
自分で相続税の課税価格を正しく計算して申告できますか?
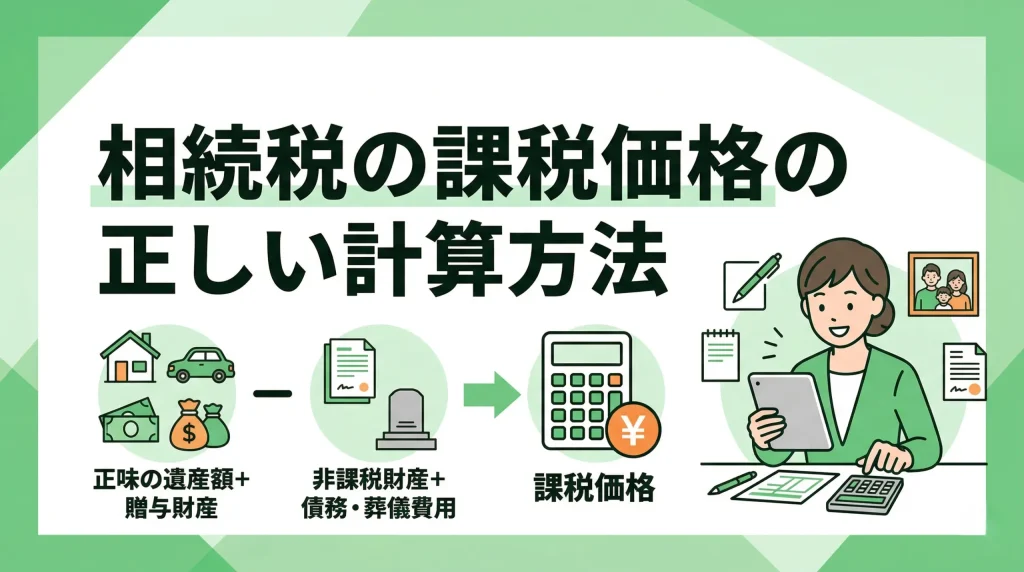
相続税の課税価格は決められた基本の公式と手順に沿って計算可能です。
相続税の課税価格は「(正味の遺産額+贈与財産)-非課税財産-債務・葬儀費用」という基本公式で算出します。導き出した金額から基礎控除を差し引き、残額があれば税金がかかる仕組みです。大切な家族を亡くされた後の作業は精神的にも大きな負担を伴うもの。しかし、一つずつ数字を整理すれば全体像が見えてくるはずです。
まずはすべての財産を漏れなく洗い出す作業から
プラスの財産はもちろん、マイナスの財産も正確に把握することが計算の第一歩となります。預貯金だけでなく、不動産や経営する会社の自社株、手元にある現金なども的確にリストアップしなければなりません。細かい作業が続きますが、ここを丁寧に行うことが後々の親族間トラブルを防ぐ防波堤となるでしょう。
▷関連:相続税はいくらかかる?基礎控除の計算や節税方法はありますか?
非課税財産とマイナスの財産を正しく控除する
墓地や仏壇、一定額までの生命保険金は非課税として財産から差し引くことが認められています。さらに、故人が残した借入金や未払金、葬儀にかかった費用も遺産総額からマイナスできるルール。これらの控除を正しく適用し、課税対象額を正確に圧縮してください。
💡 プロが教える!実務のワンポイント
一般論として葬儀費用は引けると言われますが、実務の現場では「香典返し」や「初七日法要の費用」を誤って引いてしまうケースが意外と多いです。これらは税務上控除できないため、領収書の仕分けには十分注意しておくのが無難と言えるでしょう。
▷関連:自分で相続税の計算をして税務署に申告することはできますか?
課税価格の計算手順を4つのステップで詳しく解説します
具体的な手続きは、法律で決められた順番に沿って進めることが非常に重要です。以下の番号付きリストにまとめた4つのステップに従って、遺産の評価と計算を進めていきましょう。
計算手順の全容と詳細な流れ
- 正味の遺産額を算出:不動産、現金、預貯金などすべてのプラスの財産を時価で評価。
- 非課税財産を引く:墓地、仏壇、生命保険の非課税枠などを差し引く。
- 債務・葬儀費用を引く:借入金、未払金、葬儀費用を差し引く。
- 生前贈与を加算:死亡前7年以内(※改正前は3年)の贈与を加算する。
💡 プロが教える!実務のワンポイント
教科書的な回答ではステップ1の「時価で評価」と簡単に書かれますが、税理士の実務では不動産や自社株の評価が最大の難関となります。路線価がない土地や未上場株式などは、ご自身で評価すると高額になりすぎるリスクがあるため専門家の知見を頼るのが安心です。
相続税がかかるかどうかの判定基準と基礎控除の役割
遺産総額から各種控除を引いた額が「基礎控除額」を超えなければ、申告も納税も不要となります。この基礎控除は「3,000万円+600万円×法定相続人の数」という計算式で求められるもの。まずはこのラインを超えるかどうかが最初の関門です。
法定相続人の数に応じた基礎控除額の目安
法定相続人が何人いるかによって、控除される金額の枠は大きく変動する仕組みです。以下の表に相続人の人数別の基礎控除額をまとめましたので、ご自身の状況と照らし合わせてみてください。
人数別の基礎控除額一覧表
下表は人数による控除額の違いを示したものです。
| 法定相続人の数 | 基礎控除額 |
|---|---|
| 1人 | 3,600万円 |
| 2人 | 4,200万円 |
| 3人 | 4,800万円 |
配偶者と子供がいる場合、数え間違いがないよう戸籍謄本をしっかり確認しましょう。
💡 プロが教える!実務のワンポイント
当事務所の過去の事例では、相続放棄をした人がいる場合に「基礎控除の人数から外してしまう」という間違いがよくありました。税法上、相続放棄があった場合でも「放棄がなかったものとして」法定相続人の数に含めることができる点に留意してください。
財産1億円で子供3人の具体的な計算シミュレーション
実際の金額を当てはめると、計算の全体像がより鮮明にイメージできるはずです。ここでは「法定相続人が子供3人、正味の遺産総額が1億円」という具体的なケースを想定して、基礎控除から課税遺産総額の算出までを確認してみます。
基礎控除額と課税遺産総額の算出プロセス
子供が3人の場合、基礎控除額は「3,000万円+(600万円×3人)=4,800万円」となります。遺産1億円からこの4,800万円を引いた残りの「5,200万円」が、実際に税金が課される対象(課税遺産総額)というわけです。
法定相続分での分割と税額の算出方法
次に、この5,200万円を各相続人が法定相続分(この場合は3分の1ずつ)で分割したと仮定します。それぞれに規定の税率を掛け合わせ、全員分の金額を合計したものが遺産全体にかかる相続税の総額。少し複雑に感じるかもしれませんね。
💡 プロが教える!実務のワンポイント
一般論としては法定相続分で計算を進めますが、事業承継が絡む実務の現場では「後継者が全財産を継ぐ」という偏った分割案も少なくありません。その場合でも、まずは法定割合で総額を出してから、実際の取得割合に応じて税額を割り振るという二段階の作業が必要です。
納税額を大幅に減らせる主な特例制度の活用
算出された税額が大きくなっても、条件を満たせば税負担を一気に軽くできる国の救済措置が用意されています。代表的なものが「小規模宅地等の特例」と「配偶者の税額軽減」の2つであり、これらを使えるかどうかが最終的な金銭負担を左右するでしょう。
小規模宅地等の特例による不動産評価の減額
被相続人が住んでいた自宅の土地などを一定の親族が引き継ぐ場合、その土地の評価額を最大80%も減額できる非常に強力な制度です。たとえば1億円の価値がある土地でも、特例を使えば2,000万円として計算できるため大幅な節税効果を生み出します。
配偶者の税額軽減による大幅な税負担の緩和
亡くなった方の配偶者は、最低でも1億6,000万円、あるいは法定相続分のどちらか多い金額までは無税で財産を受け取ることが可能です。長年連れ添った夫婦間の財産移動に対して、税の負担を極力かけないよう配慮された優しい制度と言えるでしょう。
💡 プロが教える!実務のワンポイント
教科書的には「配偶者控除を最大限使えば無税になる」と説明されがちです。しかし専門家の視点では、後に配偶者が亡くなった際の「二次相続」で子供に多額の税金がのしかかるケースが非常に多いため、あえて特例を全額使わないという戦略も検討します。
相続の課税価格の計算に関するFAQ
相続の手続を進める中で、多くの方が共通して抱く疑問点があります。ここでは課税価格の計算について、よく寄せられる質問とその回答を簡潔にまとめました。ご自身のケースと照らし合わせて手続の参考にしてください。
被相続人が亡くなる前の一定期間に贈与された財産は、遺産額に足し戻して計算する必要があります。法改正により加算期間が3年から7年へと段階的に延長されているため、過去の通帳履歴などを入念に遡って漏れなく合算しなければなりません。
生命保険金には「500万円×法定相続人の数」という非課税枠が設けられています。受け取った保険金全額に税金がかかるわけではなく、この枠を超えた部分のみが課税対象です。残された家族の生活を守るための大切な資金として優遇されています。
銀行からのローンや未払いの医療費、さらには未納の税金なども、亡くなった時点で確定している債務であれば遺産総額から差し引くことが可能です。ただし、保証債務など原則として引けないものもあるため、借入の性質を見極める必要があります。
相続の不安は税理士へ相談を
自己判断で不正確な評価や計算を行うと、税務調査による多額の追徴課税という重いペナルティリスクを背負うことになります。複雑な特例の適用やミスのない申告手続については、相続専門の税理士へ早めに相談し、確実かつ安心な解決を目指しましょう。
関連コラム
▷関連:相続課税額の計算を自分で行って期限内に申告できますか?
▷関連:相続税額の計算表を見れば今の財産でいくら払うかわかりますか?
▷関連:相続税の追徴課税はいくら?計算方法とペナルティはありますか?
▷関連:相続税額の計算機で正確なシミュレーション結果は出せますか?
▷関連:相続税の追徴課税はいくらですか?払えないと差し押さえられますか?
▷関連:家の相続税はいくら?計算方法や税金がゼロになる特例はありますか?
▷関連:相続ではいくらから課税され、無税になる特例はありますか?
▷関連:車の相続税はいくらですか?評価額の計算と手続の注意点はありますか?
▷関連:相続した土地の評価額を正しく計算して節税することはできますか?
▷関連:相次相続控除とは?10年以内の連続した相続で税金は安くできますか?
▷関連:相続時の生前贈与はいつまで遡る?7年ルールで税額は増えますか?
▷関連:生前贈与の持ち戻し期間延長で相続税負担は増えますか?

監修者:税理士 柏原
商社での経理実務を経て、会計業界へ転身。税理士法人にて約20年にわたり、中小企業の決算・税務申告から、上場企業の連結納税、SPC業務まで幅広く従事。みつきコンサルティングではオーナー企業の事業承継や相続税・贈与税のアドバイスも提供。本記事では、長年の実務経験に基づき、内容の正確性と専門性を担保するため、専門家の視点から監修を行っている。(税理士登録番号:126165)