
相次相続控除とは?10年以内の連続した相続で税金は安くできますか?
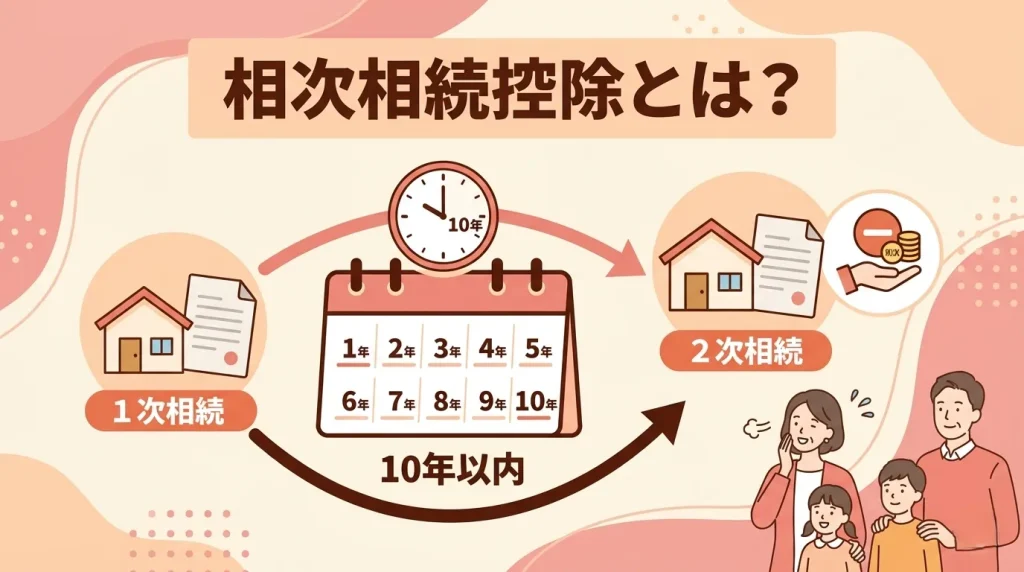
10年以内に相続が続いた場合、相次相続控除で前回の相続税の一部を差し引けます。
愛する家族を立て続けに失う悲しみは、計り知れません。精神的な負担に加え、経済的な不安も大きくのしかかることでしょう。しかし、10年以内に2回以上の相続(1次相続と2次相続)が続けて発生した場合、2次相続の相続税から、1次相続で支払った税額の一部を控除できる制度があります。これは「相次相続控除」と呼ばれるものです。過重な税負担を避けるための特例であり、1次と2次の期間が短いほど控除額は多くなります。
相次相続控除の基本概要とポイント
相次相続控除は、相続人に重い負担がかかる二重課税を防ぐための重要な制度です。ここでは、基本的な仕組みや計算方法について詳しく解説しましょう。要件をしっかりと確認しておくことが大切です。
相次相続控除の仕組みと目的
短い期間に同じ財産へ連続して相続税が課される二重課税の負担を軽減するのが、この制度の最大の目的です。たとえば、父が亡くなり母が財産を引き継ぎ、その数年後に母が亡くなったとします。この場合、同じ財産に対して2回も相続税を納めるのは酷でしょう。そのため、税負担を適正に調整する仕組みが用意されているわけです。
適用されるための3つの要件
以下の要件をすべて満たさなければ、この控除は利用できません。
- 今回の被相続人の相続人であること
- 10年以内に開始した相続で、今回の被相続人が財産を取得していること
- その1次相続で、今回の被相続人に相続税が課税されていること
要件を満たすかどうかの判断は、慎重に行う必要があります。
控除額の計算方法と逓減の仕組み
控除額は、前回の相続から今回の相続までの期間に応じて決まります。具体的には、1次相続から2次相続までの期間が1年経過するごとに10%ずつ逓減する仕組みです。期間が1年未満なら100%、2年なら80%、9年なら10%という具合に減っていきます。
以下の表に、経過年数と控除割合の目安をまとめました。
| 1次相続から2次相続までの経過年数 | 控除できる割合 |
|---|---|
| 1年未満 | 100% |
| 1年以上〜2年未満 | 90% |
| 2年以上〜3年未満 | 80% |
| 3年以上〜4年未満 | 70% |
| 4年以上〜5年未満 | 60% |
計算式(概略)のイメージ
計算式は複雑ですが、大枠を捉えておきましょう。基本的には「前回の相続税額 × (今回の取得財産額 ÷ 前回の取得財産額)」をベースに計算します。財産が減っていれば控除額も減少し、経過年数が長ければさらに減る構造です。
💡 プロが教える!実務のワンポイント
一般的には1次相続から10年以内なら安心と言われますが、実務の現場では「1次相続の申告書が見つからない」というケースが意外と多いです。控除額の正確な計算には、過去の申告書控えが必須となります。当事務所の過去の事例では、税務署へ「申告書等閲覧サービス」を申請し、なんとか計算の根拠を揃えたこともありました。重要な書類は、必ず手元で厳重に保管しておきましょう。
▷関連:相続税はいくらかかる?基礎控除の計算や節税方法はありますか?
相次相続控除の適用例
相次相続控除は、典型的な親子間の相続以外でも適用できる場合があります。実際の適用例をいくつか見ていきましょう。具体的なイメージを持つことで、制度の理解がより深まるはずです。
親から子、そして別の兄弟へ相続するケース
父(1次相続)が亡くなった10年以内に、財産を継いだ兄(2次相続)が亡くなったとします。この場合、兄の相続人である弟などが相次相続控除を利用可能です。世代間の相続だけでなく、要件を満たせば二重課税の調整が行われます。
被相続人の兄弟姉妹が相続人となるケース
子どものいない被相続人の兄弟姉妹が、法定相続人になる場合もあります。たとえば、先に亡くなった母の財産を継承した兄が亡くなり、その弟が相続人となるケースです。このように、被相続人の兄弟姉妹であっても相次相続控除の対象となります。
💡 プロが教える!実務のワンポイント
教科書的な回答は「要件を満たせば兄弟間でも適用可能」ですが、税務調査のリスクを考えると事前のシミュレーションをしておくのが無難です。というのも、兄弟間の相続では相続税の2割加算が適用されるため、税負担が跳ね上がるからです。相次相続控除を使ってもなお高額な税金が発生することが多く、納税資金の確保で慌てるご遺族を何度も見てきました。
相次相続控除の対象外となるケース
要件を満たしているように見えても、適用対象外となるケースが存在します。どのような場合に控除が使えないのか、しっかりと確認しておきましょう。見落としがちなポイントがいくつかあります。
前回の相続で相続税が0円だった場合
1次相続で配偶者の税額軽減などを適用し、納付した相続税が0円だった場合です。そもそも前回の相続税を払っていないため、控除する税金が存在しません。このケースでは、2次相続で相次相続控除を利用することは不可能です。
相続の放棄をした場合
この制度の適用対象者は、法定相続人に限定されています。そのため、法的に相続の放棄をした人は利用できません。たとえ生命保険金の受取人になって財産を取得したとしても、相続人という身分を失っているため対象外です。
遺言で財産をもらった法定相続人以外の場合
遺言によって財産を受け取る受遺者であっても、法定相続人以外の場合は相次相続控除は使えません。孫や内縁の妻などが遺贈を受けた場合がこれに該当します。あくまで相続人の過重負担を救済する制度である点に注意してください。
💡 プロが教える!実務のワンポイント
一般論として「配偶者控除を使えば税金が安くなる」と言われますが、実務の現場では、あえて配偶者控除を全額使わないケースが意外と多いです。1次相続で配偶者が税金を0円にすると、2次相続で子どもが相次相続控除を使えなくなります。当事務所の過去の事例では、1次と2次トータルの税負担を比較検討し、1次相続で少額でも税金を納めておいた方が有利になるご家庭がありました。
▷関連:自分で相続税の計算をして税務署に申告することはできますか?
相次相続控除に関する類義語・関連用語
相続の専門用語は似たものが多く、混乱を招きがちです。ここでは、相次相続控除に関連する用語の意味を整理しておきましょう。言葉の違いを理解することが、正しい手続への第一歩となります。
相次相続と数次相続の違い
相次相続とは、10年以内の短い期間に連続して相続が起きることです。一方、数次相続は1次相続の遺産分割協議や手続が終わらないうちに、次の相続が発生した状態を指します。数次相続であっても、期間が10年以内であれば相次相続控除の利用は可能です。
一次相続と二次相続
連続する相続において、最初の相続を「1次相続」、その財産を受け継いだ人が亡くなる次の相続を「2次相続」と呼びます。相次相続控除の文脈では、誰の相続税をベースにして、誰の税金を減らすのかを明確にするための重要な言葉です。
二重課税の調整
同じ財産に対して、短期間に何度も税金が課されることを二重課税と呼びます。これを防ぐための仕組みが、二重課税の調整です。相次相続控除は、まさにこの二重課税の調整を目的とした制度設計となっています。
相次相続控除の申告手続と注意点
相次相続控除を実際に利用するためには、正しい手続を踏む必要があります。必要な書類や期限、他の制度との関係など、実務上の注意点をまとめました。ミスのないよう慎重に進めましょう。
必要となる申告書類
申告の際は、相続税申告書の「第7表(相次相続控除の計算書)」を作成します。さらに、1次相続の際の申告書控え(第1表、第11表、第15表など)のコピーを添付するのが一般的です。過去の記録が、今回の税額計算の重要な根拠となります。
申告期限と更正の請求
当初の申告でこの控除を適用し忘れていても、焦る必要はありません。申告期限から5年以内であれば、「更正の請求」を行うことで後から控除を適用できます。納めすぎた税金が戻ってくる可能性があるため、諦めずに確認してください。
他の税額控除との併用や順序
相次相続控除は、配偶者の税額軽減や未成年者控除などと併用できます。ただし、控除を差し引く順番が税法で決まっており、相次相続控除の順番は後ろの方です。もし控除額が余っても、他の相続人にその枠を振り分けることはできません。
💡 プロが教える!実務のワンポイント
教科書的な回答は「控除で税金が0円になれば申告不要」ですが、税理士の実務ではあえて申告手続をしておくケースが意外と多いです。なぜなら、相続した不動産を売却する際、「取得費加算の特例」を使いたい場合があるからですね。当事務所の過去の事例では、この申告の有無で後々の譲渡所得税が数百万円も変わったことがありました。
相次相続控除とはに関するFAQ
相次相続控除について、お客様からよくいただく質問をまとめました。実際に手続を進める上で、疑問に思いやすいポイントばかりです。参考になさってください。
はい、遺産分割協議がまとまらず未分割のままであっても適用可能です。その場合、法定相続分で財産を取得したと仮定して相次相続控除の額を計算し、申告期限内に手続を行います。後日、正式に分割が決まった際に修正申告や更正の請求をしましょう。
計算の根拠となる前回の申告書がない場合は、管轄の税務署へ「申告書等閲覧サービス」を申請してください。過去の申告書を閲覧し、必要な数値を写真などで記録できます。手続には時間がかかるため、申告期限に間に合うよう早めに動くことが大切です。
相次相続控除のみの適用で納付税額が0円になる場合、相続税の申告は不要です。ただし、小規模宅地等の特例や配偶者の税額軽減と併用して0円になった場合は、申告義務があります。どの制度を使って0円になったのか、内訳をしっかり確認しましょう。
相続の不安は税理士へ相談を
相次相続控除の計算は複雑なため、通常は税理士等の専門家へ相談することが推奨されています。自己判断による計算ミスや適用漏れは大きな税務リスクを招きます。無駄な税金を払わず円満な手続を進めるためにも、まずは相続に強い税理士へ相談することをお勧めします。
関連コラム
▷関連:相続課税額の計算を自分で行って期限内に申告できますか?
▷関連:相続税額の計算表を見れば今の財産でいくら払うかわかりますか?
▷関連:相続税の追徴課税はいくら?計算方法とペナルティはありますか?
▷関連:相続税額の計算機で正確なシミュレーション結果は出せますか?
▷関連:自分で相続税の課税価格を正しく計算して申告できますか?
▷関連:相続税の追徴課税はいくらですか?払えないと差し押さえられますか?
▷関連:家の相続税はいくら?計算方法や税金がゼロになる特例はありますか?
▷関連:相続ではいくらから課税され、無税になる特例はありますか?
▷関連:車の相続税はいくらですか?評価額の計算と手続の注意点はありますか?
▷関連:相続した土地の評価額を正しく計算して節税することはできますか?
▷関連:相続時の生前贈与はいつまで遡る?7年ルールで税額は増えますか?
▷関連:生前贈与の持ち戻し期間延長で相続税負担は増えますか?

監修者:税理士 柏原
商社での経理実務を経て、会計業界へ転身。税理士法人にて約20年にわたり、中小企業の決算・税務申告から、上場企業の連結納税、SPC業務まで幅広く従事。みつきコンサルティングではオーナー企業の事業承継や相続税・贈与税のアドバイスも提供。本記事では、長年の実務経験に基づき、内容の正確性と専門性を担保するため、専門家の視点から監修を行っている。(税理士登録番号:126165)