
生前贈与の持ち戻し期間延長で相続税負担は増えますか?
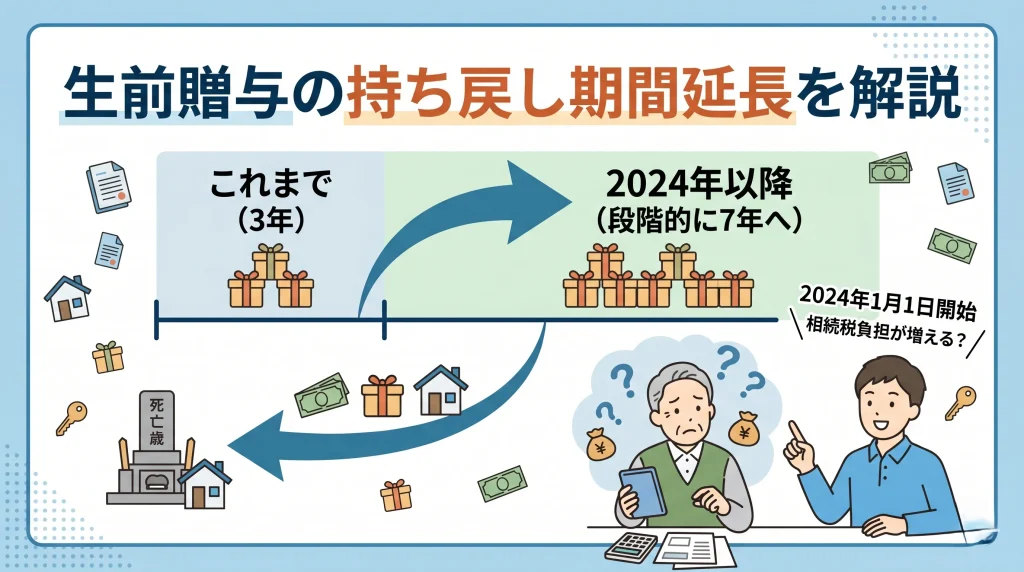
結論として2024年からの贈与は最大7年前まで相続財産に加算されます。
2024年1月1日以降の贈与より、生前贈与の持ち戻し期間が従来の3年から7年に段階的に延長されました。被相続人(亡くなった人)から生前に受け取った財産を相続財産に足し戻す期間が長くなります。延長された期間の贈与も課税対象となるため、結果として相続税の負担が増えやすい傾向にあると言えるでしょう。
そもそも生前贈与加算とはどのような制度なのでしょうか
生前贈与加算とは、相続開始前の一定期間内に行われた生前贈与を、税務上においてなかったことにする制度です。贈与された財産を相続財産に加算して相続税額を計算します。基礎控除の範囲内で行われた非課税の贈与であっても、持ち戻しの対象となる点に注意が必要です。
死亡直前の駆け込み贈与による税負担回避を防ぐ目的です
この制度が作られた主な理由は、租税回避行為を取り締まり、税負担の公平性を保つためです。余命宣告を受けた後などに、相続税を減らす目的で慌てて財産を贈与する行為を防ぐ狙いがあります。負担なく財産が引き継がれることによる格差の固定化を避けたい意図も読み取れます。
贈与時の評価額で持ち戻しの計算が行われます
有価証券や不動産など、評価額が変動する資産を贈与するケースも少なくありません。生前贈与加算について考えるとき、贈与財産は贈与を受けた時点での評価額で計算します。相続が発生した日の評価額で計算されるわけではない点を覚えておきましょう。
💡 プロが教える!実務のワンポイント
一般的には贈与時の評価額で固定されると言われますが、実務の現場では将来値上がりしそうな自社株や不動産をあえて贈与するケースが意外と多いです。評価額が低い段階で贈与を完了させておけば、その後の値上がり分には相続税がかかりません。
▷関連:相続税はいくらかかる?基礎控除の計算や節税方法はありますか?
持ち戻し期間が3年から7年に段階的に延長されました
2023年度の税制改正により、相続財産に加算する生前贈与の期間が最長7年に延びました。高齢層から若年層への早期の資産移転を促すことが、大きな目的の一つとされています。相続のタイミングによっては影響が非常に大きくなる変更です。
延長された4年間の贈与には合計100万円の控除があります
期間が延長されたとはいえ、一定の緩和措置も設けられています。相続開始前3年を超え7年以内の4年間に受けた贈与については、合計100万円まで相続財産に加算しなくてもよいというルールです。延長された期間の贈与額がすべて加算されるわけではありません。
期間延長の完全移行は2031年1月1日以降の相続からです
7年への延長は一斉に始まるわけではなく、亡くなった年によって段階的に適用されます。以下の表のように、いつ相続が発生したかによって対象となる持ち戻し期間が異なります。
| 相続開始日 | 加算対象期間 |
|---|---|
| 2026年12月31日まで | 相続開始前3年以内 |
| 2027年1月1日から2030年12月31日まで | 2024年1月1日から死亡日までの間 |
| 2031年1月1日以降 | 相続開始前7年以内 |
当事務所の過去の事例では、毎年100万円が控除されると勘違いして多額の贈与をしてしまう相談がよくありました。緩和措置は延長された4年間の合計額から100万円を引く仕組みです。税務調査のリスクを考えると、正しく理解して計算しておくのが無難です。
💡 プロが教える!実務のワンポイント
税理士の実務では、節税ばかりに気を取られ「円満に遺産を分けたい」というご家族の想いが後回しになるケースをよく見ます。後継者へ多額の自社株贈与を行う場合は、その分を特別受益(生前の前渡し分)として考慮しないよう、あらかじめ遺言書で定めておくなどの手配を強く推奨しています。
▷関連:自分で相続税の計算をして税務署に申告することはできますか?
生前贈与加算の対象となる人と対象にならない人
この持ち戻しルールが適用されるのは、主に相続によって財産を取得した法定相続人です。しかし、条件によっては法定相続人でなくても対象に含まれるケースがあるため、贈与を受ける人の立場を正しく把握しておくことが重要となります。
法定相続人や遺贈で財産を受け取った人が対象です
配偶者や子供といった法定相続人に加え、遺言によって財産を受け取る受遺者も加算の対象です。さらに、死亡保険金や死亡退職金といったみなし相続財産を取得した人も、生前贈与の持ち戻し対象に含まれます。
孫や子供の配偶者など法定相続人以外への贈与は対象外です
法定相続人ではない孫や子供の配偶者への贈与は、原則として7年の持ち戻しルールの対象外となります。そのため、世代を飛ばして孫へ直接資産を承継することは、有効な相続税対策の一つと言えるでしょう。
💡 プロが教える!実務のワンポイント
教科書的な回答は孫への贈与は持ち戻し対象外ですが、税務調査のリスクを考えると例外に注意しておくのが無難です。遺言で孫を指定した場合や、孫が生命保険金の受取人になっている場合、孫であっても加算の対象となってしまいます。
暦年贈与における改正のポイントを整理しましょう
暦年贈与とは、1年間に受け取る贈与額が110万円以内であれば贈与税がかからない基本の制度です。毎年少額の贈与を繰り返すことで、長期的にまとまった資産を移転できる使い勝手の良さが特徴と言えます。
2024年1月1日以降の贈与が延長の対象となります
持ち戻し期間が7年になるのは、2024年1月1日以降に行われた贈与からです。2023年12月31日までの過去の贈与にさかのぼって7年が適用されるわけではありません。過去の贈与分については心配不要です。
生前贈与加算の延長による具体的な増税額のシミュレーション
遺産総額1億1000万円で子1人が相続し、毎年100万円を10年間贈与したケースで比較します。改正前は3年分の持ち戻しで相続税は約1610万円でした。改正後はおよそ1700万円となり、約90万円も負担が大きくなる計算です。
期間延長に対する注意点と効果的な節税対策
持ち戻し期間の延長により、これまでの暦年贈与を活用した相続税対策は節税効果が低下しました。そのため、より早期からの対策や、新しい控除制度を組み合わせた柔軟なアプローチが求められます。
相続時精算課税制度に年110万円の基礎控除が新設されました
60歳以上の父母や祖父母から18歳以上の子や孫へ贈与する際に使える相続時精算課税制度に、年110万円の基礎控除が新設されました。この範囲内の贈与であれば申告不要で、将来の相続財産にも加算されません。
💡 プロが教える!実務のワンポイント
一般的には暦年贈与が使いやすいと言われますが、実務の現場では高齢の方に相続時精算課税制度を提案するケースが意外と多いです。亡くなる直前の贈与でも持ち戻しがないため、非常に強力な節税策となります。
さまざまな贈与の非課税特例をうまく活用しましょう
暦年贈与や相続時精算課税制度の他にも、条件を満たすことで非課税となる特例がいくつか存在します。これらの特例による非課税額は、生前贈与加算の持ち戻し対象には含まれないため大変有利です。
結婚・子育て資金の一括贈与特例
直系尊属から18歳以上50歳未満の子や孫へ結婚・子育て資金を贈与する場合は、最大1000万円まで非課税です。金融機関経由での手続が必要となります。
住宅取得等資金の贈与に対する非課税特例
子や孫が住宅を購入したり増改築したりするための資金援助を受ける場合、一定の要件を満たすことで最大1000万円まで贈与税が非課税になります。床面積や耐震性能などの基準をクリアし、翌年3月15日までに全額を充てることが条件です。
親族間での日常的な生活費や教育費は非課税です
扶養義務のある家族間において、生活費や教育費として必要な都度支払われる資金は、そもそも贈与税の課税対象外です。学費や医療費など日常生活に必要な費用であれば、生前贈与加算を気にする必要はありません。
7年ルールを意識した早期の計画的な贈与が重要です
持ち戻し期間が7年に延びたことで、生前贈与はより長いスパンで考える必要が出てきました。短期間では大きな効果が得られないため、贈与者の年齢が少しでも若いうちから計画的に行動を開始することが大切です。
間違わない生前贈与をするための3ステップ
生前贈与を税務署に否認されないためには、正しい手順を踏むことが不可欠です。以下の手順で進めることで、証拠を確実に残すことができます。
- 贈与契約書を必ず作成し適切に保管する
- 現金を渡す場合は銀行振込で行い記録を残す
- 贈与を受ける本人が通帳と印鑑を自ら管理する
💡 プロが教える!実務のワンポイント
当事務所の過去の事例では、口座を祖父母が管理していて名義預金とみなされ、手続が止まることがよくありました。名義が孫であっても実質的な管理者が祖父母であれば、贈与は成立していないと判断されてしまいます。
定期贈与とみなされないための工夫も必要です
毎年同じ時期に同じ金額を贈与し続けると、最初からまとまった金額を分割して渡す約束だったとみなされる危険があります。贈与額を年ごとに増減させたり、実行する月を変更したりして、変化を持たせることが肝心です。
他の相続人の遺留分を侵害しないような配慮が欠かせません
特定の相続人へ多額の生前贈与を行うと、他の家族の遺留分を侵害してしまい、遺産分割トラブルに発展するおそれがあります。贈与を行う目的は事前に家族間で共有し、不公平感を生み出さないように配慮しておきましょう。
生前贈与の持ち戻し期間延長に関するFAQ
生前贈与の持ち戻しの対象とはなりません。相続放棄をした法定相続人は相続によって財産を取得しないためです。ただし、死亡保険金などのみなし相続財産を受け取った場合は生前贈与加算の対象となるので注意が必要です。
はい、持ち戻しの対象になります。贈与税の暦年課税において基礎控除の範囲内で非課税だったとしても、相続開始前7年以内の期間に該当すれば、金額の大小に関係なく相続財産に加算して相続税を計算しなければなりません。
二重課税を回避するための仕組みが用意されています。生前贈与の際にすでに納付した贈与税額は、相続税の申告時に贈与税額控除として差し引くことが可能です。ただし、引ききれなかった分の還付は受けられません。
贈与者の年齢や資産状況によって最適な選択は異なります。一般的に、資産保有者が若いうちは暦年贈与でコツコツ移転し、高齢になったら持ち戻しのない相続時精算課税制度の基礎控除を利用するのが効果的です。
相続の不安は税理士へ相談を
税制改正により生前贈与のルールは複雑化しており、自己判断による税務対策は意図せぬ追徴課税のリスクを高めます。最適な贈与手段の選択や遺産分割のトラブルを防ぐためにも、専門知識を持つ税理士へ早めに相談することをおすすめします。
関連コラム
▷関連:相続課税額の計算を自分で行って期限内に申告できますか?
▷関連:相続税額の計算表を見れば今の財産でいくら払うかわかりますか?
▷関連:相続税の追徴課税はいくら?計算方法とペナルティはありますか?
▷関連:相続税額の計算機で正確なシミュレーション結果は出せますか?
▷関連:自分で相続税の課税価格を正しく計算して申告できますか?
▷関連:相続税の追徴課税はいくらですか?払えないと差し押さえられますか?
▷関連:家の相続税はいくら?計算方法や税金がゼロになる特例はありますか?
▷関連:相続ではいくらから課税され、無税になる特例はありますか?
▷関連:車の相続税はいくらですか?評価額の計算と手続の注意点はありますか?
▷関連:相続した土地の評価額を正しく計算して節税することはできますか?
▷関連:相次相続控除とは?10年以内の連続した相続で税金は安くできますか?
▷関連:相続時の生前贈与はいつまで遡る?7年ルールで税額は増えますか?

監修者:税理士 柏原
商社での経理実務を経て、会計業界へ転身。税理士法人にて約20年にわたり、中小企業の決算・税務申告から、上場企業の連結納税、SPC業務まで幅広く従事。みつきコンサルティングではオーナー企業の事業承継や相続税・贈与税のアドバイスも提供。本記事では、長年の実務経験に基づき、内容の正確性と専門性を担保するため、専門家の視点から監修を行っている。(税理士登録番号:126165)