
相続した土地の評価額を正しく計算して節税することはできますか?
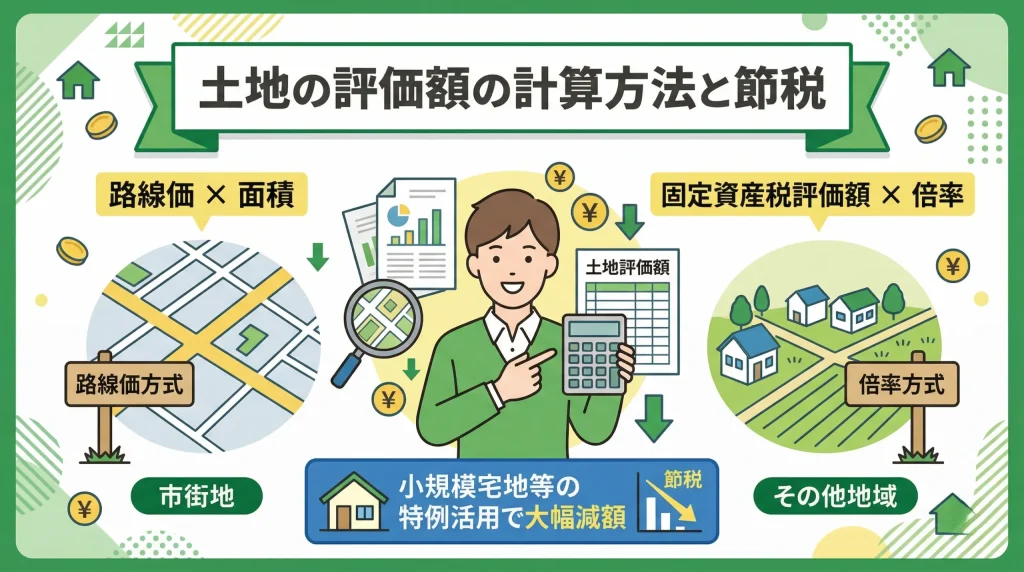
土地の評価は路線価方式か倍率方式で計算し特例で節税できます。
相続した土地の計算は、市街地なら「路線価×面積」、それ以外は「固定資産税評価額×倍率」で算出します。 さらに形状補正や小規模宅地等の特例を使い、評価額を最大80%下げて税負担を軽くすることが可能です。 手続は大変ですが、一つずつ進めれば大丈夫。
土地の相続税評価額を求める2つの方式
相続した土地の評価額を計算する方法は、主に2つ。 対象となる土地の場所によって、どちらの方式を使うかが決まる仕組みです。
路線価方式(市街地)の計算方法
市街地にある土地は、路線価方式を使って計算します。 国税庁が公表する「路線価図」に記載された価格を元にする方法です。
路線価方式の基本的な計算式
路線価に土地の面積と各種補正率を掛けて計算します。 以下の表に基本的な計算式をまとめました。
| 評価方法 | 計算式 |
|---|---|
| 路線価方式 | 路線価 × 土地面積(㎡) × 各種補正率 |
路線価とは
路線価とは、道路に面した標準的な宅地の1㎡あたりの価格です。 毎年1月1日時点の価格として、国税庁が7月に公表しています。 実際の売買価格(時価)や公示価格の約80%が目安となる設定。
路線価図の見方
路線価図には、道路に沿って数字とアルファベットが書かれています。 例えば「300C」とあれば、1㎡あたり30万円という意味です。 Cなどのアルファベットは、土地を貸し借りする際に使う借地権割合の表示。
倍率方式(郊外・農村部)の計算方法
路線価が定められていない郊外や農村部では、倍率方式を使用します。 国税庁のホームページで対象エリアが「倍率地域」かどうかを確認可能です。
倍率方式の基本的な計算式
固定資産税評価額に、地域ごとに定められた倍率を掛けて計算します。 計算式は以下の表の通り。
| 評価方法 | 計算式 |
|---|---|
| 倍率方式 | 固定資産税評価額 × 倍率 |
固定資産税評価額と倍率の調べ方
固定資産税評価額は、毎年届く固定資産税の納税通知書で確認できます。 掛けるべき倍率は、国税庁の「評価倍率表」に地域や地目ごとに記載される仕組みです。 調べる手順自体はそれほど難しくありません。
💡 プロが教える!実務のワンポイント
一般的には路線価より倍率方式のほうが計算は簡単と言われます。 しかし、税理士の実務では倍率地域の土地のほうが奥が深いケースが意外と多いです。 複数の用途で土地を使っている場合、正確な算定には専門的な判断が必須。
▷関連:相続税はいくらかかる?基礎控除の計算や節税方法はありますか?
土地の評価額を大きく下げる要素
土地の評価額は、利用状況や形状によって減額できる仕組みがあります。 評価額を下げることで、相続税の負担を大幅に軽減することが可能です。
貸地・貸家(賃貸)による減額
他人に貸している土地は、所有者が自由に使えないため評価額が下がります。 権利関係に応じて、以下の表のように計算式が変化。
| 土地の利用状況 | 計算式(評価額) |
|---|---|
| 貸宅地(土地を貸している) | 自用地評価額 × (1 - 借地権割合) |
| 貸家建付地(建物を貸している) | 自用地評価額 × (1 - 借地権割合 × 借家権割合 × 賃貸割合) |
小規模宅地等の特例による減額
被相続人が住んでいた土地や事業に使っていた土地に使える特例です。 一定の要件を満たすと、土地の評価額を最大80%減額できます。 相続税の節税において、非常に重要な制度。
💡 プロが教える!実務のワンポイント
教科書的な回答は要件を満たせば特例を使えるというものです。 ただ、当事務所の過去の事例では、添付書類の不備で手続が止まることがよくありました。 特例で税額がゼロになっても、期限内の申告書提出は必須。
土地の形状による各種補正
土地が綺麗な四角形でない場合、使い勝手が悪いため評価額を減額できます。 間口が狭い間口狭小補正、奥行きが長すぎる奥行長大補正、がけ地が含まれるがけ地補正などのケースが該当。 路線価に各種補正率を掛けて、評価額を実態に合わせる仕組みです。
▷関連:自分で相続税の計算をして税務署に申告することはできますか?
土地の計算に必要な書類の集め方
土地の評価額を正確に計算するためには、いくつかの書類が必要です。 事前に関係先から取り寄せておくことで、スムーズに手続を進められます。 慣れない作業で大変ですが、一つずつ手配しましょう。
固定資産税の納税通知書
毎年春頃に市区町村から送られてくる書類です。 土地の面積(地積)や固定資産税評価額を確認するために使用します。
手元にない場合の対処法
共有名義の土地は代表者にしか通知書が届かないことがあります。 その場合は市区町村の役場で「名寄帳」を取得してください。 名寄帳には、非課税の私道も含めた所有不動産の一覧が記載。
登記簿謄本と地図・図面
法務局で取得できる登記簿謄本は、被相続人の持分割合を確認するために必要となります。 また、地図や図面は土地の形状や面積を確認し、補正計算の根拠として利用。
💡 プロが教える!実務のワンポイント
一般的には手元の通知書だけで計算を済ませようとする方が多いです。 しかし、税理士の実務では必ず名寄帳や現地の図面と突き合わせて確認を行います。 漏れや形状による減額要素を見落とすと、税務調査のリスクがあるため要注意。
遺産分割と名義変更の注意点
相続した土地を分けるときと、名義を変えるときにも重要なポイントがあります。 相続税の申告とは異なる基準や費用が発生するため、しっかり把握しておきましょう。
遺産分割協議では時価を基準にする
相続税の計算には「相続税評価額」を使いますが、遺産分割では異なります。 家族間で公平に分けるためには、実際の市場価値である「時価」が基準。 不動産会社に査定を依頼し、実勢価格を把握して話し合いを進めてください。
名義変更には登録免許税がかかる
土地を相続人へ名義変更(相続登記)する際には、税金が発生します。 登録免許税と呼ばれ、固定資産税評価額の0.4%を納める必要があります。 計算を誤ると法務局で手続が進まないため、正確な金額の算定が必須。
相続の土地計算に関するFAQ
相続時の土地計算について、よくある疑問にお答えします。
基礎控除額(3000万円+600万円×法定相続人の数)以下なら相続税はかかりません。 例えば相続人が1人なら基礎控除額は3600万円なので、申告も納税も不要。 一般論はこうですが、税務調査のリスクを考えると生前贈与分も含めた確認が無難です。
マンション全体の土地評価額に、自身の敷地権割合を掛けて計算します。 敷地権割合は登記簿謄本で確認可能。 最近は階数などによる区分所有補正率を掛けて評価額を調整するケースもあります。
実勢価格(時価)を100とすると、相続税評価額は80、固定資産税評価額は70が目安です。 これを「10対8対7の法則」と呼び、一つの価格から他の価格を概算可能。 しかし、商業地や駅前などではこの法則が必ずしも当てはまりません。
相続の不安は税理士へ相談を
土地の評価は複雑で、自己判断で計算すると減額要素を見落とし税金を納めすぎる税務リスクがあります。 最悪の場合、手続の遅れにより税務調査でペナルティを受けることにもなりかねません。 大切な資産を守り円満に手続を進めるためにも、専門家である税理士へ早めに相談を。
関連コラム
▷関連:相続課税額の計算を自分で行って期限内に申告できますか?
▷関連:相続税額の計算表を見れば今の財産でいくら払うかわかりますか?
▷関連:相続税の追徴課税はいくら?計算方法とペナルティはありますか?
▷関連:相続税額の計算機で正確なシミュレーション結果は出せますか?
▷関連:自分で相続税の課税価格を正しく計算して申告できますか?
▷関連:相続税の追徴課税はいくらですか?払えないと差し押さえられますか?
▷関連:家の相続税はいくら?計算方法や税金がゼロになる特例はありますか?
▷関連:相続ではいくらから課税され、無税になる特例はありますか?
▷関連:車の相続税はいくらですか?評価額の計算と手続の注意点はありますか?
▷関連:相次相続控除とは?10年以内の連続した相続で税金は安くできますか?
▷関連:相続時の生前贈与はいつまで遡る?7年ルールで税額は増えますか?
▷関連:生前贈与の持ち戻し期間延長で相続税負担は増えますか?

監修者:税理士 柏原
商社での経理実務を経て、会計業界へ転身。税理士法人にて約20年にわたり、中小企業の決算・税務申告から、上場企業の連結納税、SPC業務まで幅広く従事。みつきコンサルティングではオーナー企業の事業承継や相続税・贈与税のアドバイスも提供。本記事では、長年の実務経験に基づき、内容の正確性と専門性を担保するため、専門家の視点から監修を行っている。(税理士登録番号:126165)