相続税の最高税率55%で遺産の半分が消えることはありますか?
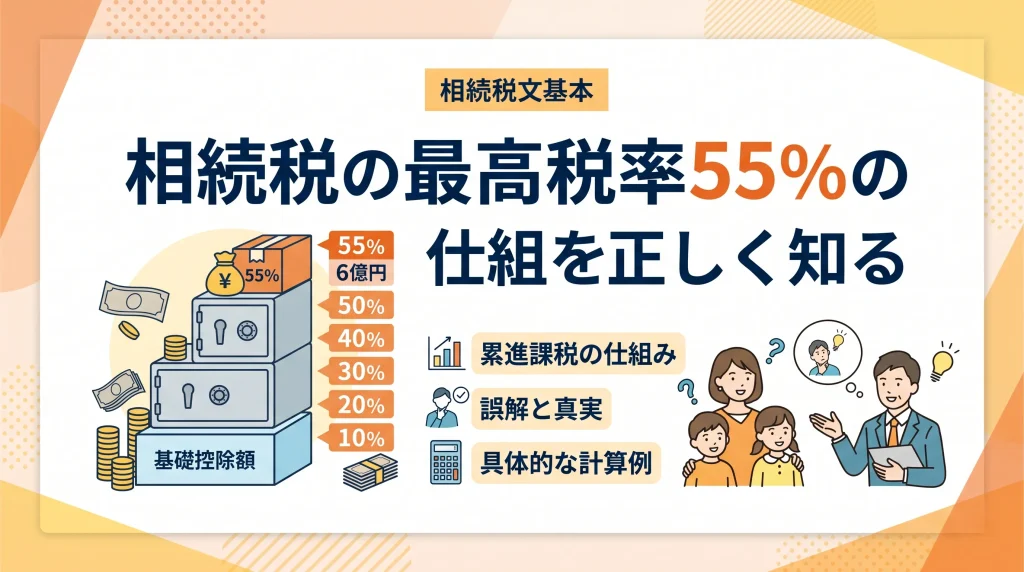
最高税率55%は全財産に直接かかるわけではありませんが、遺産が非常に大きい場合は、最終的な相続税額が遺産の半分を超えることもあります。55%は、課税遺産総額を法定相続分で分けた金額が6億円を超える場合の最高税率です。
相続税の最高税率である55%について、「遺産の半分が税金で持っていかれる」と不安に感じる方もいるでしょう。 遺産のすべてに対して55%の税率が課されるわけではありませんが、遺産が非常に大きい場合は、最終的な相続税額が遺産の半分を超えることもあります。 相続税は、正味の遺産額から基礎控除額を差し引いて計算します。まずは基本の仕組みを解説します。
基礎控除を差し引いた後の金額が計算対象
遺産総額から非課税財産や債務、葬式費用などを差し引き、一定の生前贈与などを加えた正味の遺産額から、「基礎控除額」を差し引きます。 基礎控除額は「3,000万円+600万円×法定相続人の数」で求められます。 法定相続人が多いほど基礎控除額も大きくなります。ご自身の家族構成に当てはめて計算してみてください。
▷関連:相続税の税率はいくらですか?計算方法や早見表はありますか?
超過累進税率の仕組みとは
日本の相続税は、取得した金額が大きくなるほど段階的に高い税率が適用される「超過累進税率」を採用しています。 階段を登るように少しずつ税率が上がっていくイメージを持つと分かりやすいでしょう。
💡 プロが教える!実務のワンポイント
相続税は、課税遺産総額を法定相続分に従って取得したものと仮定し、各人の金額に速算表の税率を適用して相続税の総額を計算します。 遺産総額に直接55%を掛ける計算ではありません。
▷関連:自分で相続税の計算をして税務署に申告することはできますか?
大口株主の配当に対する最高税率
少し余談になりますが、相続税以外にも約55%という高い税率が設定されているものが存在します。 それが、大口株主等に該当する個人株主が受け取る上場株式等の配当金です。 令和5年10月以降、同族会社の保有分を含めて3%以上を保有すると総合課税となり、最高で約55%の税率がかかることになりました。 該当しそうな中小企業のオーナー経営者の方は注意してください。
相続税率55%が適用されるためのポイント
それでは、実際にどのような条件が揃ったときに、最高税率である55%が適用されるのでしょうか。 適用されるためのポイントは以下の通りです。
法定相続分に応じた取得金額が6億円を超える
最高税率の55%が適用されるのは、各相続人が民法に定める「法定相続分」に従って遺産を取得したと仮定した際の金額が、6億円を超えるときです。 基礎控除を引いた後の遺産総額を分けた金額が対象となります。 一般的なご家庭の相続において、このラインに到達することはほぼありません。
💡 プロが教える!実務のワンポイント
相続人の数が少ないと基礎控除額が小さくなり、一人あたりの法定相続分に応ずる取得金額も大きくなりやすいため、高い税率区分に入ることがあります。 相続人の数と法定相続分を確認して税額を試算しましょう。
相続税の速算表による税額の求め方
超過累進課税を毎回計算するのは大変な労力ですよね。 そこで国税庁が用意しているのが、簡単に税額を計算できる「速算表」です。 具体的な見方を説明します。
控除額を利用して計算を簡略化する
遺産を税率の段階ごとに細かく分けて計算すると、非常に複雑になります。 まずは法定相続分に応じた取得額に、該当する税率をかけてみましょう。 その後で、右側の控除額を差し引きます。 電卓一つで計算できる便利な仕組みと言えるでしょう。大変ですが、一つずつ進めれば大丈夫です。
以下の表が現在の相続税の速算表です
平成27年1月1日以降の相続に適用されている最新の表です。 法定相続分に応ずる取得金額を、下表に当てはめて計算します。
| 法定相続分に応ずる取得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000万円以下 | 10% | 0円 |
| 1,000万円超から3,000万円以下 | 15% | 50万円 |
| 3,000万円超から5,000万円以下 | 20% | 200万円 |
| 5,000万円超から1億円以下 | 30% | 700万円 |
| 1億円超から2億円以下 | 40% | 1,700万円 |
| 2億円超から3億円以下 | 45% | 2,700万円 |
| 3億円超から6億円以下 | 50% | 4,200万円 |
| 6億円超 | 55% | 7,200万円 |
💡 プロが教える!実務のワンポイント
速算表には、課税遺産総額を法定相続分に従って分けた各人の金額を当てはめます。 課税遺産総額全体をそのまま速算表に当てはめないよう注意しましょう。
相続税の計算や生前対策における注意点
税額を確定させるまでの手続の流れや、税制改正に伴う新たなルールについて見ていきましょう。 計算方法だけでなく、法律の変更点も把握しておく必要があります。
相続税の総額は各人の税額を合計して算出
速算表を使って家族それぞれの仮の税額を出したら、それを一度すべて足し合わせます。 こうして算出されたものが、家族全体で納める「相続税の総額」です。 その後、遺産分割協議で決まった実際の取得割合に応じて、この総額を割り振ります。 法律上の分け方と、実際の分け方の違いを調整する大切な手続と言えるでしょう。
生前贈与の加算対象期間は段階的に7年へ延長
令和5年度税制改正により、2024年1月1日以後の暦年課税による贈与について、相続税への加算対象期間が段階的に7年へ延長されます。 2026年12月31日までに開始した相続では相続開始前3年以内が対象で、2027年以後は段階的に延び、2031年1月1日以後に開始する相続から7年以内となります。
💡 プロが教える!実務のワンポイント
配偶者の税額軽減によって一次相続の税額を抑えられても、配偶者が亡くなったときの二次相続では税負担が増えることがあります。 一次相続だけでなく、二次相続も含めて税額を比較して分割方法を検討しましょう。
相続税の負担を軽減するための特例制度
仮に高い税率が適用されるほどの莫大な資産があっても、特例を使えば税負担をゼロにしたり、大幅に減らしたりすることが可能です。 有効な制度をご紹介します。
配偶者の税額軽減
残された配偶者の今後の生活を守るための強力な制度です。 配偶者が取得した遺産が1億6,000万円、あるいは法定相続分までであれば、相続税はかかりません。 この特例を適用することで、多くの場合、配偶者の納付額はゼロになります。 適用を受けるには、必ず申告書を提出しなければならない点に注意してください。
小規模宅地等の特例
被相続人が住んでいた自宅の土地や、事業をしていた土地を引き継ぐ場合に使える特例。 要件を満たす親族が相続すれば、一定面積までの土地の評価額が最大で80%も減額されます。 たとえば5,000万円の土地が1,000万円として評価される計算です。 事業承継を考えるオーナー経営者にとって、非常に節税効果の高い制度と言えます。
死亡保険金の非課税枠
被相続人が保険料を負担していた死亡保険金を相続人が受け取る場合には、相続税の非課税枠があります。 その枠は「500万円×法定相続人の数」で計算されます。 子供3人だけが法定相続人で、その相続人が保険金を受け取る場合は、合計1,500万円までが非課税となります。 不動産が多い場合の納税資金の確保に活用する方法もあります。
💡 プロが教える!実務のワンポイント
申告期限までに遺産分割が終わっていない財産は、当初の申告では小規模宅地等の特例や配偶者の税額軽減を適用できません。 ただし、「申告期限後3年以内の分割見込書」を提出し、原則として申告期限から3年以内に分割すれば、後から特例を適用できる場合があります。
相続税率に関するよくある疑問とFAQ
相続税率について、よくある疑問に分かりやすく回答します。気になるポイントを確認してみましょう。
はい、債務や葬式費用などを差し引き、一定の生前贈与などを加えた正味の遺産額が基礎控除額である「3,000万円+600万円×法定相続人の数」以下であれば、原則として申告も納税も不要です。 一方、基礎控除額を超えていて、配偶者の税額軽減や小規模宅地等の特例を適用することで税額がゼロになる場合は、特例を受けるための申告が必要です。
遺言などにより孫が財産を引き継ぐ場合、相続税額に20%が上乗せされる「2割加算」の対象となります。 親から子への相続を1世代飛ばすことになるため、税負担を公平に調整するルールがあるからです。 ただし、本来の相続人である子供がすでに亡くなっており、孫が代襲相続人として引き継ぐ場合は、この加算は適用されません。
原則は金銭での一括納付ですが、要件を満たせば「延納」により、財産の構成などに応じて最長20年まで分割して納められます。 延納によっても金銭で納付することが困難な金額については、一定の相続財産で納める「物納」を申請できます。 延納には利子税や原則として担保の提供が必要となるため、早めに納税資金を確認しておきましょう。
相続の不安は税理士へ相談を
相続税の計算は非常に複雑で、自己判断で進めると特例の適用漏れや過大な税額を納めてしまう税務リスクが伴います。 特に基礎控除を超える可能性がある方や、特例の利用を検討している方は、相続に強い専門の税理士へ早めに相談することを強く推奨します。
関連コラム
▷関連:税率で比較!相続と贈与はどちらが得で損しない方法はありますか?
▷関連:相続税率を下げて遺産への課税を合法的に圧縮できますか?
▷関連:相続で寄与分や特別寄与料を受け取ると低い税率が適用されますか?
▷関連:過去の相続税率は旧ルールと比べて現在は高くなっていますか?
▷関連:遺贈にかかる税率は何%?税金が割高になるケースはありますか?
監修者:税理士 柏原
商社での経理実務を経て、会計業界へ転身。税理士法人にて約20年にわたり、中小企業の決算・税務申告から、上場企業の連結納税、SPC業務まで幅広く従事。みつきコンサルティングではオーナー企業の事業承継や相続税・贈与税のアドバイスも提供。本記事では、長年の実務経験に基づき、内容の正確性と専門性を担保するため、専門家の視点から監修を行っている。(税理士登録番号:126165)