
遺贈にかかる税率は何%?税金が割高になるケースはありますか?
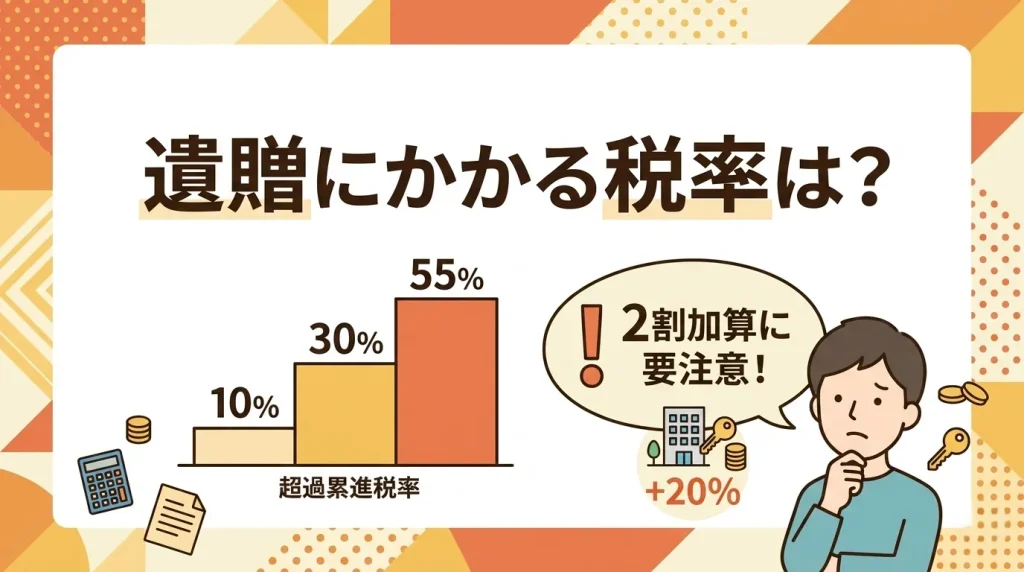
遺贈の税率は相続税と同じ10%〜55%ですが2割加算に要注意。
遺贈には贈与税ではなく相続税が課税されます。税率は通常の相続と同じく超過累進税率適用の仕組み。ただし配偶者や一親等の血族以外が受け取る場合、算出された税額が2割増しになるため注意が必要です。
遺贈は贈与税ではなく相続税の対象
遺贈とは被相続人の遺言により、特定の人や団体へ無償で財産を譲る手続を指します。この行為に対しては贈与税ではなく、相続税が課される仕組みです。
法定相続人以外にも財産を譲れる
相続で財産を引き継げるのは民法で定められた法定相続人のみ。一方で遺贈を用いれば、息子の妻や内縁の配偶者など、お世話になった第三者へも柔軟に財産を引き継ぐことが可能です。
税率は遺産額に応じ10%〜55%
遺贈の税率は以下の表に定める10%〜55%の超過累進税率です。課税遺産総額を法定相続分で分けたと仮定して算出した総額を、実際の取得割合で按分して各人の税額を決定します。
| 法定相続分に応ずる取得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000万円以下 | 10% | - |
| 3,000万円以下 | 15% | 50万円 |
| 5,000万円以下 | 20% | 200万円 |
| 1億円以下 | 30% | 700万円 |
| 2億円以下 | 40% | 1,700万円 |
| 3億円以下 | 45% | 2,700万円 |
| 6億円以下 | 50% | 4,200万円 |
| 6億円超 | 55% | 7,200万円 |
▷関連:相続税の税率はいくらですか?計算方法や早見表はありますか?
遺贈で税負担が重くなる2割加算の制度
遺贈において最も気を付けるべきルールが相続税の2割加算です。同じ財産額を引き継いだとしても、被相続人との関係性によって納めるべき税金が大きく跳ね上がります。
配偶者や一親等以外は税額が1.2倍
被相続人の配偶者や一親等の血族(父母や子)以外が財産を受け取る場合、算出された税額に2割が加算されます。法定相続人であっても兄弟姉妹が取得すれば2割加算の対象です。友人や法人も当然該当する決まり。
💡 プロが教える!実務のワンポイント
教科書的な回答では孫も2割加算ですが、実務の現場では例外が存在します。子が既に亡くなり代襲相続人となった孫は加算されません。しかし節税目的で被相続人の養子となった孫(孫養子)は2割加算の対象となるケースも。この判定を誤り申告額が不足する事例がよく見受けられます。
▷関連:相続税の税率はいくらですか?計算方法や早見表はありますか?
基礎控除と非課税枠の計算上の注意点
相続税の計算を独力で行う際、控除額の取り扱いで計算ミスが頻発します。遺贈を受けた人がいる場合、法定相続人だけの相続とは計算の前提が異なるためです。大変ですが、一つずつ確認を進めましょう。
受遺者は基礎控除の人数に含まない
相続税には「3000万円+600万円×法定相続人の数」という基礎控除の計算式が存在。遺贈で財産を受け取った第三者は、この人数に含めません。受遺者が何人増えても非課税枠は拡大しないのです。
死亡保険金などの非課税枠も対象外
死亡保険金や死亡退職金には「500万円×法定相続人の数」の非課税枠が用意されています。しかし法定相続人以外がこれらの金銭を受け取った場合、この枠は使えない仕組み。受け取った全額がそのまま課税対象となります。
不動産を遺贈する際の重い税金負担
現金ではなく土地や建物を遺贈するケースでは、名義変更の手続に伴い別途税金が発生します。通常の相続手続きと比べて、大幅にコストが膨らむ点に留意してください。
登録免許税が相続の5倍にあたる2%
不動産を取得して登記を行う際、登録免許税を納めます。以下の表で比較するとおり、法定相続人が相続で引き継ぐ場合の税率は固定資産税評価額の0.4%という決まり。対して法定相続人以外が遺贈で引き継ぐ場合、5倍にあたる2%が課税されます。
| 税金の種類 | 相続の場合 | 遺贈(特定遺贈)の場合 |
|---|---|---|
| 登録免許税 | 固定資産税評価額の0.4% | 固定資産税評価額の2% |
| 不動産取得税 | かからない | かかる |
特定遺贈では不動産取得税も発生
相続で不動産を取得した場合は不動産取得税がかかりません。しかし「この土地を譲る」と特定の財産を指定する特定遺贈で第三者が不動産を受け取った場合、評価額に対して原則課税されます。
💡 プロが教える!実務のワンポイント
一般的には不動産取得税を嫌って包括遺贈を選ぶ方もいますが、専門家の視点では特定遺贈をお勧めするケースが意外と多いのが実情。「全財産の3分の1」といった包括遺贈はマイナスの借金も引き継ぐリスクを持ちます。他の相続人との遺産分割協議に巻き込まれる負担を考慮すると、特定遺贈が無難な選択と言えるでしょう。
遺贈における特例の適用と法人への寄付
遺贈する相手が親族か、あるいは法人や慈善団体かによっても税務上の取り扱いは一変します。良かれと思った遺贈が思わぬ課税を招くことも珍しくありません。
小規模宅地等の特例は適用要件が限定
土地の評価額を最大80%減額できる小規模宅地等の特例は、非常に強力な節税策と言えます。しかし全くの第三者が遺贈を受けた場合、この特例は使えません。被相続人の親族であり、かつ同居などの要件を満たす必要があります。
法人への遺贈とみなし譲渡所得税
NPO法人等への遺贈は原則として相続税が非課税という原則。ただし不動産や株式など含み益がある財産を法人に特定遺贈した場合、相続人にみなし譲渡所得税が課せられることがあります。税負担だけが遺族にのしかかる恐れがあるため要注意です。
💡 プロが教える!実務のワンポイント
当事務所の過去の事例では、第三者や法人への多額の遺贈が原因で、法定相続人から遺留分(最低限保障された取り分)を侵害されたと請求され揉めることがよくありました。税務調査のリスクと親族間の争いを防ぐため、事前の丁寧な説明と遺言書への付言事項の記載をしておくのが無難です。
遺贈の税率に関するFAQ
いいえ、贈与税ではなく相続税が課税されます。遺言による財産の移転は、被相続人の死亡を原因とするためです。ただし生前に契約を結んで引き継ぐ「死因贈与」の場合も、実務上は贈与税ではなく相続税の対象として扱われます。
適用される超過累進税率のテーブル(10%〜55%)自体は全く同じです。しかし受遺者が配偶者や一親等の血族以外であれば、算出された税額に2割が加算されます。そのため結果として手元に残る金額は少なくなる点に注意が必要です。
遺産全体の総額が「3000万円+600万円×法定相続人の数」の範囲内であれば無税になります。注意点として、この法定相続人の数に遺贈を受けた第三者はカウントできません。専門家の実務でも、この枠の計算を間違えて申告漏れを起こすケースが散見されます。
相続税のほかに、登記の際の登録免許税が通常の相続の5倍(2%)かかります。また特定の不動産を指定して譲り受けた場合、不動産取得税も課税対象です。手続の途中で納税資金が不足しないよう、事前の丁寧なシミュレーションが不可欠と言えます。
相続の不安は税理士へ相談を
遺贈は親族や第三者への想いを実現できる有効な手段ですが、2割加算や特例の適用外など、自己判断による計算ミスや税務リスクが伴います。後々の親族間トラブルやペナルティを回避するためにも、早い段階で相続実務に精通した税理士へご相談されることを強くお勧めいたします。
関連コラム
▷関連:税率で比較!相続と贈与はどちらが得で損しない方法はありますか?
▷関連:相続税率を下げて遺産への課税を合法的に圧縮できますか?
▷関連:相続で寄与分や特別寄与料を受け取ると低い税率が適用されますか?
▷関連:過去の相続税率は旧ルールと比べて現在は高くなっていますか?

監修者:税理士 柏原
商社での経理実務を経て、会計業界へ転身。税理士法人にて約20年にわたり、中小企業の決算・税務申告から、上場企業の連結納税、SPC業務まで幅広く従事。みつきコンサルティングではオーナー企業の事業承継や相続税・贈与税のアドバイスも提供。本記事では、長年の実務経験に基づき、内容の正確性と専門性を担保するため、専門家の視点から監修を行っている。(税理士登録番号:126165)