
税率で比較!相続と贈与はどちらが得で損しない方法はありますか?
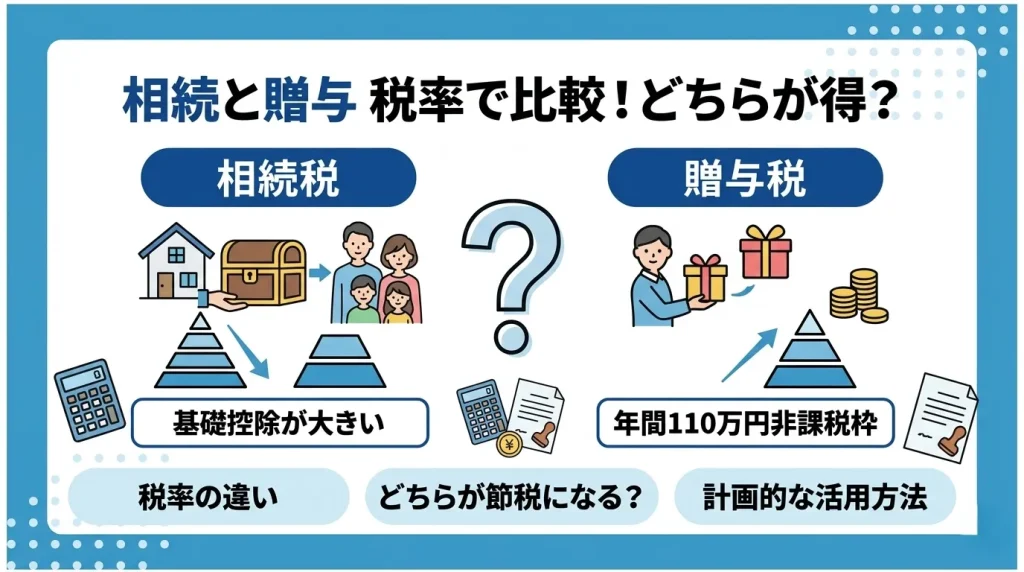
相続税の方が税率は低いですが、計画的な生前贈与で全体の税負担を軽減できます。
相続税は一般的に贈与税よりも低い税率で計算されます。基礎控除が非常に大きいため、そのまま遺産を引き継ぐ方が有利に見えるかもしれません。しかし、贈与税には年間110万円の非課税枠があり、これを長期間活用することで将来の相続財産を確実に減額可能。両方の制度を正しく理解し、賢く使い分けることが大切です。
相続税と贈与税の税率・構造の違い
どちらの税金も、金額が大きくなるほど税率が上がる超過累進課税という仕組みを採用しています。最低税率は10%、最高税率は55%と同じ。一見すると同じに見えますが、贈与税の方が低い金額から高い税率が適用される構造になっています。つまり、同じ金額を一度に渡すなら、相続税の方が税額は安く済みます。
▷関連:相続税の税率はいくらですか?計算方法や早見表はありますか?
基礎控除の比較
相続税の基礎控除は「3,000万円+600万円×法定相続人の数」です。被相続人(亡くなった人)の財産がこの金額以下なら無税となります。一方、贈与税の基礎控除は「年間110万円」。額は小さいですが、毎年繰り返し使え、複数の人に渡すことも可能です。長期的に見れば大きな非課税枠を生み出せます。
💡 プロが教える!実務のワンポイント
教科書的な回答は「年間110万円以下なら無申告で大丈夫」というものですが、税務調査のリスクを考えると注意が必要です。当事務所の過去の事例では、毎年同じ時期に同じ金額を振り込んでいたため、最初から多額の贈与を意図した「連年贈与」とみなされそうになったケースが存在。毎回贈与契約書を作成しておくのが無難です。
▷関連:自分で相続税の計算をして税務署に申告することはできますか?
生前贈与の持ち戻し期間(7年ルール)
生前贈与には大きな注意点があります。相続開始前7年以内に行われた贈与は、相続財産に加算(持ち戻し)されて相続税の対象となります。以前は3年でしたが、西暦2024年の税制改正により段階的に7年へと延長。節税目的で駆け込みで贈与をしても、亡くなる直前のものでは無効になってしまいます。早めの対策が肝心です。
相続税と贈与税の速算表を活用した税金計算
相続税と贈与税の計算には、それぞれ国税庁が定める速算表を用います。基礎控除を差し引いた後の金額に対して、以下の表の税率を掛け、控除額を引いて算出。面倒な手続を減らすためにも、目安としてご活用ください。
贈与税の速算表(一般税率)
兄弟間や夫婦間、または親から18歳未満の子への贈与には、一般税率が適用されます。以下の表を用いて計算しましょう。
| 基礎控除後の課税価格 | 税率 | 控除額 |
|---|---|---|
| 200万円以下 | 10% | 0円 |
| 300万円以下 | 15% | 10万円 |
| 400万円以下 | 20% | 25万円 |
| 600万円以下 | 30% | 65万円 |
| 1,000万円以下 | 40% | 125万円 |
| 1,500万円以下 | 45% | 175万円 |
| 3,000万円以下 | 50% | 250万円 |
| 3,000万円超 | 55% | 400万円 |
贈与税の速算表(特例税率)
祖父母や父母など(直系尊属)から、贈与を受けた年の1月1日時点で18歳以上の子や孫へ贈与する場合は、特例税率を使います。一般税率よりも少し負担が軽い設計。下表をご確認ください。
| 基礎控除後の課税価格 | 税率 | 控除額 |
|---|---|---|
| 200万円以下 | 10% | 0円 |
| 400万円以下 | 15% | 10万円 |
| 600万円以下 | 20% | 30万円 |
| 1,000万円以下 | 30% | 90万円 |
| 1,500万円以下 | 40% | 190万円 |
| 3,000万円以下 | 45% | 265万円 |
| 4,500万円以下 | 50% | 415万円 |
| 4,500万円超 | 55% | 640万円 |
相続税の速算表
相続税は、全財産から基礎控除を引いた額を、一旦法定相続分で分けたと仮定して以下の表に当てはめます。贈与税と比べて、高い税率が適用される金額のハードルがずっと高く設定されているのが特徴。
| 課税遺産総額 | 税率 | 控除額 |
|---|---|---|
| 1,000万円以下 | 10% | 0円 |
| 3,000万円以下 | 15% | 50万円 |
| 5,000万円以下 | 20% | 200万円 |
| 1億円以下 | 30% | 700万円 |
| 2億円以下 | 40% | 1,700万円 |
| 3億円以下 | 45% | 2,700万円 |
| 6億円以下 | 50% | 4,200万円 |
| 6億円超 | 55% | 7,200万円 |
💡 プロが教える!実務のワンポイント
一般的には「110万円以下なら無税」という知識が広まっていますが、税理士の実務では、あえて110万円を少し超える額を贈与し、少額の贈与税を申告・納付する手法をお勧めすることが多いです。これにより税務署に贈与の事実を明確に残すことができ、後々のトラブルを防ぐ強力な証拠へと変化。
税負担を軽くする相続と贈与の対策ポイント
税率や速算表の仕組みがわかったところで、実際の節税対策としてどのように制度を組み合わせればよいのか、具体的なポイントを解説します。
少額の長期贈与で財産を減らす
最も基本となるのは、暦年課税の基礎控除である年間110万円を活用した少額の長期贈与です。複数の子や孫に対して、10年、20年と継続して贈与を行うことで、無税で数千万円規模の資産を移転できます。早めに始めるほど効果は絶大。大変ですが、一つずつ進めれば大丈夫です。
相続時精算課税制度の活用
60歳以上の父母・祖父母から18歳以上の子・孫へ贈与する際、2,500万円まで非課税となる「相続時精算課税」という制度があります。最終的に相続財産に加算されて相続税の対象となりますが、西暦2024年からは年110万円の基礎控除が新設。使い勝手が大きく向上しました。
💡 プロが教える!実務のワンポイント
一般的には「相続時精算課税を選ぶと暦年課税に戻れないから慎重に」と言われます。しかし、実務の現場では、将来値上がりが見込まれる自社株や不動産を移転するケースが意外と多いもの。贈与時の低い評価額で相続税が計算されるため、将来の資産価値上昇による税負担増を回避する強力なカードになります。
各種の非課税特例をフル活用する
住宅取得等資金の贈与、教育資金の一括贈与、結婚・子育て資金の一括贈与など、特定の目的であれば非課税枠が大きく広がる特例があります。これらをうまく使えば、子や孫の生活を支援しつつ相続財産を効果的に減らすことが可能。
相続税の大きな控除も忘れずに
相続が発生した後も、配偶者の税額軽減や、小規模宅地等の特例といった制度があります。これらを適用すれば、多額の遺産があっても相続税がゼロになるケースも珍しくありません。生前対策と合わせて検討しましょう。
💡 プロが教える!実務のワンポイント
配偶者の税額軽減は非常に強力ですが、当事務所の過去の事例では、目先の税金をゼロにするために配偶者に全財産を集中させ、結果的に次の相続で子どもに莫大な税負担がのしかかり、親族内で揉めるケースがよくありました。専門家の視点では、次の相続まで見据えたバランスの良い遺産分割が不可欠。
相続と贈与の税率に関するFAQ
手渡しであっても税務署は把握可能です。被相続人の過去の預金引き出し履歴や、お金を受け取った側の高額な買い物の資金源などを徹底的に調査。無申告が発覚すると重いペナルティが科されるため、銀行振込で記録を残し、正しく申告することが実務の基本です。
自身の財産の相続税率を試算し、それよりも低い贈与税率の範囲内で生前贈与を行うのが基本です。ただし、不動産の移転には登録免許税などがかかるため、単純な税率比較だけでなくトータルコストでの判断が必要。不安な場合は専門家へ試算を依頼してください。
はい、効果的です。孫への贈与は、原則として相続開始前7年以内の持ち戻しルールが適用されません。また、親を飛び越えて財産を移転できるため、相続税が課税される回数を1回減らせるという大きなメリットが存在。
相続の不安は税理士へ相談を
生前贈与や特例の適用には厳格な要件があり、自己判断で進めると多額の追徴課税や親族間のトラブルに発展する税務リスクが伴います。大切な会社や家族、資産を確実に守るためにも、手続や計算に不安を感じたら、まずは専門家である税理士へご相談を。
関連コラム
▷関連:相続税率を下げて遺産への課税を合法的に圧縮できますか?
▷関連:相続で寄与分や特別寄与料を受け取ると低い税率が適用されますか?
▷関連:過去の相続税率は旧ルールと比べて現在は高くなっていますか?
▷関連:相続税の最高税率55%で遺産の半分が消えることはありますか?
▷関連:遺贈にかかる税率は何%?税金が割高になるケースはありますか?

監修者:税理士 柏原
商社での経理実務を経て、会計業界へ転身。税理士法人にて約20年にわたり、中小企業の決算・税務申告から、上場企業の連結納税、SPC業務まで幅広く従事。みつきコンサルティングではオーナー企業の事業承継や相続税・贈与税のアドバイスも提供。本記事では、長年の実務経験に基づき、内容の正確性と専門性を担保するため、専門家の視点から監修を行っている。(税理士登録番号:126165)