
過去の相続税率は旧ルールと比べて現在は高くなっていますか?
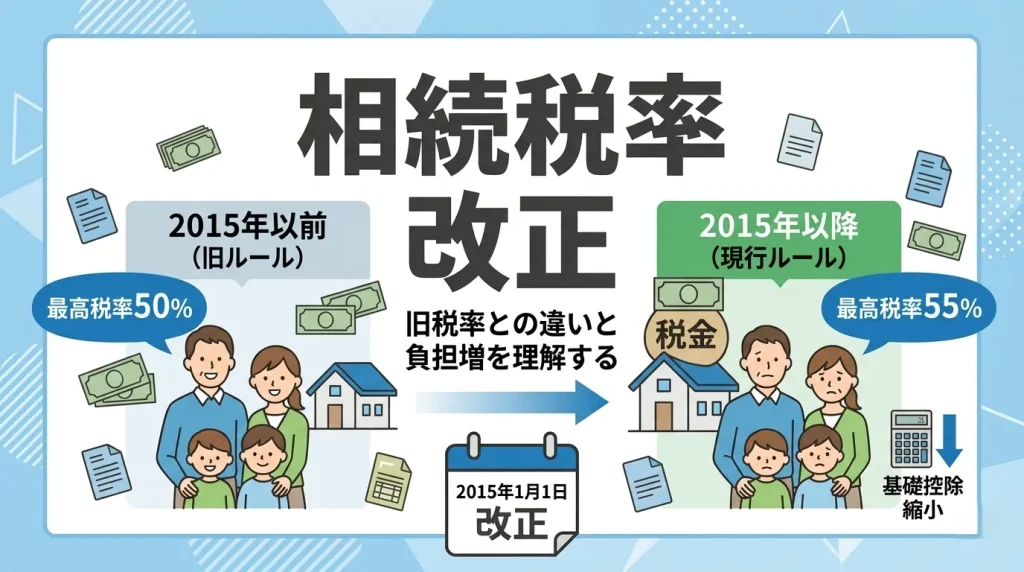
2015年の法改正で最高税率は55%に引き上げられ基礎控除も大幅に縮小されました。
2015年(平成27年)1月1日の法改正を境に、相続税の負担は大きく増加しました。 旧ルールでは最高税率が50%でしたが、現行では55%まで引き上げられています。 多くの方にとって身近な基礎控除枠も大幅に削られました。 事前の対策を行わない場合、想像以上の税負担に苦しむご遺族は少なくありません。 大切なご家族や会社を守るためにも、まずは旧税率と現在のルールの違いを正しく理解することが第一歩。 大変な時期かもしれませんが、一つずつ進めれば大丈夫です。
旧制度と現行制度の適用を分ける基準日
被相続人が息を引き取ったその日が相続開始日となり、適用される税法を決定づける重要な基準として扱われます。たとえば2014年12月31日の深夜に亡くなった場合は旧制度の対象。年が明けた2015年1月1日以降であれば現行制度の対象に。日付を跨ぐだけで結果が変わります。
▷関連:相続税の税率はいくらですか?計算方法や早見表はありますか?
基礎控除額が大幅に縮小され課税対象者が急増
かつての基礎控除は「5,000万円+1,000万円×法定相続人の数」でした。しかし法改正により「3,000万円+600万円×法定相続人の数」へと大幅に縮小。この結果、課税割合は約1.8倍に増加し、多くの方が申告対象となりました。
💡 プロが教える!実務のワンポイント
一般的には「うちは資産家ではないから相続税とは無縁」と言われますが、実務の現場では都心部に持ち家があるだけで基礎控除を超え、申告が必要となるケースが意外と多いです。
▷関連:自分で相続税の計算をして税務署に申告することはできますか?
税率の段階と最高税率が引き上げられました
旧制度では最高税率50%の6段階にとどまっていました。現行制度では2億円を超える遺産に対する税率がさらに細分化され、最高税率55%の8段階に変更。富裕層への課税が強まっています。
新旧の相続税率と控除額の比較表
以下の表に新旧の制度の違いをまとめました。2億円超の取得額に対する税率が最大55%に引き上げられています。
| 法定相続分に応ずる取得金額 | 旧税率 | 新税率 |
|---|---|---|
| 1,000万円以下 | 10% | 10% |
| 3,000万円以下 | 15% | 15% |
| 5,000万円以下 | 20% | 20% |
| 1億円以下 | 30% | 30% |
| 2億円以下 | 40% | 40% |
| 3億円以下 | 40% | 45% |
| 6億円以下 | 50% | 50% |
| 6億円超 | 50% | 55% |
取得金額ごとの税負担額のシミュレーション
法改正により税負担がどの程度変化したのか、法定相続分で遺産を取得した場合の試算を考えてみましょう。課税価格が1億円のケースでも、基礎控除の縮小と税率の変更により、手元に残る財産額に少なからず差が生じます。
💡 プロが教える!実務のワンポイント
教科書的な回答は「増税により税金が跳ね上がる」ですが、税務調査のリスクを考えると特例の適用要件を慎重に満たしておくのが無難。要件から外れて多額の追徴課税を受けるよりも、手堅い生前対策を打つことが最優先の課題と言えるでしょう。
過去には最高税率75%の時代も存在
現在の最高税率は55%へと引き上げられましたが、歴史を遡ると税負担はさらに重い時代がありました。1988年(昭和63年)1月1日の抜本改正以前には、最高税率75%の14段階が適用されていた時期もあったほど。
未成年者控除と障害者控除の拡充
基礎控除の縮小や税率の引き上げだけでなく、納税者に有利な改正も行われました。未成年者控除や障害者控除の額が、1年につき6万円から10万円へと増額されています。負担を減らす制度も存在。
配偶者の税額軽減で生活を保障
残された配偶者の生活を守るための特例も健在。配偶者が取得した財産のうち、1億6,000万円または法定相続分のどちらか多い金額までは税金がかかりません。非常に強力な減税効果を発揮します。
💡 プロが教える!実務のワンポイント
当事務所の過去の事例では、配偶者控除を使えば無税になると思い込み、申告自体を忘れて手続が止まることがよくありました。この特例を適用するためには、期限内の税務申告が必須条件であることを忘れないでください。
小規模宅地等の特例の活用と面積要件
自宅として使っていた土地の評価額を最大80%減額できる強力な制度が、小規模宅地等の特例です。改正により特定居住用宅地等の上限面積が240平方メートルから330平方メートルへと拡大。増税への重要な対抗策となります。
相続時精算課税制度の要件緩和
親や祖父母から生前にまとまった財産を譲り受ける際、2,500万円まで贈与税が無税になる制度も変更されています。贈与者の年齢制限が65歳以上から60歳以上へと引き下げられ、孫への贈与も可能へと範囲が広がりました。
教育資金や結婚・子育て資金の非課税措置
直系尊属からの一括贈与に関する非課税措置も、期間延長や要件の見直しが繰り返されています。次世代へスムーズに資産を移転するための選択肢として、積極的に活用を検討すべき優遇措置の代表格です。
財産構成と事前の納税資金対策
遺産のうち、土地や家屋などの不動産が占める割合は3割を超えます。分けにくい不動産が多く現金が少ない場合、納税資金が足りなくなる恐れが。生前贈与で親の財産を減らし、子の財産を増やす対策が効果的です。
不動産の評価額を下げる節税のセオリー
現金で資産を保有するよりも、賃貸アパートを建築するなどで不動産に組み替えた方が、評価額を大きく下げることが可能です。固定資産税評価額や借地権割合などを計算に組み込み、財産全体の価値を計画的に圧縮します。
💡 プロが教える!実務のワンポイント
借金をすれば税金対策になると信じている方がいますが、建てた後の収益性が大前提。空室リスクや金利上昇で事業が回らなくなれば本末転倒となり、当事務所でもそうしたご相談を多数受けてきました。
準確定申告の手続と申告期限
故人が事業を営んでいたり、不動産所得があったりした場合、亡くなった日から4ヶ月以内に準確定申告を行う義務が生じます。通常の所得税申告とは期限が異なるため、速やかに準備に取り掛かる必要があります。
配偶者居住権の創設による権利の保護
近年の民法改正により、残された配偶者が自宅に住み続けられる配偶者居住権が新設されました。不動産の所有権と居住権を切り離すことで、配偶者の住まいと生活費の両方をバランスよく確保する狙いがあります。
遺言書の方式緩和と保管制度のスタート
自筆証書遺言の作成にあたり、財産目録についてはパソコンでの作成や通帳のコピー添付が認められるようになりました。さらに、法務局での保管制度も始まり、紛失や改ざんのリスクを劇的に減らすことが可能です。
名義預金やタンス預金は税務署に把握されるか
故人の名義ではない口座であっても、実質的に故人が管理していた資金は名義預金として課税対象に含まれます。税務署の調査能力は極めて高く、資金の流れは過去に遡って正確に把握されていると考えるべきです。
相続発生後の手続タイムスケジュール
いざという時に慌てないよう、以下の手順リストを参考に全体の流れを把握しておきましょう。
- 相続開始から10ヶ月以内に遺産分割協議と税の申告納付
- 相続開始から3ヶ月以内に放棄や限定承認の判断
- 相続開始から4ヶ月以内に準確定申告
相続税率に関するFAQ
被相続人が2014年12月31日以前に亡くなっている場合、遺産分割が現在まで長引いていたとしても、適用されるのは当時の旧税率と旧基礎控除です。死亡日基準で判断されるため、現行の法律が遡及して適用されることはありません。
国税庁の統計資料によると、改正前(2014年)の課税割合は4.4%でしたが、改正後(2015年)には8.0%となり約1.8倍に増加しました。とくに都市部では地価が高いため、申告対象となる方の割合が大きく跳ね上がっています。
結婚して20年以上の夫婦間で居住用不動産を生前贈与した場合、相続財産の計算対象から除外される特例があります。遺産総額を圧縮できるため、結果として適用される税率の区分を下げ、節税につながる可能性があります。
申告期限である10ヶ月を過ぎると、配偶者の税額軽減や小規模宅地等の特例が使えなくなるだけでなく、延滞税などのペナルティが課されます。未分割のままでも一旦法定相続分で申告し、後日やり直すのが鉄則です。
相続の不安は税理士へ相談を
複雑な法律の変遷を正しく理解し、ご自身にとって最適な申告を行うのは至難の業です。自己判断で特例を誤用したり申告を漏らしたりすると、多額のペナルティを課される税務リスクが伴います。大切な財産を守るためにも専門家へ相談しましょう。
関連コラム
▷関連:税率で比較!相続と贈与はどちらが得で損しない方法はありますか?
▷関連:相続税率を下げて遺産への課税を合法的に圧縮できますか?
▷関連:相続で寄与分や特別寄与料を受け取ると低い税率が適用されますか?
▷関連:相続税の最高税率55%で遺産の半分が消えることはありますか?
▷関連:遺贈にかかる税率は何%?税金が割高になるケースはありますか?

監修者:税理士 柏原
商社での経理実務を経て、会計業界へ転身。税理士法人にて約20年にわたり、中小企業の決算・税務申告から、上場企業の連結納税、SPC業務まで幅広く従事。みつきコンサルティングではオーナー企業の事業承継や相続税・贈与税のアドバイスも提供。本記事では、長年の実務経験に基づき、内容の正確性と専門性を担保するため、専門家の視点から監修を行っている。(税理士登録番号:126165)