
相続時精算課税制度で3000万円贈与すると税負担は本当に減りますか?
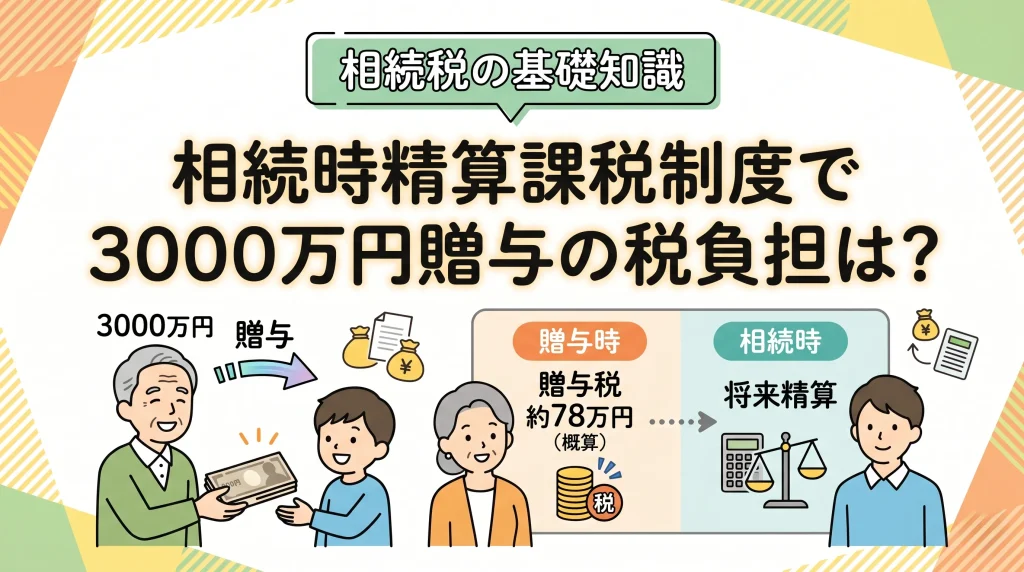
3000万円の贈与では贈与税78万円が課され完全な無税にはなりません。
相続時精算課税制度を活用して3000万円を贈与する場合、手続を経ることで贈与税を約78万円に抑えることが可能です。完全な無税にはならず、将来の相続時にこの贈与分が加算され精算される仕組みを採用しています。税負担を一時的に先送りする側面が強い制度と言えるでしょう。会社の将来やご家族の生活を守るため、まずは制度の全体像を把握してください。大変ですが、一つずつ進めれば大丈夫です。
相続時精算課税制度による贈与の仕組み
事業承継や生前対策に悩む経営者にとって、制度の正確な理解は欠かせません。基本構造と法改正の影響を解説します。
特別控除2500万円の強力な非課税枠
この制度の最大の魅力は、累計2500万円という大規模な特別控除を利用できる点にあります。自社株や不動産など、評価額が高くなりがちな資産を後継者へ引き継ぐ際に非常に有効な手段です。高額な贈与税を支払うことなく、スムーズな財産移転を実現できるでしょう。
2024年に新設された基礎控除110万円
さらに2024年(令和6年)より、年110万円の基礎控除枠が新設されて利便性が飛躍的に向上しました。この枠内の贈与であれば申告すら不要となり、毎年の少額贈与を手軽に行えます。税務上の負担を減らしつつ、家族へ着実に資産を渡していくことが可能です。
3000万円を贈与した場合の計算例
基礎控除と特別控除を差し引いた額に対して、一律20%の税率を掛けて税額を算出します。具体的な計算式は以下の通りです。 (3000万円 – 110万円 – 2500万円) × 20% = 78万円。 もし過去の贈与で2500万円の枠を使い切っていない場合は、さらに非課税枠が残る仕組みです。
💡 プロが教える!実務のワンポイント
一般的には非課税の範囲が広いと言われますが、実務の現場では予想外の課税に驚くケースが意外と多いです。3000万円の財産移転では、手元から78万円の現金納付が必須となります。自社株などの現金化しにくい資産を贈与する場合、納税資金の枯渇を招かないよう事前の準備を決して怠らないでください。
▷関連:相続した空き家を売却したとき3000万円特別控除は使えますか?
贈与税と将来の相続税を精算するルール
贈与時に支払った税金は、被相続人(故人)の相続が発生した際に最終的な精算を行います。
贈与財産の相続財産への持ち戻しと加算
贈与した財産は、亡くなった時の相続財産に持ち戻されて加算され、再計算されるルールです。2024年以降は、基礎控除110万円を引いた後の金額を加算対象とします。算出した相続税の総額から、すでに納付済みの贈与税78万円を差し引いて調整完了となります。
相続税の基礎控除額と課税対象の関係
相続税の計算には定型の基礎控除枠が存在します。 3000万円 +(600万円 × 法定相続人の数)。 持ち戻し加算された金額を含めた遺産総額がこの基礎控除を超えると、最終的に多額の相続税がかかる可能性があります。ご自身の財産総額を早めに把握しておくべきでしょう。
💡 プロが教える!実務のワンポイント
教科書的な回答は基礎控除内に収めることですが、税務調査のリスクを考えると早めに専門家へ試算を依頼しておくのが無難です。当事務所の過去の事例では、将来の財産増加を見越して生前贈与を前倒しで実行し、親族間の揉め事を未然に防ぎつつ大幅な節税に成功したケースもありました。
▷関連:自分で相続税の計算をして税務署に申告することはできますか?
制度を利用するための適用要件
この制度は誰でも自由に使えるわけではありません。年齢などの明確な利用条件が定められています。
贈与者に関する年齢条件の確認
贈与を行う側(財産を渡す人)は、贈与をした年の1月1日時点で60歳以上の父母または祖父母である必要があります。リタイアを視野に入れた経営者の方であれば、多くの場合この条件をクリアできるでしょう。事業承継のタイミングを見計らって活用を検討してください。
受贈者に関する年齢と続柄の条件
贈与を受ける側(財産をもらう人)は、贈与を受けた年の1月1日時点で18歳以上の子や孫に限定されます。後継者となる子や孫へ、まとまった事業用資産や株式を早期に移譲したいケースで、この要件がしっかりと機能するわけです。
制度を利用する大きなメリット
従来の暦年贈与と比較した場合の明確な利点と、節税に直結するポイントを順に整理します。
一度に多額の財産をスムーズに移転できる
暦年贈与は年間110万円までしか非課税にならず、高額資産の移転には不向きです。しかし精算課税制度を使えば、一気に2500万円まで無税で財産を移転できます。自社株の譲渡など、事業承継でまとまった資金や資産が急遽必要な状況に非常に適しています。
値上がりが確実な財産の事前贈与に有利
将来的に価値が上がると予想される不動産や株式は、早めに贈与しておくことで節税効果を生みます。相続時の加算額は「贈与時の評価額」で固定されるため、その後の値上がり分には相続税がかかりません。資産価値を見極める眼力が問われるポイントです。
収益を生み出す賃貸アパートなどの贈与
家賃収入を生むアパートなどの収益物件を贈与すれば、その後の家賃収入は受贈者(子など)の財産となります。親の手元に現金が蓄積されるのを防ぎ、将来の相続財産の増加を食い止めることが可能です。資産管理の観点からも極めて有効な選択肢と言えるでしょう。
制度を利用する際の深刻な注意点
一度選択すると後戻りできない等のデメリットを事前にしっかりと確認し、失敗を防いでください。
暦年課税への変更は二度とできない
最大の注意点は、一度選択するとその贈与者からの贈与について暦年課税には戻れないという厳しい制約です。目先のメリットだけでなく、長期的な視点での慎重な判断が欠かせません。
ただし、年110万円までの基礎控除枠は精算課税でも利用可能であり、この枠内の贈与であれば将来の相続財産へ加算されることもありません。そのため、選択後も110万円枠を活用した計画的な生前贈与を続けることができます。
小規模宅地等の特例が絶対に適用できない
土地を生前贈与した場合、相続時に小規模宅地等の特例を適用できません。評価額を最大80%も減額できるこの強力な特例を失うのは、残された家族にとって大きな痛手です。同居しているご自宅の土地などの贈与には、この制度は明らかに向いていないでしょう。
不動産取得税や登録免許税のコスト増
不動産を生前贈与すると、相続で引き継ぐ場合と比較して登録免許税が割高になり、不動産取得税も新たに課税されます。税金の計算上は有利に見えても、これらの流通税の負担を含めるとトータルで損をしてしまう可能性も否定できません。総合的なコスト比較が必須です。
💡 プロが教える!実務のワンポイント
実務の現場では、小規模宅地等の特例が使えなくなり相続税が跳ね上がって深く後悔するケースが意外と多いです。専門家の視点では、自宅の土地は贈与せず相続でそのまま引き継ぎ、値上がりが確実な株式や現金、収益物件のみを制度の対象とすることを強くおすすめします。
手続きと国税庁への正しい申告方法
せっかくの制度も、申告漏れがあれば無効になります。具体的な申告方法と必要な書類を確認してください。
具体的な申告の流れと厳格な期限
制度を正しく利用するには、初回の贈与を受けた翌年の申告期間内に手続が必須となります。以下のリストの順に、計画的に作業を進めてください。
- 贈与を受けた翌年の2月1日から3月15日までに申告書類を揃える。
- 受贈者の納税地を所轄する税務署へ書類一式を確実に提出する。
- 特別控除枠を超える場合は期限内に贈与税を全額納付する。
提出が必要な添付書類の完全一覧
税務署へ提出を求められる主な公的書類を以下の表にまとめました。不足や漏れがないようにしっかり確認してください。 以下の表に必要書類の一覧を示します。
| 提出書類 | 役割や確認できる内容 |
|---|---|
| 相続時精算課税選択届出書 | 制度選択の正式な意思表示となる専用用紙 |
| 受贈者の戸籍謄本など | 氏名・生年月日・推定相続人であることの証明 (贈与を受けた日以後に作成されたもの) |
💡 プロが教える!実務のワンポイント
当事務所の過去の事例では、この書類の不備で手続が止まることがよくありました。戸籍などの公的書類は、かつては本籍地へ郵送などで請求する必要があり思いのほか時間がかかりましたが、現在は最寄りの市区町村の窓口でも戸籍謄本等を取得できる(広域交付制度)ため、以前よりはスムーズに入手できるようになっています。
ただし、相続手続きでは複数の世代や多くの書類が必要になるケースも多いため、余裕を持った準備が重要です。
相続時精算課税制度と3000万円に関するFAQ
はい、2024年以降は毎年110万円の基礎控除枠が継続して利用可能です。この枠内に収まる少額の贈与であれば面倒な申告手続は一切不要であり、将来の相続財産への加算対象からも外れます。一般的にはあまり知られていませんが、実務の現場ではこの非課税枠を最大限活用するケースが意外と多いです。
18歳以上の孫への贈与にも本制度を問題なく利用できます。ただし、贈与者が亡くなった際の相続税計算において、孫は原則として税額が2割加算される厳格なルールが存在します。税理士の実務では、この2割加算のペナルティを完全に見落として後から後悔する相談が後を絶ちません。
一度この制度を選択すると、同じ贈与者からの贈与は二度と暦年贈与に戻せません。しかし、父からの贈与は精算課税、母からの贈与は暦年課税といった親ごとの使い分け自体は適法に可能です。専門家の視点では、誰の財産をどの制度で移転するか、事前の緻密なシミュレーションが必須と考えます。
相続の不安は税理士へ相談を
相続時精算課税制度は複雑な要件が絡み合っており、自己判断での利用は予期せぬ税負担などの重大な税務リスクを伴います。大切な会社や家族の未来を守るためにも、手遅れになる前に相続実務に強い専門の税理士へ相談し、確実なアドバイスを受けることをおすすめします。
関連コラム
▷関連:相続で3000万円の保険控除を利用して税負担を軽減できますか?
▷関連:相続した空き家で3000万円特別控除を受ける相続手続はありますか?
▷関連:相続した施設入居者の家で3000万円の特別控除は使えますか?
▷関連:3000万円控除は相続人の数で上限額が変わるケースがありますか?
▷関連:相続した更地の売却で3000万円控除は使えますか?
▷関連:相続した空き家の解体後、譲渡の3000万円控除は使えますか?
▷関連:実家の相続で譲渡所得税の3000万円控除は使えますか?
▷関連:親から3000万相続しても非課税となるケースはありますか?
▷関連:遺産3000万以下の相続なら申告は不要で合っていますか?
▷関連:平成27年の税制改正によって相続税の負担は増えましたか?

監修者:税理士 柏原
商社での経理実務を経て、会計業界へ転身。税理士法人にて約20年にわたり、中小企業の決算・税務申告から、上場企業の連結納税、SPC業務まで幅広く従事。みつきコンサルティングではオーナー企業の事業承継や相続税・贈与税のアドバイスも提供。本記事では、長年の実務経験に基づき、内容の正確性と専門性を担保するため、専門家の視点から監修を行っている。(税理士登録番号:126165)