
3000万円控除は相続人の数で上限額が変わるケースがありますか?
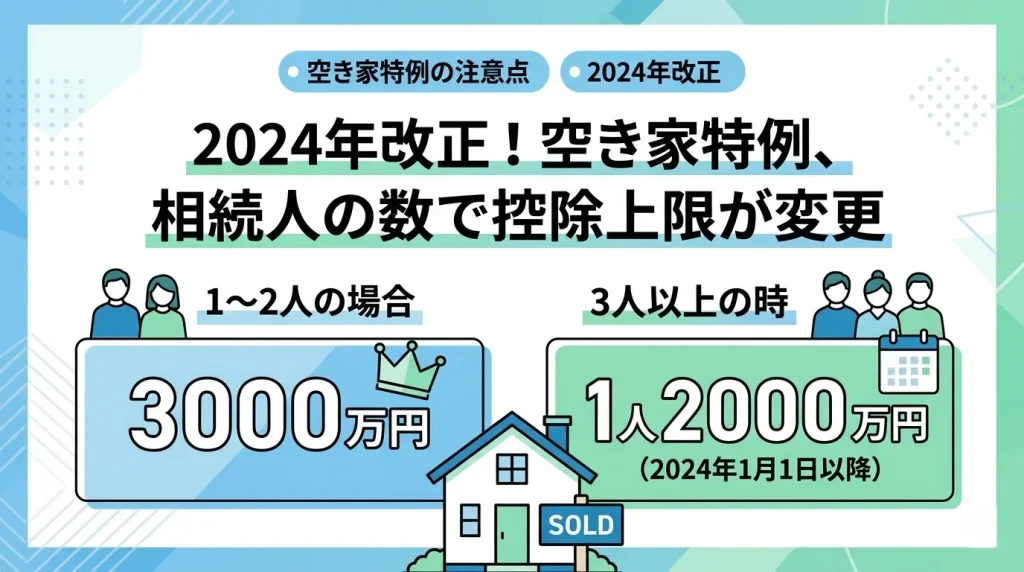
2024年の改正により、空き家を相続した相続人が3人以上いる場合は、1人あたりの控除上限額が2,000万円に下がります。
相続した空き家を売却した際の特例は、相続人1人につき最高3000万円の譲渡所得が控除される制度です。しかし、空き家を相続した相続人が3人以上の場合は1人あたり2000万円に引き下げとなる点に留意。この変更は2024年1月1日以降の売却に適用されるため注意が必要です。
空き家特例と相続人の数による控除額の仕組み
相続した実家の売却時に利用できる特例について、まずは基本となる控除額のルールを確認しましょう。相続する人数によって、恩恵を受けられる上限額が変わる仕組みとなっています。
相続人が1人から2人の場合の控除額
家屋と敷地を相続した人が1人、あるいは2人の場合、それぞれ最大3000万円まで控除を受けることが可能です。例えば2人で共有して売却すれば、合計で最大6000万円の譲渡所得を差し引けます。税負担を大きく減らす非常に有効な手段。
相続人が3人以上の場合の控除額
2024年1月1日以降の売却では、相続人が3人以上いると1人あたりの控除額が最大2000万円に制限されます。対象となる物件を複数の兄弟で分ける場合、このルール変更を念頭に置いた手続が必須。
💡 プロが教える!実務のワンポイント
一般的には複数の相続人で共有名義にして売却すると節税になると言われますが、実務の現場では意見の対立で売却が進まないケースが意外と多いです。教科書的な回答は共有して特例を最大限生かすことですが、親族間のトラブルや手続の煩雑さを考慮し、代表者1人が相続して代償金を払う方法を選択しておくのが無難な対応。
▷関連:相続した空き家を売却したとき3000万円特別控除は使えますか?
所得税の空き家特例と相続税の基礎控除の違い
金額が似ているため混同されがちですが、空き家売却時の特例と相続税の基礎控除は全く異なる税金の制度です。それぞれの役割を正しく理解しておきましょう。
空き家特例は所得税を減らす制度
空き家特例は、不動産を売却して利益が出た際にかかる所得税や住民税を計算するための制度です。売却益から最大3000万円を差し引くことで、結果的に譲渡所得税をゼロにできる可能性があります。あくまで不動産を手放した後に問題となる税金の話。
相続税の基礎控除は別の計算式
一方の基礎控除は、遺産全体に対してかかる相続税を計算する際に使われます。計算式は3000万円+600万円×法定相続人の数となっており、この範囲内なら相続税自体が課されません。対象となる税金や適用されるタイミングが全く異なる点に注意。
💡 プロが教える!実務のワンポイント
当事務所の過去の事例では、基礎控除の範囲内だから家を売っても税金はかからないと勘違いされているケースがよくありました。相続税が無税であっても、不動産の売却益には譲渡所得税がかかる可能性があります。税務調査のリスクを考慮した事前の税額試算が推奨されます。
▷関連:自分で相続税の計算をして税務署に申告することはできますか?
3000万円特別控除を利用するための5つの基本要件
この特例を適用するには、建物や売却金額に関する複数の厳しい条件をクリアしなければなりません。以下の表に重要な条件をまとめました。
| 要件の項目 | 詳細な条件の内容 |
|---|---|
| 居住状況 | 相続開始の直前まで被相続人が1人で住んでいたこと |
| 建築時期 | 1981年5月31日以前に建築された建物であること |
| 売却金額 | 売却代金の合計が1億円以下であること |
| 利用状況 | 相続から売却まで事業や貸付や居住に使われていないこと |
| 売却期限 | 2027年12月31日までに売却手続を完了すること |
要件1:被相続人が住んでいた空き家であること
相続の直前まで、被相続人が生活の拠点として使っていた居住用財産であることが前提です。同居人がいた場合は原則として特例の対象外となってしまいます。被相続人が1人で暮らしていた家屋のみを対象とした制度設計。
要件2:1981年5月31日以前に建築された建物
対象となるのは旧耐震基準で建てられた古い家屋です。具体的には1981年5月31日以前に建築された建物に限られます。空き家の増加や放置を防ぐ目的があるため、比較的新しい建物は特例の対象外。
要件3:売却代金が1億円以下であること
不動産の売却価格が1億円以下でなければ制度を利用できません。この金額は不動産全体の売却価格で判定されます。複数の相続人が持分を分割して売却した場合や、時期をずらして売却した際の判断基準も合計額。
要件4:相続から売却まで空き家であること
家屋を相続してから売却するまでの間、誰かが住んだり、人に貸したり、事業に使ったりしていないことが条件です。第三者に賃貸して家賃収入を得てしまうと、その時点で特例の対象外となるおそれがあります。
要件5:2027年12月31日までの売却期限
相続が発生した日から3年目の12月31日までに売却を済ませる必要があります。さらに、この特例制度そのものの適用期限が2027年12月31日と定められています。期限を過ぎると控除を受けられないため、早急な行動が不可欠。
空き家特例が適用できないよくある失敗例
条件を知らずに行動してしまい、特例が使えなくなるケースは後を絶ちません。とくに陥りやすい失敗事例について確認しておきましょう。
親と被相続人が同居していたケース
前述の通り、被相続人が1人で暮らしていたことが条件です。相続人が被相続人と同居していた実家の場合、この空き家特例は使えません。その代わり、通常のマイホームを売却した際の特例を検討することになります。
売却先が親族や同族会社であるケース
配偶者や子供などの親族、あるいは生計を一にする特別な関係がある人への売却は不可。また、親族が支配している同族会社への売却も認められません。形式的な売却による制度の悪用を防ぐための厳しいルール。
💡 プロが教える!実務のワンポイント
一般的には親の面倒を見るために同居を選ぶ方が多いですが、実務の現場ではその同居が原因で空き家特例を使えなくなり、税金が高くなるケースが意外と多いです。親族間で不動産をやり取りする前には、制度の適用可否を専門家に相談しておくのが無難な対応。
空き家を売却する際の手続と必要な書類
特例は自動的に適用されるわけではありません。必要な書類を揃えて期限内に手続を完了させることが不可欠です。大変な作業ですが、一つずつ確実に進めましょう。
市区町村での確認書取得手続
まずは売却した空き家がある市区町村の窓口で、被相続人居住用家屋等確認書の交付を受けます。申請には被相続人の除票や売買契約書の写し、電気やガスの使用中止日が分かる書類などが必要です。
確定申告での手続の流れ
市区町村から確認書を受け取ったら、翌年の確定申告の期間内に税務署へ提出します。譲渡所得の内訳書や登記事項証明書などを添付し、特別控除を受ける旨を申告します。手続を忘れると、要件を満たしていても税金は安くならない点に留意。
💡 プロが教える!実務のワンポイント
一般的には確定申告の時期に書類を集めれば間に合うと思われがちですが、実務の現場では確認書の発行に時間がかかり期限に間に合わないケースが意外と多いです。交付までに3週間程度かかる自治体も存在します。手続の遅れによる税務リスクを考えると、年内には書類手配を始めておくのが無難な対応。
売却方法や建物の状態に関する注意点
建物の種類や売却時の状態によっても、特例の対象になるかどうかが変わってきます。売買契約を結ぶ前に、不動産の現状をよく確認してください。
マンションや区分所有建物は対象外
この制度は一戸建ての空き家を想定しているため、区分所有建物登記がされている分譲マンションは原則として対象外です。親が古いマンションに1人で住んでいた場合でも、この特例を使って税金を減らすことはできません。
建物を解体して更地で売却するケース
古い家屋を取り壊して、更地として売却する場合も特例を利用できます。この場合も、相続から建物の取り壊し時まで事業や貸付に使われていないこと、取り壊しから売却まで土地が使われていないことが求められます。
買主が耐震改修や解体を行うケース
以前は売主が解体や耐震改修を行う必要がありましたが、2024年の改正でルールが緩和されました。家屋をそのまま売却しても、買主が翌年の2月15日までに耐震改修か取り壊しを行えば、控除の対象として認められます。
老人ホームに入所していた場合の特例適用
被相続人が亡くなる前に介護施設に入所していた場合でも、一定の条件をクリアできれば特例が使えます。家が空き家になった理由をしっかり証明することが鍵です。
介護認定と入所の要件
入所前に要介護認定や要支援認定などを受けていたことが必須です。また、入所した施設が特別養護老人ホームや有料老人ホームなど、法令で定められた特定の施設である必要があります。
入所後の家屋の利用状況に関する条件
施設に入った後も、その家屋が被相続人の家具や物品の保管場所として維持されていることが必要です。人に貸したり親族が住み着いたりした形跡があると、居住の拠点としての性質が失われたとみなされて特例が使えません。
💡 プロが教える!実務のワンポイント
要件を満たしているように見えても、実務の現場では入所後の電気や水道の契約が完全に切れており、生活の拠点であったことの証明に苦労するケースがよくありました。施設側の外出記録などを集める作業は煩雑です。証拠不十分で否認されるリスクを考えると、生前からの書類保管が無難な対応。
他の税務特例との併用に関する注意点
相続した不動産の売却では、他の税負担軽減制度が使える場合もあります。しかし、すべての制度を同時に利用できるわけではありません。
取得費加算の特例とは併用できない
支払った相続税の一部を不動産の取得費に加算して譲渡所得を減らせる制度があります。これを取得費加算の特例と呼びます。大変便利な制度であるものの、空き家の3000万円特別控除との同時利用は不可。
どちらの特例が有利か比較が必要
売却益が非常に大きい場合は3000万円特別控除が有利になる傾向があります。一方で、相続税を多額に納めているケースでは取得費加算の特例を選んだ方が税金が安くなることもあります。ご自身の状況に合わせた慎重なシミュレーションが不可欠。
3000万円控除と相続人の数に関するFAQ
はい、固定資産税の支払い義務が続いていても要件を満たせば控除を利用可能です。家屋を解体して更地にすると固定資産税の優遇措置が外れ、一時的に税金が高くなるケースがあります。しかし、売却益への課税をゼロにする効果の方がはるかに大きいため、負担増を恐れた手続の先延ばしは避けるべき行動。
耐震基準を満たすためのリフォームであれば問題なく特例の対象になります。ただし、価値を上げるために大がかりなリフォームを行い、売却前に他人に貸し出したり事業用として利用したりすると特例の適用外となります。建物をきれいにしたからといって、安易な用途変更は厳禁。
相続税と譲渡所得税は全く別の税金であるため、相続税が無税でも売却益が出れば譲渡所得税は課税されます。実家の土地が昔から親の持ち物で取得費が不明な場合、売却価格の5%しか取得費として認められず、多額の譲渡所得が発生することが多いです。思わぬ税金に驚かないための事前の準備が推奨されます。
相続の不安は税理士へ相談を
空き家特例の判断には、耐震基準の確認や売却額の按分など専門的な税務知識が求められます。自己判断で手続を進めると、要件の勘違いで特例が否認され、数百万円の追徴課税を受ける税務リスクが潜んでいます。ご自身や家族の大切な資産を守るためにも、売却を決める前にまずは相続に精通した税理士への相談を。
関連コラム
▷関連:相続で3000万円の保険控除を利用して税負担を軽減できますか?
▷関連:相続時精算課税制度で3000万円贈与すると税負担は本当に減りますか?
▷関連:相続した空き家で3000万円特別控除を受ける相続手続はありますか?
▷関連:相続した施設入居者の家で3000万円の特別控除は使えますか?
▷関連:相続した更地の売却で3000万円控除は使えますか?
▷関連:相続した空き家の解体後、譲渡の3000万円控除は使えますか?
▷関連:実家の相続で譲渡所得税の3000万円控除は使えますか?
▷関連:親から3000万相続しても非課税となるケースはありますか?
▷関連:遺産3000万以下の相続なら申告は不要で合っていますか?
▷関連:平成27年の税制改正によって相続税の負担は増えましたか?

監修者:税理士 柏原
商社での経理実務を経て、会計業界へ転身。税理士法人にて約20年にわたり、中小企業の決算・税務申告から、上場企業の連結納税、SPC業務まで幅広く従事。みつきコンサルティングではオーナー企業の事業承継や相続税・贈与税のアドバイスも提供。本記事では、長年の実務経験に基づき、内容の正確性と専門性を担保するため、専門家の視点から監修を行っている。(税理士登録番号:126165)