
法定相続人の数で相続税の控除額はどう計算されますか?
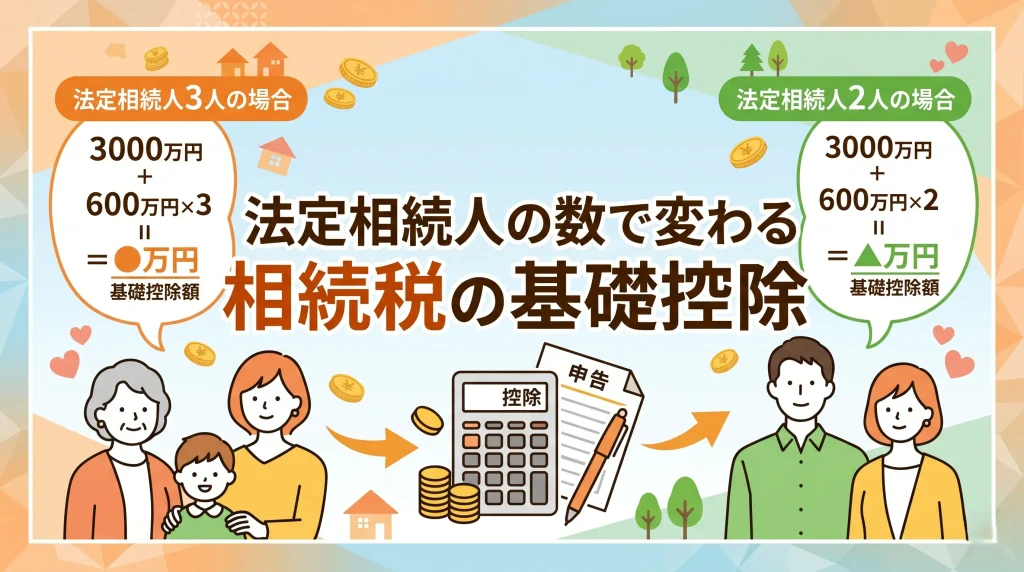
遺産総額が基礎控除の枠内に収まれば相続税の申告は一切不要です。
相続税には基礎控除と呼ばれる非課税の枠が設けられています。遺産の総額がこの控除額を下回る場合、相続税自体がかかりません。税務署への申告手続すら不要となります。大切な家族を亡くされ、不安を抱える中で、まずはこの基礎控除の額を正確に把握することが重要。手続の負担を大きく減らす第一歩と言えるでしょう。
基礎控除の考え方と安心できる遺産の目安
多くの方が「自分にも相続税がかかるのでは」と不安を抱えています。しかし、基礎控除の範囲内であれば心配は無用です。まずは被相続人(亡くなった人)の財産をすべて洗い出し、総額がいくらになるかを確認しましょう。預貯金だけでなく、不動産や有価証券なども含めたすべての財産が計算の対象。少し大変ですが、一つずつ進めれば大丈夫です。
▷関連:法定相続人の人数で相続税の計算は変わるのでしょうか?
基礎控除額を決定する法定相続人の数
基礎控除額は、法定相続人の数によって決まる仕組みです。法定相続人が多いほど、控除される金額も大きくなります。つまり、ご家族の構成によって無税となる枠が変動。誰が法定相続人になるのかを正確に確定させることが、相続税の計算において最も重要なプロセスと言えます。
💡 プロが教える!実務のワンポイント
一般的には家族構成から簡単に計算できると思われがちですが、実務の現場では養子縁組や過去の離婚歴などで法定相続人の数が変わるケースが意外と多いです。当事務所の過去の事例でも、戸籍を遡って初めて見知らぬ相続人が発覚し、基礎控除額が変動したことがありました。教科書的な回答にとらわれず、被相続人の出生から死亡までの戸籍謄本を早めに取得して確認しておくのが無難といえます。
▷関連:自分で相続税の計算をして税務署に申告することはできますか?
法定相続人の人数に応じた基礎控除の早見表
法定相続人の人数による具体的な控除金額については、以下の表を確認してください。
| 法定相続人の数 | 基礎控除額 |
|---|---|
| 1人 | 3,600万円 |
| 2人 | 4,200万円 |
| 3人 | 4,800万円 |
| 4人 | 5,400万円 |
法定相続人の意味と定められた範囲
法定相続人とは、民法という法律によって定められた「遺産を相続する権利がある人」のことです。誰が相続人になるかは、明確なルールが存在。配偶者と血族の順位によって構成が決まります。感情的な対立を避けるためにも、法律のルールを知っておくことが大切です。
配偶者は常に優先される法定相続人
被相続人の配偶者は、どのような状況であっても必ず法定相続人となります。配偶者は家計を共にし、財産の形成に大きく貢献しているという考え方に基づくルール。ただし、法律上の婚姻関係にあることが条件です。長年連れ添った内縁関係や事実婚の場合は、法定相続人に含まれないため注意が必要となります。
血族の優先順位に関する基本ルール
血族については、法律で以下のとおり優先順位が定められています。
- 第1順位:子(子が死亡している場合は孫)
- 第2順位:父母(父母が死亡している場合は祖父母)
- 第3順位:兄弟姉妹(兄弟姉妹が死亡している場合は甥・姪)
先順位の人が1人でも存在していれば、後順位の人は決して相続人になれません。ご自身の家族構成に当てはめて、誰が相続人になるのかを冷静に確認してみましょう。親族間で揉めないための第一歩です。
第1順位となる子どもや孫
血族の第1順位は被相続人の子です。もし子どもが既に死亡している場合は、その子である孫が代わりに相続人となります。これを代襲相続と呼びます。多くの中小企業オーナー経営者にとって、子どもに自社株や資産をどう引き継ぐかは大きな悩み。早い段階での事業承継対策が鍵を握ります。
💡 プロが教える!実務のワンポイント
子どもが相続人となる場合、前妻や前夫との間の子どもが含まれるケースで遺産分割協議が難航することがよくあります。税理士の実務では、連絡先を知らない異母兄弟同士で協議を進めなければならず、精神的な負担を感じるご遺族を多く見てきました。後継者問題や親族間の遺産争いを防ぐためには、遺言書による事前準備が必須と言えるでしょう。
第2順位となる父母や祖父母
第1順位である子や孫が誰もいない場合に限り、第2順位である父母が法定相続人となります。父母が既に死亡している場合は、祖父母が対象です。ご高齢の経営者が亡くなられた場合、ご両親も既に他界されているケースが多く、この順位が適用されることは比較的珍しいと言えます。
第3順位となる兄弟姉妹や甥・姪
子や孫もおらず、父母や祖父母もいない場合、第3順位である兄弟姉妹が法定相続人となります。もし兄弟姉妹が死亡している場合は、その子である甥や姪が代わって相続人になる決まりです。
💡 プロが教える!実務のワンポイント
第3順位である兄弟姉妹が相続人になるケースは、実務の現場では非常に手続が煩雑になりがちです。相続人が高齢化しており、認知症で協議ができない、あるいは多数の甥や姪が登場して面識すらないという事例が後を絶ちません。
基礎控除以外に活用できる主な相続税の特例
基礎控除の額を超えてしまった場合でも、すぐに諦める必要はありません。税負担を大幅に軽減できる特例や控除の制度がいくつか用意されています。ご自身の状況に合わせて、これらの制度を賢く活用していきましょう。
配偶者の税額軽減による大幅な節税
配偶者が相続した遺産について、1億6,000万円(または法定相続分)までは税金がかからないという非常に強力な制度です。残された配偶者の老後の生活を保障するための特例。多くの場合、配偶者には相続税が発生しない仕組みとなっています。
💡 プロが教える!実務のワンポイント
「配偶者はどうせ無税だから」と何も手続をしない方がいらっしゃいます。しかし、専門家の視点ではこれが最大の落とし穴。この特例を適用するためには、たとえ納税額がゼロであっても税務署への申告手続が必須となります。期限内に申告しなければ特例は使えず、後から高額な税金を請求される税務調査のリスクを抱えることになるため、必ず申告期限を守りましょう。
小規模宅地等の特例で自宅の評価を下げる
被相続人が住んでいた自宅の土地などを相続する場合、一定の要件を満たすと、その土地の評価額を最大80%も減額できる制度です。評価額が大きく下がれば、それだけ相続税の負担も軽くなります。残されたご家族の大切な住まいを守るための有益な特例と言えるでしょう。
未成年者控除と障害者控除による配慮
相続人が未成年者や障害者である場合に、相続税額から一定の金額を直接差し引くことができる制度です。年齢や障害の程度によって控除される額は変動。社会的弱者を保護し、今後の生活資金を手厚く残すための優しい配慮がなされています。
相次相続控除で連続する負担を軽減
10年以内に続けて相続が発生した場合、前の相続で支払った税額の一部を今回の相続税から控除できる制度です。例えば、父親が亡くなって間もなく母親も亡くなったようなケースが該当。短期間に何度も高額な税金を納める負担を和らげる目的があります。
💡 プロが教える!実務のワンポイント
相次相続控除は計算が非常に複雑で、一般の方が正確に算出するのは困難です。当事務所でも、過去の申告書を精査して初めて適用漏れに気づき、税務署へ更正の請求を行って税金を取り戻したケースがあります。一般論で自己判断せず、複雑な税務や法的手続は信頼できる専門家に丸投げしてしまうのが、結果的に最も安心できる選択です。
家族構成に応じた詳細な控除額の算出
相続税の計算は、それぞれの家庭の事情によって大きく異なります。具体的な法定相続人の構成(例えば、配偶者の有無と子どもの人数など)を整理して教えていただければ、より詳細で正確な控除額を算出することが可能です。まずは現在の状況を正しく把握することから始めましょう。
法定相続人、相続、控除に関するFAQ
配偶者の税額軽減や小規模宅地等の特例は、原則として申告期限までに遺産分割が完了している必要があります。揉めていて期限に間に合わない場合は、法定相続分で分割したと仮定して税金を納め、「申告期限後3年以内の分割見込書」を提出するのが実務上のセオリー。分割後に税金を取り戻します。
不動産を複数所有しているなど、税務署のデータ上で「相続税の対象になりそう」と判断されたご家庭には、「相続についてのお尋ね」という文書が届くことがあります。基礎控除以下で申告不要であれば、その旨を文書に記載して返送すれば問題ありません。無視すると調査のリスクがあるため丁寧に対応しましょう。
養子縁組をすることで法定相続人の数が増え、基礎控除額を広げることは可能です。ただし、無制限に増やせるわけではなく、実子がいる場合は1人まで、実子がいない場合は2人までと税法上のカウント上限が定められています。過度な節税対策は否認される税務リスクもあるため、慎重な検討が必要です。
内縁関係や事実婚のパートナーは、どんなに長く一緒に暮らしていても法定相続人にはなれません。したがって、基礎控除の人数に含めることも、配偶者の税額軽減を利用することも不可能です。財産を残したい場合は、生前に遺言書を作成するか、生命保険の受取人に指定するなどの対策が必須となります。
相続の不安は税理士へ相談を
相続税の計算や特例の適用には高度な専門知識が求められます。自己判断で控除を適用して申告を誤ると、後から多額のペナルティを科される税務リスクを伴うでしょう。会社やご家族の資産を守り、円満な手続を進めるためにも、少しでも迷いや不安があれば相続に強い税理士へ早期にご相談されることをおすすめします。
関連コラム
▷関連:保険金の非課税は法定相続人だけというルールで合っていますか?
▷関連:法定相続人以外が相続の相続税を払うと2割増しになりますか?
▷関連:法定相続人の保険を活用して効果的な相続税金対策は可能ですか?
▷関連:法定相続人以外の相続で死因贈与を選ぶメリットはありますか?
▷関連:生命保険にかかる相続税は法定相続人数で非課税枠が変わりますか?
▷関連:法定相続人以外に相続させたい場合にかかるのは贈与税ですか?
▷関連:非課税枠として500万を活用すれば相続税は無税になりますか?

監修者:税理士 柏原
商社での経理実務を経て、会計業界へ転身。税理士法人にて約20年にわたり、中小企業の決算・税務申告から、上場企業の連結納税、SPC業務まで幅広く従事。みつきコンサルティングではオーナー企業の事業承継や相続税・贈与税のアドバイスも提供。本記事では、長年の実務経験に基づき、内容の正確性と専門性を担保するため、専門家の視点から監修を行っている。(税理士登録番号:126165)