
相続税の控除や特例を賢く使えば税金はゼロにできますか?
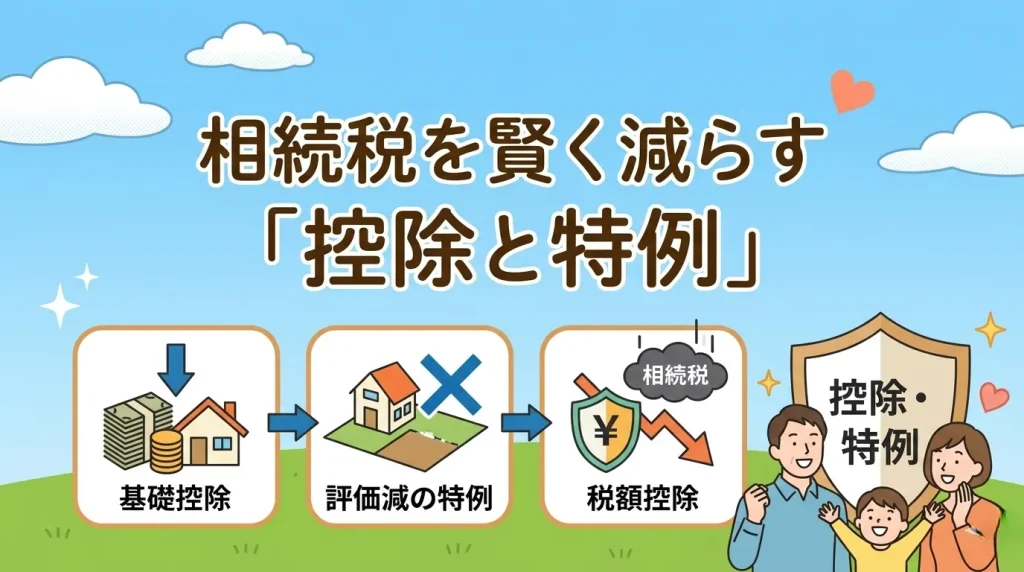
相続税の負担を軽減する控除や特例を使えば税額を大幅に抑えたりゼロにしたりすることが可能です。
相続によって引き継いだ財産には税金が発生する場合があります。しかし負担を軽減する制度として遺産総額から一定額を差し引く基礎控除、財産評価額を下げる評価減の特例、税額から直接差し引く税額控除の3種類が用意されているのです。これらをうまく活用することで本来かかるはずの相続税を大幅に抑えたり完全にゼロにしたりすることが可能です。大変ですが一つずつ進めれば大丈夫です。
制度は大きく分けて3種類に分類
基礎控除は誰でも無条件で受けることができる最初の枠組みといえます。次に評価減の特例は土地や建物といった不動産の価値を計算上で引き下げるものです。最後に税額控除は計算された税金そのものから各相続人の事情に合わせて直接減額する仕組みとなっています。
基礎控除は全員が対象の非課税枠
遺産総額が基礎控除額以下であれば税金はかかりませんし税務署への申告も原則として不要となります。まずはすべての財産を洗い出してこの枠内に収まるかどうかを確認することが手続の第一歩となるわけです。
財産の評価額を減らす特例
土地などの財産評価額そのものを減額して課税対象額を抑える特例も強力な味方です。代表的なものに亡くなった人の自宅や事業用の土地の評価を最大80パーセント減額できる小規模宅地等の特例や空き家を売却した際の3000万円特別控除があります。
税金から直接差し引く税額控除
配偶者の生活保障などを目的とした税額控除も活用すべき重要な制度です。配偶者が相続する遺産のうち1億6000万円または法定相続分のいずれか多い金額までは税金がかからない配偶者の税額軽減など状況に応じた控除が複数用意されています。
▷関連:相続特例を活用して相続税の負担を大幅に減らす方法はありますか?
相続税の基礎控除は全員が対象となる基本的な非課税枠
基礎控除は相続税がかかるかどうかを判断するうえで最も重要な基準となります。法定相続人の数を正しく把握して正確な枠を計算することが求められるのです。
基礎控除額の具体的な計算方法
基礎控除額は3000万円に法定相続人1人あたり600万円を加算して求めます。 以下の表が法定相続人の数に応じた基礎控除額の目安です。
| 法定相続人の数 | 基礎控除額 |
|---|---|
| 1人 | 3600万円 |
| 2人 | 4200万円 |
| 3人 | 4800万円 |
| 4人 | 5400万円 |
遺産総額が基礎控除額以下であれば申告も納付も不要となります。
法定相続人を数える際の注意点
基礎控除を計算する際法定相続人の数え方にはいくつかのルールが存在します。例えば財産を受け取る権利をすべて手放す相続放棄をした人がいる場合でも計算上はその人を法定相続人の数に含めて計算する決まりとなっているのです。
養子が含まれる場合の人数制限
養子も実子と同じく法定相続人として扱われますが基礎控除の計算に含めることができる人数には税法上の上限が設けられています。被相続人に実子がいる場合は養子1人まで実子がいない場合は養子2人までと制限されている点に注意が必要です。
代襲相続が発生した場合の扱い
本来の相続人がすでに亡くなっている場合その子供が代わりに相続する代襲相続が発生します。この場合代わりとなって相続する代襲相続人の人数をそのまま法定相続人の数としてカウントするため基礎控除の枠が広がるケースもあるわけです。
💡 プロが教える!実務のワンポイント
一般的には遺産総額が基礎控除以下なら安心と言われますが実務の現場では名義預金などが見つかり後から基礎控除を上回ってしまうケースが意外と多いです。当事務所の過去の事例でも家族の知らない口座が発見されて慌てて申告準備に追われたことがよくありました。
▷関連:自分で相続税の計算をして税務署に申告することはできますか?
財産の評価額を大幅に減らす相続の特例
被相続人の財産に不動産が含まれている場合評価減の特例を利用できれば税金の負担を劇的に軽減できる可能性があります。
小規模宅地等の特例による減額
亡くなった人が自宅や事業に使用していた土地を引き継ぐ場合一定の条件のもとで評価額を最大80パーセントも下げられるのが小規模宅地等の特例です。特定居住用宅地等であれば330平方メートルまでの部分が大幅な減額の対象となります。
適用されるための主な条件
自宅土地の場合被相続人の配偶者や同居していた親族が相続することが基本的な条件です。配偶者も同居親族もいない場合は3年間賃貸住宅に住んでいた相続人が取得するいわゆる家なき子の特例が適用できるケースも存在します。
空き家の譲渡所得3000万円特別控除
相続した実家が空き家になりそれを売却する際に発生する譲渡所得から最大3000万円が控除される制度もあります。これは昭和56年5月31日以前に建築された家屋などの条件を満たせば所得税や住民税の負担を大きく抑えられる制度です。
空き家特例の適用期限と要件
この空き家の特例は令和9年12月31日までが適用期限と定められています。さらに相続の開始があった日から3年を経過する日の属する年の12月31日までに売却しなければならないという期限もあるため早めの対応が求められるのです。
💡 プロが教える!実務のワンポイント
教科書的な回答では小規模宅地等の特例を使えば安心ですが、税務調査のリスクを考えると住民票だけでなく実際の生活実態を証明する公共料金の明細などをしっかり残しておくのが無難です。専門家の視点では同居の実態を疑われる事案が非常に増えていると感じています。
税金から直接差し引くことができる税額控除
遺産総額から計算された税額そのものを減らす税額控除も活用すべき重要な制度です。各相続人の属性や状況に応じてさまざまな控除が用意されています。
未成年者控除で負担を軽減
相続人が未成年の場合成人するまでの養育費などを考慮して一定額が税金から引かれます。具体的には満18歳になるまでの年数1年につき10万円が控除される仕組みです。引ききれない分は扶養義務者の税額から差し引くことも認められています。
障害者控除による生活支援
障害を持つ相続人がいる場合85歳に達するまでの年数1年につき10万円が控除されます。特別障害者の場合は1年につき20万円となるため死後の生活保障という観点からも非常に重要な制度といえるでしょう。
相次相続控除と贈与税額控除
10年以内に続けて相続が発生した場合前回の相続で納めた税金の一部を控除できるのが相次相続控除です。また生前贈与で支払った贈与税を二重課税防止のために控除する贈与税額控除といった仕組みも存在しています。
💡 プロが教える!実務のワンポイント
一般的には配偶者の税額軽減を最大限使って一次相続の税金をゼロにするのが得策と言われますが、実務の現場ではその後の二次相続で子供に多額の税金がのしかかるケースが意外と多いです。当事務所では二次相続まで見据えたシミュレーションを必ず実施しています。
特例や控除を適用する際の最も重要な注意点は申告です
税金をゼロにできる制度を利用するにあたって絶対に忘れてはならないのが手続の問題です。申告を怠ると取り返しのつかない事態を招く恐れがあります。
税額がゼロでも申告が必要な制度
配偶者の税額軽減や小規模宅地等の特例を適用した結果として納付する税額がゼロ円になった場合でも必ず税務署への申告が必要です。期限内に適切な手続を行わなければこれらの特例は適用されません。
申告期限と遅れた場合のペナルティ
申告は被相続人が死亡したことを知った日の翌日から10ヶ月以内に行う必要があります。この期限を過ぎてしまうと特例が使えなくなるだけでなく、無申告加算税や延滞税といったペナルティが科される可能性が高いです。
遺産分割が終わっていない場合
申告期限までに遺産分割が確定していないと配偶者軽減や小規模宅地等の特例は適用できません。その場合は申告期限後3年以内の分割見込書を提出して一旦特例なしで納税し後から取り戻す手続を行う必要があります。
💡 プロが教える!実務のワンポイント
当事務所の過去の事例では、この申告期限後3年以内の分割見込書の提出漏れで手続が止まることがよくありました。税理士の実務では、争族になって分割が長引きそうな案件ほど初期の書類提出を慎重に行い、更正の請求の権利を確実に確保しておくことが鉄則です。
相続の控除や特例に関するFAQ
基礎控除と小規模宅地等の特例や配偶者の税額軽減は要件を満たせば同時に適用することが可能です。ただし計算の段階が異なり基礎控除は遺産総額から引き、小規模宅地等の特例は土地の評価額を下げ、税額控除は最後の税金から引くという流れになります。
配偶者の税額軽減や小規模宅地等の特例を利用して税額がゼロになる場合でも申告は必須です。申告書を提出して初めて特例が認められるため、期限内の手続を忘れないようにしてください。
一次相続では税金がゼロになるかもしれませんが、将来配偶者が亡くなった際の二次相続で子供に多額の税金がかかるリスクがあります。実務家の視点では目先の税金だけでなくトータルでの負担を考慮した分割を考えるのがセオリーです。
相続の不安は税理士へ相談を
相続税の計算や特例の適用要件は非常に複雑で、自己判断による申告漏れや特例の適用ミスは後々の税務調査で多額のペナルティを招く恐れがあります。財産を守り親族間のトラブルを防ぐためにも一人で悩まず早めに信頼できる税理士へ相談されることを強く推奨します。
関連コラム
▷関連:相続税の特例を使って税額を大幅に減らすことはできますか?
▷関連:親の事業を引き継いだら相続特例で消費税の納税義務はありますか?
▷関連:相続税の特例一覧を活用すれば大幅に減額できますか?
▷関連:相続税の住宅特例で税金は安くなりますか?条件や注意点はありますか?
▷関連:相続時精算制度の特例で住宅資金の贈与税は非課税にできますか?
▷関連:相続した住宅の借金は控除や特例で減らせる可能性はありますか?
▷関連:登録免許税の相続特例で税金が免除される条件はありますか?
▷関連:相続した不動産を売る時の税金は取得費加算の特例で減らせますか?

監修者:税理士 柏原
商社での経理実務を経て、会計業界へ転身。税理士法人にて約20年にわたり、中小企業の決算・税務申告から、上場企業の連結納税、SPC業務まで幅広く従事。みつきコンサルティングではオーナー企業の事業承継や相続税・贈与税のアドバイスも提供。本記事では、長年の実務経験に基づき、内容の正確性と専門性を担保するため、専門家の視点から監修を行っている。(税理士登録番号:126165)