
親の事業を引き継いだら消費税はどうなる?「納税義務の免除の特例」を解説
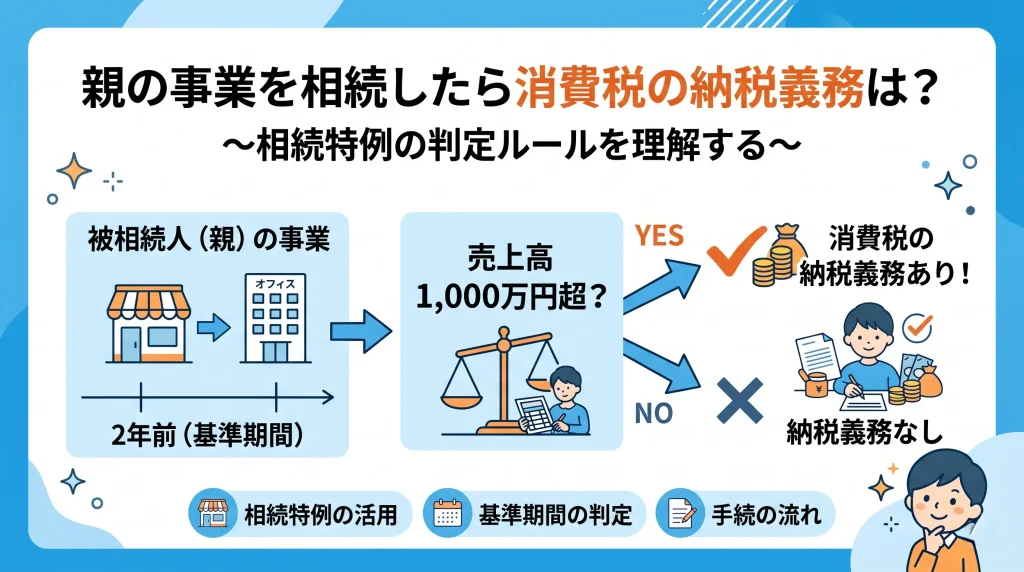
相続人又は被相続人の2年前の売上が1,000万円を超えるか等で消費税の納税義務が決まります。
親が営んでいた個人事業や不動産賃貸を相続すると、被相続人の過去の売上高を引き継ぐ形で消費税の納税義務が判定されます。基準期間にあたる2年前の課税売上高が1,000万円を超えている場合、相続したその日から課税事業者となり納税義務が発生するため注意が必要です。複雑なルールですが、一つずつ確認して手続きを進めていきましょう。
消費税の納税義務の免除の特例と基準期間の引継ぎ
消費税には、基準期間の課税売上高が1,000万円以下の小規模事業者は原則として納税義務が免除される仕組みがあります。しかし、親の事業を相続などで引き継いだ場合、免税事業者であった相続人であっても被相続人の過去の売上を引き継いで判定する「相続の場合の納税義務の免除の特例」が適用され、思わぬところで課税事業者になるケースがあります。
💡 プロが教える!実務のワンポイント
一般的には自身の売上がゼロなら免税だと勘違いされがちですが、実務の現場では、親の売上を引き継いだ結果として突然課税事業者となるケースが意外と多いです。当事務所の過去の事例でも、無申告に気づかず後から税務調査で指摘され、延滞税などのペナルティを負担することになったご家族がいらっしゃいました。生前の親の確定申告書を早急に確認しておくのが無難です。
相続があった年の判定方法
相続人がもともと免税事業者である場合、相続があった年については、被相続人の基準期間の課税売上高のみで判定を行います。以下の表を参考にしてください。
| 基準期間の被相続人の課税売上高 | 相続人の納税義務 |
|---|---|
| 1,000万円以下 | 原則として免除 |
| 1,000万円超 | 相続があった日の翌日から課税事業者 |
このように、被相続人の売上が1,000万円を超えていれば、相続人はその年の途中からすぐに課税事業者として消費税の計算が必要となります。
相続があった年の翌年の判定方法
相続があった年の翌年以降は判定方法が変化します。この時期からは、被相続人の基準期間の課税売上高と、相続人の基準期間の課税売上高を合計して判定を行う仕組みに。合計額が1,000万円を超えた場合、納税義務は免除されません。自分の売上と親の売上を合わせる点に注意が必要です。
相続があった年の翌々年の判定方法
翌々年についても同様の考え方を用います。被相続人と相続人の基準期間における売上を合算し、1,000万円を超えているかで判断を求められます。長期間にわたり親の過去の売上が影響を及ぼすため、将来の資金繰り計画を立てる上で欠かせない確認事項といえるでしょう。
▷関連:相続特例を活用して相続税の負担を大幅に減らす方法はありますか?
特定期間の売上による納税義務の判定
基準期間の売上高が1,000万円以下であっても安心はできません。特定期間と呼ばれる期間の課税売上高が1,000万円を超えている場合、やはり課税事業者となるルールが定められています。
特定期間の具体的な期間と判定基準
個人事業主の特定期間とは、原則としてその年の前年1月1日から6月30日までの半年間を指します。この期間の売上が1,000万円を超えていた場合、相続の有無にかかわらず消費税を納める義務が生じる点に留意してください。
給与等支払額による判定
特定期間の売上高に代えて、同期間の給与等支払額の合計額を用いて判定することも認められています。売上が1,000万円を超えていても、給与等の支払額が1,000万円以下であれば免税事業者となれる可能性があります。
▷関連:自分で相続税の計算をして税務署に申告することはできますか?
相続人が複数いる場合や未分割の際の注意点
事業を引き継ぐ相続人が確定しておらず、遺産分割が終わっていない状態でも、消費税の納税義務の判定は待ってくれません。未分割の期間中は、各相続人が法定相続分に応じて被相続人の事業を共同で承継したものとして取り扱われます。
💡 プロが教える!実務のワンポイント
教科書的な回答は法定相続分での按分計算ですが、税理士の実務では、未分割のまま放置すると全員が消費税の申告義務を負うリスクがある点に注意を払います。事業の引き継ぎ手が決まっていれば、早急に遺産分割協議をまとめて一本化することが、無用な申告作業を省くカギ。親族間で揉めないためにも、早めの協議をおすすめします。
遺産分割が後から成立した場合の扱い
未分割のまま一旦「法定相続分」で按分してそれぞれの納税義務を判定し、その後に遺産分割協議が成立したとします。この場合、過去に遡って納税義務の判定をやり直す必要はありません。分割が確定した年の翌年からは、実際に事業を承継した相続人の売上として判定を進めます。
事業場を分割して承継した場合
被相続人が複数の店舗やアパートを持っており、二人以上の相続人が物件ごとに分割して事業を引き継いだケース。各人が相続した事業場に係る売上高のみを、基準期間の課税売上高として計算します。細かな計算が求められる部分です。
消費税の準確定申告と手続の期限
被相続人が生前に消費税の課税事業者であった場合、相続人は被相続人に代わって消費税の申告と納税を行わなければなりません。これを準確定申告と呼びます。手続には明確な期限が設定されているため注意してください。
下表に準確定申告の期限を整理しました。
| 手続の内容 | 提出期限 |
|---|---|
| 準確定申告書の提出 | 相続の開始を知った日の翌日から4か月以内 |
| 消費税の納付 | 申告期限と同じく4か月以内 |
期限を過ぎるとペナルティが課される恐れが。悲しみに暮れる間もなく手続に追われますが、着実に進めましょう。
年の途中で亡くなった場合の申告対象期間
相続開始日が4月1日以降の場合、その年の1月1日から死亡日までの消費税を申告します。一方、1月1日から3月31日の間に前年分の申告をせずに亡くなった場合、前年分と本年分の2回分の申告が必要となるため手続きの負担が重くのしかかります。
個人事業者の死亡届出書の提出
亡くなった個人事業主が消費税の課税事業者であった場合、その事実を税務署に知らせるため「個人事業者の死亡届出書」を速やかに提出しなければなりません(免税事業者の場合は不要です)。事業を承継する相続人がいる場合は、事業承継者の情報も併せて記載します。
消費税の納付と相続税計算のつながり
準確定申告で納付した消費税は、ただ支払って終わりではありません。相続税の計算上、大きな意味を持つことをご存知でしょうか。遺産総額から差し引ける要素が存在します。
未払いの消費税は債務控除の対象
被相続人が生前に納めるべきだった消費税は、相続人が引き継ぐ債務となります。そのため、準確定申告で確定した消費税額は、相続税の計算において債務控除として遺産総額からマイナスすることが可能に。
準確定申告の税理士費用について
手続を税理士に依頼した場合、その報酬額が気になるところです。残念ながら、準確定申告のために支払った税理士費用は、相続税の債務控除の対象には含まれません。費用対効果を見極めて依頼先を選定してください。
被相続人が生前に提出していた届出の効力
消費税には、課税方法や納税義務に関する様々な選択制度(届出書)が存在します。しかし、被相続人が生前に提出していた届出書の効力は、そのまま相続人に引き継がれるわけではありません。
課税事業者選択届出書を引き継ぐ場合
被相続人が自ら課税事業者を選択していたとしても、その効力は消滅します。相続人自身が課税事業者を選択したい場合は、新たに「消費税課税事業者選択届出書」を提出し直す必要があるのです。
簡易課税制度を選択していた場合
簡易課税制度の効力も引き継がれません。相続人が簡易課税を希望するなら、新たに「消費税簡易課税制度選択届出書」を期限内に提出する必要があります。出し忘れると原則課税となり、煩雑な計算を強いられる事態に。
インボイス制度への対応と死亡時の手続
2023年10月からインボイス制度が始まりました。被相続人がインボイス発行事業者であった場合、その登録番号をそのまま使い続けることはできません。速やかに「適格請求書発行事業者の死亡届出書」を提出する必要があります。
💡 プロが教える!実務のワンポイント
一般的には死亡届を出せば終わりと考えられがちですが、実務の現場では「みなし登録期間」の対応が非常に重要です。インボイスの空白期間を作ると取引先に迷惑がかかるため、事業を継続するなら、死亡日から4か月以内というみなし登録期間中に、相続人自身が登録申請を行うことが必須。
みなし登録期間とは何か
みなし登録期間とは、事業承継の混乱を防ぐための特例期間です。相続人が新たに登録を受けるまでの間、被相続人の登録番号を使ってインボイスを発行することが認められています。この期間は原則として、死亡の翌日から4か月を経過する日まで。
みなし登録期間を過ぎてしまった場合
万が一、みなし登録期間中に登録申請を忘れてしまうと、インボイスを発行できない空白期間が生じてしまいます。特に免税事業者が遅れて申請する場合、登録希望日を15日以降に設定しなければならず、取引先からの信用問題に発展しかねません。
新たに課税事業者となる場合の届出
被相続人の売上を引き継ぎ、消費税の課税事業者となる場合、税務署へ特定の届出書を提出しなければなりません。以下の手順で手続を進めます。
- 所轄の税務署へ「消費税課税事業者届出書」を提出する
- 併せて「相続・合併・分割等があったことにより課税事業者となる場合の付表」を提出する
- 期限を守り速やかに対応する
手続を忘れても納税義務が消えるわけではありません。正確な申告を心がけてください。
インボイス2割特例の適用要件
インボイス制度の導入に伴い、免税事業者から課税事業者になった方向けに、消費税の納付税額を売上税額の2割に軽減する特例があります。相続のケースでは適用条件が少々複雑です。
💡 プロが教える!実務のワンポイント
税制の教科書的な理解では、インボイス登録をすれば無条件で2割特例が使えると思われがちです。しかし専門家の視点では、被相続人がすでに基準期間の売上が1,000万円を超えていた場合、相続人も原則として課税事業者となるため2割特例は適用できない点に注意を促します。要件の見落としで多額の税金が発生するケースが多いため、適用可否は慎重に判断しておくのが無難です。
2割特例が使えるケースとは
相続によりインボイス発行事業者となった場合でも、被相続人の基準期間の売上が1,000万円以下であれば適用できる可能性があります。この場合、相続人は本来免税事業者であり、インボイス登録を条件に2割特例が認められるのです。
インボイス登録と事業承継者の決定
相続人が複数いる場合、誰が事業を引き継いでインボイス発行事業者となるのか、早急に決断を迫られます。
登録申請は誰の名前で行うべきか
遺産分割が長引く場合、事業を実質的に切り盛りしている相続人が代表して登録申請を行うことが一般的です。しかし、後から別の相続人が事業を継ぐことになった場合、手続のやり直しが発生するため慎重に判断してください。
事業承継者が確定しない間の対応
相続開始後の「みなし登録期間(最長4か月)」を活用すれば、その間は被相続人の登録番号を継続して使用できるため、インボイスを途切れさせずに発行し続けることができます。ただし、この4か月の間に、実際に事業を引き継ぐ相続人が自身の名前で登録申請を行う必要があるため、早めの話合いと判断が欠かせません
生前対策としての事業承継準備
親が元気なうちに事業承継の準備を進めておくことが、残された家族の負担を大幅に減らします。
通帳や確定申告書の保管場所の共有
親子であっても、親の事業用通帳や確定申告書の控えがどこにあるか把握していないケースが大半です。消費税の納税義務を判定するためには過去の申告書が必須となるため、保管場所をあらかじめ共有しておきましょう。
遺言書による事業後継者の指定
遺産分割協議で揉めるのを防ぐ最も効果的な方法は、遺言書を作成して事業を誰に譲るか明確にしておくこと。税金の手続をスムーズに進めるためという理由なら、親族間でも話し合いを持ちやすくなります。
相続特例と消費税に関するFAQ
被相続人の基準期間の課税売上高が1,000万円以下で、相続人自身の売上も1,000万円以下であれば、原則として免税事業者となります。ただし、相続人が「消費税課税事業者選択届出書」を提出している場合は課税事業者となるため注意が必要です。
遺産分割が未了の場合、法定相続分に応じて各相続人が被相続人の事業を承継したものとみなして納税義務を判定します。実務上は、将来的に事業を引き継ぐ予定の相続人が代表して申告を済ませるケースもありますが、税務調査のリスクを伴うため専門家への確認が必須です。
被相続人の消費税について還付が発生した場合、その還付金は被相続人の本来の財産として相続財産に含まれます。相続税の計算に組み込む必要があるため、申告漏れがないよう注意してください。一方、還付加算金は相続財産(相続税の対象)ではなく、受け取った相続人個人の一時所得または雑所得(所得税の課税対象)となる点もポイントです。
事業を承継する相続人がいない場合でも、被相続人の死亡日までの消費税については準確定申告が必要です。「個人事業者の死亡届出書」を提出し、4か月以内に申告と納税を行ってください。インボイス登録者であれば「適格請求書発行事業者の死亡届出書」も必須です。
相続の不安は税理士へ相談を
消費税の相続特例は、納税義務の判定やインボイス制度の絡みにより非常に複雑化しています。自己判断による誤った申告や届出の遅れは、加算税などの重い税務リスクを招きかねません。大切な資産を守り、親族間の無用なトラブルを防ぐためにも、手続に不安を感じたら相続に強い税理士へ早めにご相談ください。
関連コラム
▷関連:相続税の特例を使って税額を大幅に減らすことはできますか?
▷関連:相続の控除や特例を賢く使えば税金はゼロにできますか?
▷関連:相続税の特例一覧を活用すれば大幅に減額できますか?
▷関連:相続税の住宅特例で税金は安くなりますか?条件や注意点はありますか?
▷関連:相続時精算制度の特例で住宅資金の贈与税は非課税にできますか?
▷関連:相続した住宅の借金は控除や特例で減らせる可能性はありますか?
▷関連:登録免許税の相続特例で税金が免除される条件はありますか?
▷関連:相続した不動産を売る時の税金は取得費加算の特例で減らせますか?

監修者:税理士 柏原
商社での経理実務を経て、会計業界へ転身。税理士法人にて約20年にわたり、中小企業の決算・税務申告から、上場企業の連結納税、SPC業務まで幅広く従事。みつきコンサルティングではオーナー企業の事業承継や相続税・贈与税のアドバイスも提供。本記事では、長年の実務経験に基づき、内容の正確性と専門性を担保するため、専門家の視点から監修を行っている。(税理士登録番号:126165)