
相続した不動産を売る時の税金は取得費加算の特例で減らせますか?
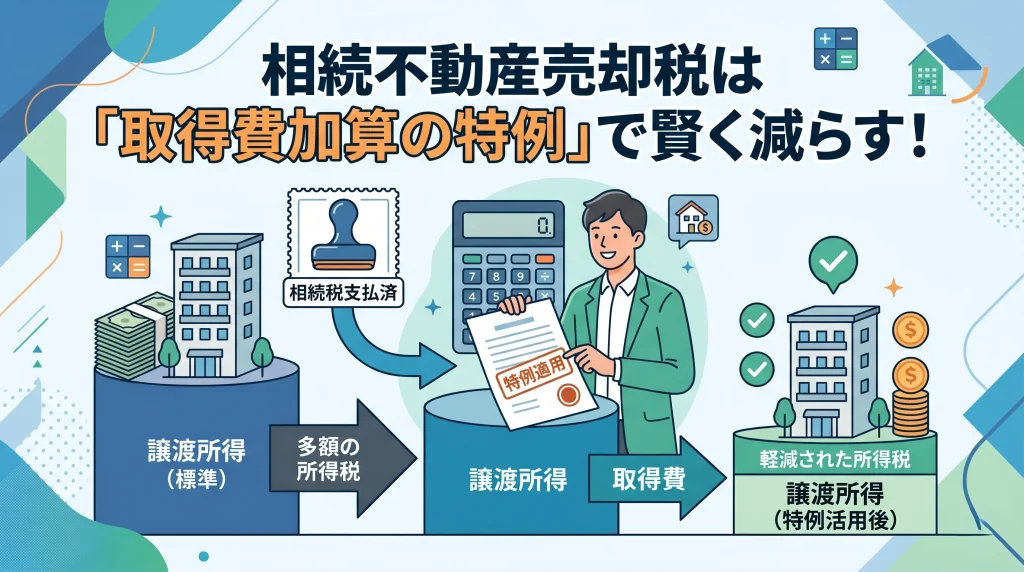
支払った相続税の一部を取得費に加算して譲渡所得税を減らせます。
被相続人から引き継いだ土地や建物を売却すると、利益に対して所得税が課されます。相続税に加えて所得税まで発生すると、税金の負担は非常に重くなります。しかし、相続開始から一定期間内に売却すれば負担を抑えられます。納めた相続税の一部を経費のように扱い、税金を軽減できる仕組みが用意されています。
相続税の取得費加算の特例の概要
相続や遺贈によって得た財産を売却した際に使える制度について解説します。不動産や株式などを手放して利益が出た場合、その利益には譲渡所得税が課されます。この特例を使えば、納付した相続税額の一部を「取得費」に上乗せ可能です。結果として課税対象となる利益が圧縮され、税金を安く抑えられます。
▷関連:相続特例を活用して相続税の負担を大幅に減らす方法はありますか?
譲渡所得と税金計算の基本
不動産などを売却して得た利益を譲渡所得と呼びます。計算式は「売却収入-(取得費+譲渡費用)」となります。取得費は購入代金、譲渡費用は仲介手数料などを指します。この利益に税率を掛けた金額が最終的な納税額です。特例を使うと取得費が増えるため、利益が少なく計算されます。
💡 プロが教える!実務のワンポイント
一般的には古い実家の購入代金が分からないと言われますが、実務の現場では、購入時の契約書を必死に探すケースが意外と多いです。見つからない場合は売却価格の5%を取得費とみなす「概算取得費」を使わざるを得ず、税金が高額になりがちです。
▷関連:自分で相続税の計算をして税務署に申告することはできますか?
特例を利用できる3つの要件
この制度を利用するためには、以下の3つの条件をすべて満たす必要があります。どれか一つでも欠けると適用されません。自身の状況が当てはまるか、事前にしっかりと確認しておきましょう。
1. 相続や遺贈で財産を取得したこと
対象となるのは、被相続人から相続や遺贈により引き継いだ財産に限られます。生前贈与で取得した財産や、自分で購入した資産には原則として適用できません。法人が遺贈によって財産を取得した場合も対象外です。
2. 財産を取得した人が相続税を納付していること
特例を使う本人が、相続税を実際に納めている必要があります。遺産総額が基礎控除の範囲内で税金がゼロだった場合や、配偶者の税額軽減などを使って納税額がなかった場合は利用できません。税金を払った人だけが使える軽減措置と覚えておきましょう。
3. 期限内に財産を譲渡していること
相続開始のあった日の翌日から、相続税の申告期限の翌日以後3年を経過する日までに譲渡しなければなりません。具体的には、被相続人が亡くなった日の翌日から起算して3年10ヶ月以内です。期限を過ぎると特例は適用されないため、早めに行動を開始することが重要となります。
💡 プロが教える!実務のワンポイント
不動産の売却には通常3ヶ月から半年程度の時間がかかると言われます。当事務所の過去の事例では、売却活動が長引き、3年10ヶ月の期限ギリギリになって慌てるお客様が後を絶ちませんでした。特例を視野に入れるなら、相続登記を含め早めの準備を進めておくのが無難です。
加算できる相続税額の計算式
取得費に加算できる金額は、納めた相続税の全額ではありません。売却した資産に対応する部分の相続税額のみが対象です。全体に占める売却資産の割合を求めて計算を行います。
取得費に加算する金額の計算方法
加算額は以下の順序で求めます。
- その人の相続税額を確認する
- 譲渡した財産の相続税評価額を確認する
- その人の相続税の課税価格と債務控除額を足す
上記の数字を用いて「1 × 2 ÷ 3」の計算式に当てはめます。
計算の具体例
相続税額が1,220万円、不動産の相続税評価額が5,000万円、全体の課税価格が1億円だったと仮定しましょう。 計算式は「1,220万円 × 5,000万円 ÷ 1億円」となります。 この場合、610万円を取得費に加算できます。譲渡所得を大きく減らす効果が期待できるでしょう。
計算明細書の活用
国税庁が用意している「相続財産の取得費に加算される相続税の計算明細書」を使用しましょう。これに従って記入すれば、複雑な計算もスムーズに行えます。確定申告の際にも提出が求められる重要な書類です。
他の税制特例との併用について
不動産を売却した際には、取得費加算の特例以外にも様々な税制優遇が用意されています。これらを組み合わせることで、さらなる節税効果を期待できるかもしれません。
併用できる特例とできない特例
以下の表は、各特例との併用の可否を示しています。
| 特例の名称 | 併用の可否 |
|---|---|
| 概算取得費 | 併用可 |
| 居住用財産の3,000万円特別控除 | 併用可 |
| 小規模宅地等の特例 | 併用可 |
| 特定の居住用財産の買換え特例 | 併用可 |
| 空き家特例 | 併用不可 |
💡 プロが教える!実務のワンポイント
空き家特例と取得費加算は併用できません。実務の現場では、どちらを使った方が有利か事前のシミュレーションを行うことが非常に重要となります。一般的には控除額が大きい空き家特例が有利と言われますが、要件を満たさないケースも意外と多いです。
小規模宅地等の特例との併用
自宅の敷地などを引き継ぐ際、評価額を最大8割減額できる制度です。取得費加算の特例と併用できますが、売却のタイミングに注意してください。申告期限である10ヶ月間は保有し続け、その後3年10ヶ月の期限までに売るというスケジュール管理が必須です。
居住用財産の3,000万円控除との併用
マイホームを売った際に利益から最大3,000万円を差し引ける制度です。これも併用可能です。両方使うことで税額を大幅に減らせる可能性があります。しかし、配偶者が引き継いだ場合は相続税がゼロになりやすいため、取得費加算が使えないケースも考えられます。
取得費が不明な場合の影響
不動産をいくらで買ったか分からないと、売却額の5%を取得費とするルールが適用されます。経費が極端に少なくなるため、税負担が非常に重くなります。売買契約書など購入価格が分かる資料を探し出す努力が欠かせません。
💡 プロが教える!実務のワンポイント
一般的には古い契約書は破棄されていると言われますが、実務の現場では通帳の引き出し履歴や住宅ローンの契約書から取得費を推計できるケースが意外と多いです。諦めずに証拠をかき集めることで、税額が数百万円単位で変わることも珍しくありません。
手続に必要な書類と確定申告
特例を受けるためには、税務署での手続が必須です。自動的に計算されるわけではないため、期日を守って正しく申告しなければなりません。必要書類を漏れなく揃えることが大切です。
確定申告の期限
財産を売却した年の翌年2月16日から3月15日までの間に、所得税の確定申告を行う必要があります。相続税の申告とは時期が異なるため注意が必要です。たとえ計算結果として税金がゼロになったとしても、申告自体は省略できません。
提出する必要書類一覧
申告時には以下の書類を用意します。
- 確定申告書
- 相続財産の取得費に加算される相続税の計算明細書
- 譲渡所得の内訳書
- 株式等の場合は、株式等に係る譲渡所得等の金額の計算明細書
所得税の申告が先に来る場合
所得税の申告より前に相続税が確定しているのが理想的です。しかし、売却時期によっては所得税の確定申告が先に来ることもあります。その場合は特例を使わずに申告し、後日「更正の請求」という手続を行うことで税金の還付を受けることが可能です。
特例を利用する際の注意点
制度を利用するにあたって、いくつか気をつけるべきポイントが存在します。要件を満たしていると思っていても、落とし穴にはまる危険性があります。以下の点に留意して手続を進めてください。
遺産分割を期限内に完了させる
特例の期限である3年10ヶ月以内に遺産分割協議を終わらせておく必要があります。相続人同士で話がまとまらず争いに発展すると、不動産を売却できず期限を過ぎてしまうかもしれません。円満な話し合いが不可欠です。
配偶者は適用できないことが多い
配偶者の税額軽減を利用すると、1億6,000万円までは相続税がかかりません。この制度を利用して相続税の納付額がゼロになった配偶者は、取得費加算の要件を満たさなくなります。売却を予定しているなら、誰が相続するか慎重に検討しましょう。
代償分割をした場合の影響
特定の相続人が不動産を取得し、他の相続人に代償金を支払う「代償分割」を行った場合、加算できる金額の計算が複雑になります。通常よりも特例の効果が減少するため、節税の観点からは慎重に判断しなければなりません。
💡 プロが教える!実務のワンポイント
教科書的な回答では遺産分割を急ぐよう促しますが、税務調査のリスクを考えると慌てて不備のある協議書を作成するのは危険です。当事務所の過去の事例では、代償分割の記載ミスで手続が止まることがよくありました。専門家を交えて正確に作成しておくのが無難です。
相続と取得費加算に関するFAQ
購入金額が不明な場合は概算取得費として売却価格の5%を取得費とみなします。この概算取得費と取得費加算の特例は併用可能です。実際の購入額より低くなることが多く税金は高くなりがちですが、特例を使えば負担を和らげられます。
最大の節税効果を狙うなら、取得費加算する額よりも売却益が大きい不動産を選ぶべきです。売却損が出る不動産に特例を適用しても節税効果は得られません。どの財産に適用するかで結果が変わるため、税理士の実務では慎重な見極めが求められます。
仮想通貨の売却益は原則として雑所得に分類されるため、譲渡所得を対象とするこの特例は適用できません。対象となるのは土地、建物、株式などの譲渡所得に限定されています。財産の種類によって適用範囲が異なる点に注意してください。
相続の不安は税理士へ相談を
自己判断で特例の適用や税金計算を行うと、税務リスクを抱えたり損をしたりする恐れがあります。複雑な手続は信頼できる税理士へ依頼し、正確な申告を目指しましょう。少しでも不安を感じたら、早めに専門家へ相談することをおすすめします。
関連コラム
▷関連:相続税の特例を使って税額を大幅に減らすことはできますか?
▷関連:相続の控除や特例を賢く使えば税金はゼロにできますか?
▷関連:親の事業を引き継いだら相続特例で消費税の納税義務はありますか?
▷関連:相続税の特例一覧を活用すれば大幅に減額できますか?
▷関連:相続税の住宅特例で税金は安くなりますか?条件や注意点はありますか?
▷関連:相続時精算制度の特例で住宅資金の贈与税は非課税にできますか?
▷関連:相続した住宅の借金は控除や特例で減らせる可能性はありますか?
▷関連:登録免許税の相続特例で税金が免除される条件はありますか?

監修者:税理士 柏原
商社での経理実務を経て、会計業界へ転身。税理士法人にて約20年にわたり、中小企業の決算・税務申告から、上場企業の連結納税、SPC業務まで幅広く従事。みつきコンサルティングではオーナー企業の事業承継や相続税・贈与税のアドバイスも提供。本記事では、長年の実務経験に基づき、内容の正確性と専門性を担保するため、専門家の視点から監修を行っている。(税理士登録番号:126165)