
配偶者の税額軽減で節税すると二次相続で損するリスクはありますか?
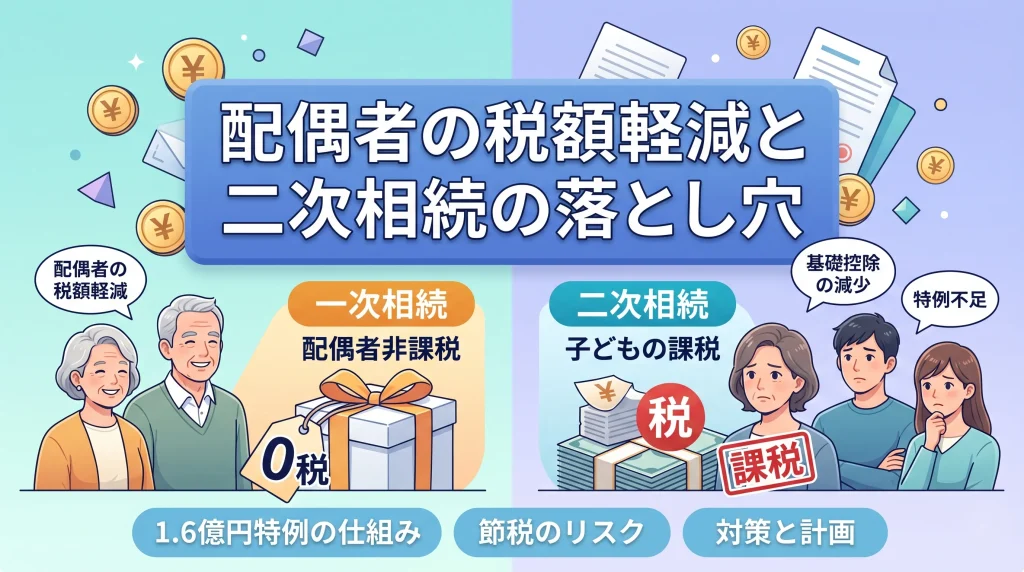
一次相続で配偶者に財産を寄せすぎると二次相続で税負担が激増します。
配偶者の税額軽減は、配偶者の相続税を最大1億6千万円までゼロにできる強力な制度です。しかし、配偶者が亡くなった際に発生する二次相続ではこの特例を利用できません。一次相続で配偶者に財産を寄せすぎると、基礎控除の減少と特例不足が重なってしまいます。その結果として、子どもが負担する税金が激増する危険があります。
配偶者の税額軽減とはどのような制度か
配偶者の税額軽減とは、被相続人の配偶者が遺産を引き継ぐ際、大幅に税金が免除される仕組みです。具体的には、配偶者が引き継ぐ財産が1億6千万円か、法定相続分のどちらか多い金額まで無税となります。夫婦が協力して築いた財産であることや、今後の生活保障を目的として設けられています。
二次相続とはどのような仕組みか
夫婦のどちらか一方が亡くなった時の相続を、一次相続と呼びます。その後、残された配偶者が亡くなり、子どもたちが遺産を引き継ぐ手続が二次相続です。最初の相続を終えて一安心したご家族にとって、二度目の手続は大変ですが、一つずつ進めれば大丈夫です。
▷関連:自分で相続税の計算をして税務署に申告することはできますか?
二次相続で配偶者の税額軽減は利用できません
一次相続では非常に強力だった配偶者の税額軽減ですが、二次相続では配偶者がすでに亡くなっているため適用されません。つまり、残された子どもたちは、配偶者控除という大きな盾を持たずに税金と向き合うことになります。これが税負担を重くする最大の要因です。
基礎控除額が下がるため課税対象が増えます
相続税の計算には、一定額まで税金がかからない基礎控除という枠が用意されています。しかし、二次相続では法定相続人が一次相続よりも一人減ります。法定相続人が減ると基礎控除額も600万円減少し、その分だけ課税される財産が増加してしまいます。
配偶者自身の財産が加算されて税率が上がります
二次相続の課税対象は、一次相続で受け継いだ遺産だけにとどまりません。配偶者がもともと所有していた固有の財産も合算して計算されます。日本の税制は累進課税を採用しているため、財産の総額が増えれば増えるほど、高い税率が適用されるリスクが生じます。
💡 プロが教える!実務のワンポイント
一般的には配偶者控除を使って一次相続の税金をゼロにするのが良いと言われますが、実務の現場では二次相続で子どもが多額の納税に苦しむケースが意外と多いです。目先の節税にとらわれず、将来の負担まで総合的に考える視点が欠かせません。
相続税の配偶者税額軽減と二次相続のポイント
特例を有効に活用するためには、制度のルールと二次相続での制限を正しく把握する必要があります。一次相続での遺産分割割合が、将来の子どもたちの手元に残る資産を大きく左右する重要なポイントです。
配偶者の税額軽減の基礎と適用要件
この特例を利用するためには、以下の3つの要件をすべて満たさなければなりません。
- 法律上の婚姻関係にある配偶者であること
- 申告期限内に遺産分割協議が終わっていること
- 税務署へ相続税の申告書を忘れずに提出すること
税額がゼロでも申告書の提出は必須
特例を適用した結果、計算上の税金がゼロ円になったとしても、税務署への申告手続は省略できません。期限内に申告書を提出して初めて特例が認められます。申告漏れがあると無申告とみなされ、重いペナルティが課される危険があります。
一次相続で全財産を配偶者が相続する罠
特例の枠内だからといって、一次相続で全財産を配偶者が引き継ぐのは危険な罠です。配偶者が亡くなった際、その財産はほぼそのまま子どもに移ります。子どもには強力な控除制度がないため、多額の遺産に対して高額な税負担が重くのしかかります。
未成年者控除や障害者控除の枠も減ります
税負担を和らげる未成年者控除や障害者控除といった制度も、二次相続では注意が必要です。一次相続ですでにこれらの控除枠を使ってしまっている場合、二次相続で利用できる控除の残額が少なくなる可能性があります。
💡 プロが教える!実務のワンポイント
当事務所の過去の事例では、遺言がないため法定相続割合でとりあえず分けるというケースがよくありました。教科書的な回答は法定相続分での分割ですが、税務調査のリスクや将来の負担を考えると、事前に入念なシミュレーションをしておくのが無難です。
二次相続を見据えた具体的な対策と財産分与の方法
二次相続で大切な家族に苦労をかけないためには、一次相続の段階で財産分与を工夫することが不可欠です。ご家族の状況に合わせた具体的な対策をいくつか解説します。
適切な取得割合をシミュレーションで決定する
一次相続で配偶者が取得する割合は、二次相続を含めた税額シミュレーションに基づいて決定します。以下の表は、分割方法による税額の違いを示した一例です。
| 分割方法 | 一次相続の税額 | 二次相続の税額 | 合計税額 |
|---|---|---|---|
| 配偶者が1億6000万取得 | 1,232万円 | 2,140万円 | 3,372万円 |
| 均等に遺産分割 | 2,466万円 | 470万円 | 2,936万円 |
小規模宅地等の特例は一次相続で子どもが活用する
被相続人の自宅の評価額を最大80%減額できる小規模宅地等の特例は、自宅を同居親族が継ぐ場合に活用できます。配偶者は税額軽減の特例を使えるため、小規模宅地等の特例は子どもが利用する方が全体として有利に働きます。
収益物件や値上がりが見込まれる資産は子どもが引き継ぐ
賃貸アパートなどの収益物件や、将来的に評価が上がりそうな自社株は、一次相続の段階で子どもが引き継ぐのがおすすめです。配偶者が引き継ぐと家賃収入などでさらに財産が膨れ上がり、二次相続の負担がより重くなってしまいます。
生前贈与を活用して配偶者の財産を減らす
配偶者がすでに多くの財産を所有しているなら、生前贈与を使って計画的に資産を減らす手立てが有効です。年間110万円の暦年課税や孫への教育資金の一括贈与を利用すれば、税金を抑えながら次世代へ資産を移転できます。
💡 プロが教える!実務のワンポイント
2020年の民法改正で新設された配偶者居住権も強力な選択肢です。配偶者が自宅に住む権利だけを持ち、子どもが所有権を引き継ぎます。配偶者が亡くなった際、その居住権は消滅するため自宅に相続税はかかりません。専門家の視点では非常に有効な対策と言えます。
二次相続で利用できるその他の軽減策
一次相続の遺産分割が終わった後でも、二次相続の負担を和らげるために打てる手立ては残されています。残された時間を有効に使い、適切な軽減策を講じていきましょう。
死亡保険金の非課税枠を活用する
配偶者を被保険者、子どもを受取人とする生命保険へ加入し、現金を保険金に変えておく手法です。死亡保険金には法定相続人の数に500万円をかけた非課税枠が用意されており、対象となる財産の総額を合法的に圧縮できます。
相次相続控除が適用できるか検討する
一次相続から10年以内に二次相続が発生した場合、相次相続控除という特例が適用できる可能性があります。これは一次相続で納めた税金の一部を二次相続の税額から差し引ける仕組みであり、短い期間で連続して相続が起きた際の負担を軽減してくれます。
💡 プロが教える!実務のワンポイント
当事務所の過去の事例では、二次相続の際に納税資金が足りずに不動産の売却を迫られることがよくありました。生命保険を活用すれば、非課税枠で税金を抑えつつ、すぐに引き出せる現金が手元に入るため、スムーズな納税が可能となります。
配偶者の税額軽減に関するFAQ
相続の計算はご家族の事情によって大きく変わるため、疑問を感じる方も多いでしょう。二次相続を見据えた対策について、よく寄せられる質問にお答えします。
ご家族の状況によって異なりますが、一次相続で配偶者が少なめに相続した方がトータルの税金は安くなるケースが多いです。配偶者固有の財産額によっても最適な割合は変動するため、事前に税額シミュレーションを行うことが不可欠です。
はい、申告書の提出は絶対に必要です。特例を計算に組み込んで納める税金がゼロ円になったとしても、税務署へ申告しなければ特例は認められません。提出書類の不備がないよう、期限内に手続を終えることが非常に重要です。
はい、残念ながら実務ではよく直面する問題です。一次相続では配偶者が間を取り持ちますが、二次相続では子どもたちだけになるため、実家や自社株の分け方で対立しがちです。遺言書を事前に準備しておくことが、親族間の円満な整理に繋がります。
相続の不安は税理士へ相談を
自己判断での遺産分割は、将来の二次相続で過大な税務リスクを抱える危険を伴います。複雑な税金計算や特例の適用要件を正確に見極めるには、豊富な実績を持つ専門家の力が不可欠です。大切な会社とご家族の資産を守り抜くためにも、お早めに税理士へご相談ください。
関連コラム
▷関連:法定相続人以外への遺贈は税金が割増になりますか?
▷関連:相続税の申告で税理士に払う報酬相場はいくらになりますか?
▷関連:相続した不動産を売却すると税金はいくらかかりますか?
▷関連:平成27年以降の相続税シミュレーションで納税額はわかりますか?

監修者:税理士 柏原
商社での経理実務を経て、会計業界へ転身。税理士法人にて約20年にわたり、中小企業の決算・税務申告から、上場企業の連結納税、SPC業務まで幅広く従事。みつきコンサルティングではオーナー企業の事業承継や相続税・贈与税のアドバイスも提供。本記事では、長年の実務経験に基づき、内容の正確性と専門性を担保するため、専門家の視点から監修を行っている。(税理士登録番号:126165)