
10年以内の相次相続控除は配偶者の税額軽減と併用できますか?
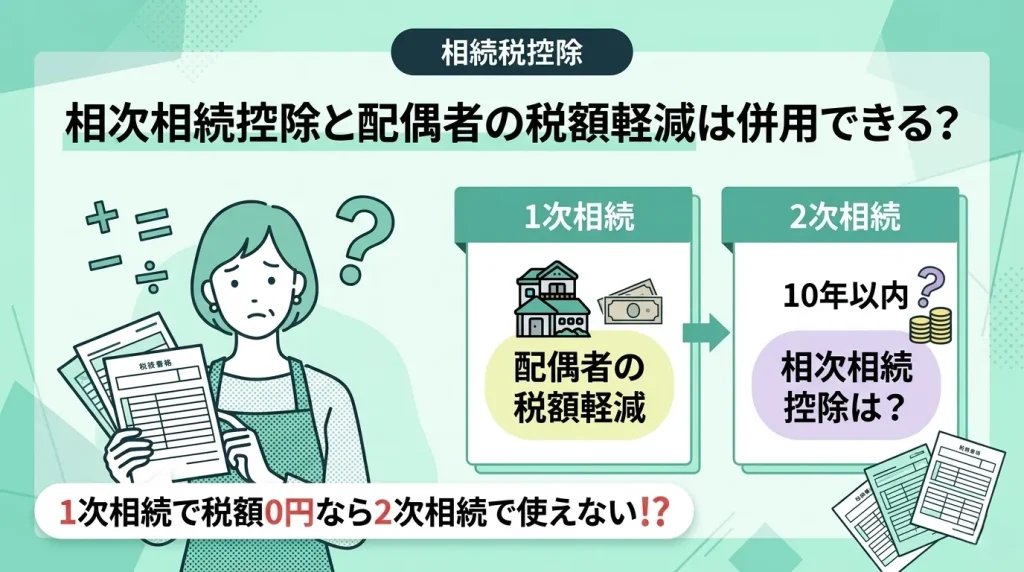
配偶者の税額軽減で税額0円なら相次相続控除は使えません。
結論として、一次相続で配偶者の税額軽減を使い相続税が0円になった場合、二次相続で相次相続控除は適用できません。相次相続控除は「前回の相続で支払った税金」を基に計算するからです。
愛する家族を亡くした悲しみの中で、複雑な税金の計算に向き合うのは大変な負担となります。しかし、最初の相続での選択が次の相続に大きな影響を与えるため、慎重な判断が求められます。一つずつ整理していきましょう。
相次相続控除の基本的な仕組み
相次相続控除は、短期間に不幸が重なったご家族の税負担を軽くするための制度です。要件を正しく理解しておきましょう。
10年以内の連続相続を救済する制度
相次相続控除は、10年以内に立て続けに相続(一次・二次)が発生した場合、前回の相続税の一部を今回の相続税から差し引く制度です。短期間で同じ財産に二度も課税され、ご遺族が過剰な税負担を負うのを防ぐ目的があります。前回から期間が短いほど、控除できる金額は大きくなります。
相次相続控除の4つの適用要件
この控除を受けるためには、以下の4つの条件をすべて満たす必要があります。
- 今回の相続における法定相続人であること。
- 今回の相続開始前10年以内に前回の相続が発生していること。
- 前回の相続で、今回の被相続人(亡くなった方)が財産を取得していること。
- 前回の相続で、今回の被相続人に相続税が課せられ、納付していること。
💡 プロが教える!実務のワンポイント
一般的には要件通りに判断すればよいと言われますが、実務の現場では「前回の相続税申告書が見つからない」というケースが意外と多いです。当事務所の過去の事例では、この書類の不備で手続が止まることがよくありました。一次相続の資料は必ず手元に保管しておくのが無難です。
▷関連:1億6千万円まで無税になる配偶者の税額軽減とは何ですか?
配偶者の税額軽減と相次相続控除の注意点
夫婦間の相続では「配偶者の税額軽減」がよく使われます。とても有利な制度ですが、思わぬ落とし穴が潜んでいます。
配偶者の税額軽減の落とし穴
配偶者の税額軽減は、配偶者が取得した遺産が1億6,000万円または法定相続分までなら無税になる強力な制度です。しかし、一次相続でこの制度を全額適用し、配偶者の相続税が0円になった場合、要件の4つ目「前回の相続で相続税を納付していること」を満たせなくなります。 結果として、二次相続で子どもたちは相次相続控除を使えません。
二次相続で税負担が急増する理由
一次相続で配偶者に財産を集中させると、二次相続ではさらに厳しい状況が待ち受けています。二次相続では配偶者控除が使えない上、法定相続人が1人減るため基礎控除額が600万円減額されます。 そこに配偶者自身の固有財産も上乗せされるため、課税対象額が膨れ上がり、高い税率が適用される恐れがあるのです。
💡 プロが教える!実務のワンポイント
教科書的な回答は「配偶者の税額軽減でまずは無税にする」ですが、税務調査のリスクやトータルの税負担を考えると、一次相続の段階で二次相続を見据えた対策をしておくのが無難です。専門家の視点では、目先の税金を0円にすることが常に正解とは限りません。
▷関連:自分で相続税の計算をして税務署に申告することはできますか?
トータルの税負担を減らす遺産分割の考え方
一次相続と二次相続を合わせた「トータルの税負担」を最小限にするには、長期的な視点での遺産分割が重要になります。
「あえて配偶者に納税してもらう」選択肢
二次相続での負担増を防ぐため、一次相続であえて配偶者の税額軽減の枠を超える財産を配偶者に残し、配偶者自身に少し相続税を納めてもらう選択肢があります。配偶者が税金を納めておけば、二次相続で相次相続控除が使えるようになり、子どもたちの負担を大幅に減らせる可能性があるためです。
二次相続を見据えた具体的なシミュレーション
実際に遺産分割を考える際は、どの分け方が最も有利か比較計算が必要です。下表は、財産2億円(夫1億円、妻1億円)、子1人のご家族のシミュレーション例を示しています。
| 分割方法 | 一次相続の税額 | 二次相続の税額 | トータルの税額 |
|---|---|---|---|
| 妻が全額相続 | 0円 | 4,860万円 | 4,860万円 |
| 妻と子で半分ずつ | 385万円 | 2,860万円 | 3,245万円 |
このように、分け方によって1,000万円以上の差が出ることが確認できます。
💡 プロが教える!実務のワンポイント
「配偶者の税額軽減で0円になるならそれでいい」と一般的には言われますが、税理士の実務では、将来の二次相続の税額を提示すると驚かれるケースが意外と多いです。当事務所では、一次相続の段階で必ず複数パターンのシミュレーションをご提示し、ご家族全員が納得できる分割案を一緒に探すようにしています。
実務上の手続と申告時のポイント
相次相続控除を適用するための手続や、万が一の申告トラブルへの対応について解説します。
未分割申告でも適用可能
申告期限までに遺産分割協議がまとまらない場合でも、相次相続控除は適用できます。まずは法定相続分で分けたと仮定して申告と納税を行います。この未分割申告の際にも控除は適用可能です。遺産分割が確定した後、税額に変動があれば、改めて修正申告や更正の請求で正しい税額に直します。
過去の申告忘れは更正の請求で対応
すでに二次相続の申告を終えてしまった後でも、相次相続控除の適用を忘れていたことに気づく場合があります。そのようなときでも、当初の申告期限から5年以内であれば「更正の請求」という手続で税金の還付を受けられます。手遅れだと思い込まずに手続を進めましょう。
相次相続控除と配偶者に関するFAQ
使えません。二次相続で相次相続控除を適用するには、一次相続の際にその被相続人が相続税を実際に課せられ、納付していることが必須条件です。配偶者の税額軽減で納付額が0円だった場合は対象外となります。
前回の相続開始日(亡くなった日)から起算して、今回の相続開始日が10年以内であれば対象となります。期間が短いほど控除できる金額の割合は大きくなり、1年経過ごとに10%ずつ減っていきます。
使えません。相次相続控除の適用を受けられるのは、今回の相続における「法定相続人」に限定されています。遺言で財産をもらった孫や知人(受遺者)は対象外となります。
相続の不安は税理士へ相談を
相続税の特例や控除の選択は複雑で、自己判断による遺産分割は二次相続で思わぬ重い税負担を招く税務リスクがあります。ご家族の大切な資産を守り、円満な承継を実現するためにも、お早めに相続専門の税理士へご相談されることをお勧めします。
関連コラム
▷関連:相続税の配偶者控除で税金の負担は確実に回避できますか?
▷関連:相続税は配偶者ならいくらまで非課税にできますか?
▷関連:相続で配偶者の控除を活用すれば税金はゼロになりますか?
▷関連:相続の税額軽減を受けるために必要な婚姻期間の条件はありますか?
▷関連:配偶者の相続税軽減で1.6億円非課税と二次相続の罠はありますか?

監修者:税理士 柏原
商社での経理実務を経て、会計業界へ転身。税理士法人にて約20年にわたり、中小企業の決算・税務申告から、上場企業の連結納税、SPC業務まで幅広く従事。みつきコンサルティングではオーナー企業の事業承継や相続税・贈与税のアドバイスも提供。本記事では、長年の実務経験に基づき、内容の正確性と専門性を担保するため、専門家の視点から監修を行っている。(税理士登録番号:126165)