
相続税は配偶者ならいくらまで非課税にできますか?
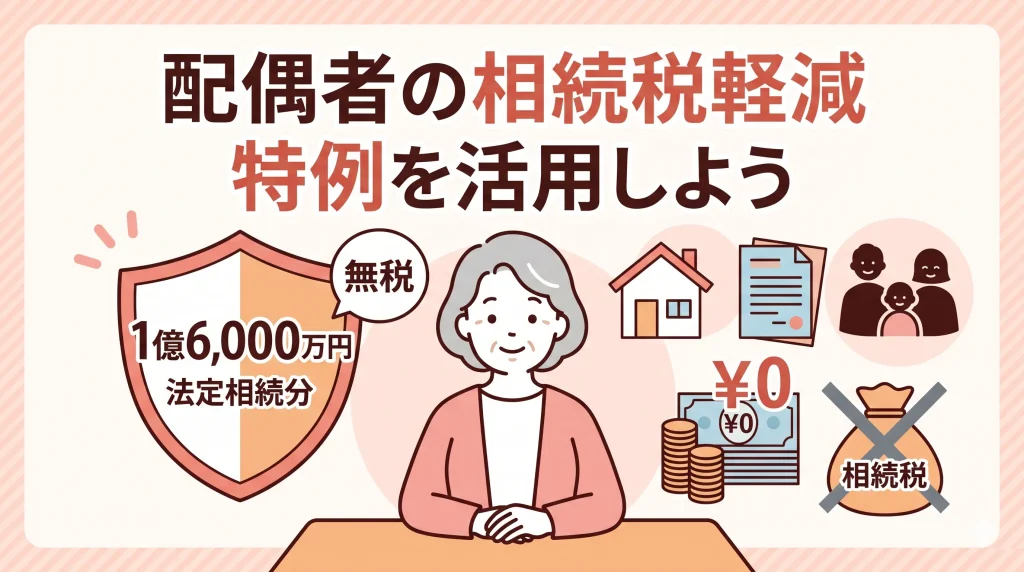
1億6,000万円または法定相続分のいずれか多い額まで無税です。
配偶者が相続した遺産にかかる相続税は、法律上の仕組みによって大幅に抑えられます。この制度を適切に活用すれば、1億6,000万円または法定相続分相当額までの取得分に対して相続税はかかりません。大切な家族との別れに直面し、相続の不安や負担は非常に大きいものですが、一つずつ手続きを進めていけば大丈夫です。冷静に要点を確認していきましょう。
夫婦の財産形成と生活保障が目的
この制度の正式名称は「配偶者に対する相続税額の軽減」です。夫婦が長年協力して築き上げた財産に対し、一方の死を理由に重い税金を課すのは酷といえます。残された配偶者の今後の生活をしっかりと保障するため、こうした強力な軽減措置が設けられています。配偶者にとって非常に手厚いこの仕組みを、しっかりと押さえておきましょう。
▷関連:1億6千万円まで無税になる配偶者の税額軽減とは何ですか?
配偶者の税額軽減の3つの適用要件
この強力な軽減措置を利用するためには、いくつかの厳格な要件を満たす必要があります。要件を一つでも満たさない場合、この軽減措置は適用されないため、以下の条件をすべてクリアすることが大前提となります。
- 法律上の婚姻関係にある配偶者であること
- 申告期限までに遺産分割が完了していること
- 相続税の申告書を税務署へ提出すること
法律上の婚姻関係にあること
まず、被相続人の戸籍上の配偶者であることが必須条件です。婚姻期間の長さ自体は問われません。 たとえ婚姻直後であっても対象。ただし、内縁関係や事実婚のパートナーは法律上の配偶者として認められず、適用対象外となる点に注意してください。
遺産分割が申告期限までに完了
相続税の申告期限は、原則として被相続人が亡くなったことを知った日の翌日から10ヶ月以内です。 この厳密な期限までに相続人全員での遺産分割協議を終え、配偶者がどの財産をどれだけ取得するかを確定させておく必要があります。 期限の厳守が手続の第一歩。
税務署へ相続税の申告書を提出
軽減措置の適用により計算上の税額が0円となる場合でも、申告書の提出は義務付けられています。 「税金がかからないなら申告しなくてよい」という誤解が多数。必ず期限内に、被相続人の住所地を管轄する税務署へ申告書を提出してください。 申告漏れによるペナルティを回避する行動。
💡 プロが教える!実務のワンポイント
一般的には「期限内に遺産分割を終えて申告すればよい」と言われますが、実務の現場では親族間の意見調整に時間がかかり期限に間に合わないケースが意外と多いです。 期限までに分割できない場合は、「申告期限後3年以内の分割見込書」を提出し、後日更正の請求を行う手続が必須。 専門家の視点では、この書類の出し忘れによる否認を防ぐことが極めて重要です。
▷関連:自分で相続税の計算をして税務署に申告することはできますか?
法定相続分の割合とは
非課税枠のもう一つの基準である「法定相続分」とは、民法で定められた遺産分割の目安割合のことです。 必ずしもこの通りに分ける必要はありませんが、税額計算の基礎として使われます。誰が相続人になるかによって配偶者の割合は大きく変動します。 状況を正確に把握しましょう。
法定相続分の一覧表
相続人の構成による配偶者の法定相続分は以下の表のとおり。
| 相続人の構成 | 配偶者の法定相続分 |
|---|---|
| 配偶者のみ | 1分の1(すべて) |
| 配偶者と子 | 2分の1 |
| 配偶者と父母 | 3分の2 |
| 配偶者と兄弟姉妹 | 4分の3 |
家族構成に合わせて割合を正確に把握することが節税の第一歩。
配偶者の税額軽減を適用した計算例
実際はどのように税金が計算されるのでしょうか。遺産の総額や分割割合によって結果は大きく変わります。 具体的に3つのケースを想定して、相続税の負担がどのように軽減されるのかを順番に解説します。まずは計算の全体的なイメージから。
遺産が1億6,000万円以下の場合
たとえば、遺産総額が2億円で、配偶者が取得した遺産が1億2,000万円だったとしましょう。 取得額が1億6,000万円の枠内に完全に収まっています。この場合、配偶者の納める相続税は全額免除され0円。 非常に強力な節税効果。
遺産が法定相続分以下の場合
次に、遺産総額が4億円で、配偶者が法定相続分通りに2億円を取得したケース。 取得額が1億6,000万円を超過。しかし、法定相続分(2分の1)の範囲内に収まっています。したがって、このケースでも配偶者の税額は免除されます。
1.6億円も法定相続分も超える場合
最後に、遺産総額5億円のうち配偶者が4億円を取得したケース。 法定相続分(2億5,000万円)も1億6,000万円も超えています。この場合、枠を超過した部分に対しては相続税が課税され、配偶者自身に高額な納税義務が発生。 慎重な分割案の検討が必要。
配偶者の税額軽減の重大な注意点
軽減措置の利用にあたっては、いくつかの落とし穴が存在します。目先の節税だけでなく、将来を見据えた緻密な計画が不可欠。 残された家族が後悔しないために、特に注意すべきポイントを詳しく確認していきましょう。リスクを回避する知恵。
納税額が0円でも申告は必須
繰り返しになりますが、軽減措置の適用により税金が0円となる場合でも、申告書の提出は絶対に省略できません。 期限を過ぎてから無申告が発覚すると措置が使えず、多額の税金を請求される恐れがあります。税務署への確実な申告手続を。
💡 プロが教える!実務のワンポイント
教科書的な回答は「要件を満たせば非課税になる」ですが、税務調査のリスクを考えると配偶者の名義預金に注意しておくのが無難です。 税理士の実務では、被相続人の収入を配偶者名義の口座に移していただけであっても遺産隠しと見なされ、トラブルになるケースがよくあります。申告前には、入念な財産調査を行いましょう。
二次相続での税負担増リスク
一次相続(最初の相続)で配偶者が全財産を取得すれば、その時点の税金は抑えられます。 しかし、その配偶者が亡くなった際の二次相続ではこの軽減措置が使えません。遺された子供たちの税負担が大きく跳ね上がる事態。
基礎控除の減少と財産の合算
二次相続では配偶者がいなくなるため、法定相続人の数が1人減り、基礎控除額が自動的に縮小します。 さらに、配偶者自身の財産も合算されるため適用される税率が上がり、結果としてトータルでの税金が高額に。 長期的な視点での検証が重要です。
💡 プロが教える!実務のワンポイント
当事務所の過去の事例では、一次相続で配偶者の税額軽減を最大限使い、二次相続で子供が納税資金に行き詰まる事態がよくありました。 専門家の視点では、配偶者の今後の生活費を確保しつつ、残りの資産は早期に子供へ引き継ぐなど、トータルコストを抑える分割案の策定を強く推奨します。 家族全員が納得する道筋。
所得税の控除制度との違い
相続税の配偶者の税額軽減と、所得税の配偶者控除は全く別の制度です。 所得税の控除は、配偶者の所得水準に応じた毎年の税負担軽減措置。名称が似ているため混同しやすいですが、適用要件が異なります。
遺産を隠蔽した場合のペナルティ
税務調査を恐れて意図的に遺産を隠し、後から発覚した場合、隠蔽された財産には配偶者の税額軽減が一切適用されません。 重加算税などの非常に重いペナルティの対象に。誠実で正確な財産開示と申告を心がけましょう。 信頼を失わないための鉄則。
その他の税額控除との併用
配偶者の税額軽減以外にも、未成年者控除や障害者控除、相次相続控除といった税額控除が存在します。 条件を満たす相続人がいれば、これらを併用することで一族全体の税負担をさらに軽減することが可能です。制度を漏れなく活用しましょう。
配偶者居住権の活用という選択肢
自宅の相続において、配偶者が住み続ける権利(配偶者居住権)と所有権を分ける新しい方法もあります。 配偶者の生活を守りつつ、二次相続時の不動産評価額を下げる効果が期待できる制度。有効な選択肢の一つといえるでしょう。 柔軟な発想での財産分与を。
認知症による手続の停滞リスク
遺産分割協議を進める際、配偶者が認知症などで判断能力を失っていると、自力で協議に参加できません。 この場合、家庭裁判所で成年後見人を選任する手続が必要となり、申告期限に間に合わなくなるリスクが高まります。
相続税と配偶者に関するFAQ
はい、併用可能です。遺産総額から基礎控除を差し引き、残った課税対象額をもとに税金が計算されます。算出した税額からさらに配偶者の税額軽減額を差し引くという順序。実務の現場でも、この2つを組み合わせて全体の税負担を大きく軽減するのが基本です。
期限までに分割できない場合、まずは法定相続分で分割したと仮定して申告を行います。その際、「申告期限後3年以内の分割見込書」を必ず添付。後日遺産分割がまとまってから更正の請求を行うことで、特例が適用され払い過ぎた税金が戻ってきます。
遺産分割前に配偶者が亡くなった場合(数次相続)でも、配偶者が生存していたとみなして手続を進められます。配偶者の取得分として確定した財産については、配偶者の税額軽減の適用が可能。専門的な知識が求められるため、税理士のサポートを受けると安心です。
相続の不安は税理士へ相談を
配偶者の税額軽減は非常に有用な制度ですが、自己判断で適用すると二次相続で思わぬ税務リスクを抱える恐れがあります。トータルでの税負担を抑え円満な資産承継を実現するためには、相続税法と実務に精通した税理士への早期相談を強く推奨します。
関連コラム
▷関連:相続税の配偶者控除で税金の負担は確実に回避できますか?
▷関連:10年以内の相次相続控除は配偶者の税額軽減と併用できますか?
▷関連:相続で配偶者の控除を活用すれば税金はゼロになりますか?
▷関連:相続の税額軽減を受けるために必要な婚姻期間の条件はありますか?
▷関連:配偶者の相続税軽減で1.6億円非課税と二次相続の罠はありますか?

監修者:税理士 柏原
商社での経理実務を経て、会計業界へ転身。税理士法人にて約20年にわたり、中小企業の決算・税務申告から、上場企業の連結納税、SPC業務まで幅広く従事。みつきコンサルティングではオーナー企業の事業承継や相続税・贈与税のアドバイスも提供。本記事では、長年の実務経験に基づき、内容の正確性と専門性を担保するため、専門家の視点から監修を行っている。(税理士登録番号:126165)