
配偶者の相続税軽減で1.6億円非課税と二次相続の罠はありますか?
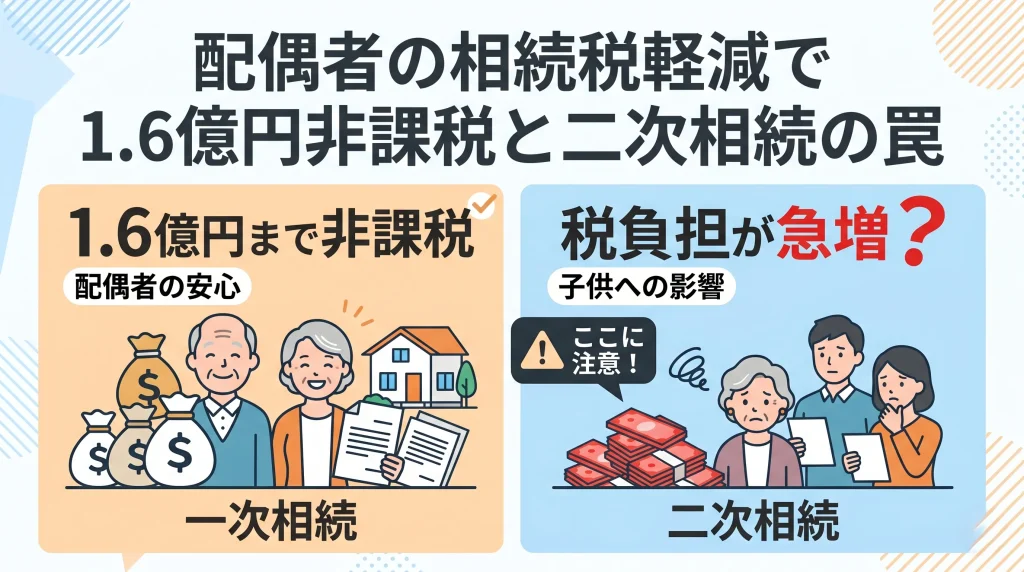
配偶者の相続税は1億6000万円または法定相続分まで軽減できますが二次相続に注意が必要です。
配偶者が遺産を相続する場合、手厚い税額軽減の制度が用意されています。具体的には、取得した遺産が1億6,000万円、あるいは法定相続分相当額のいずれか多い金額までなら相続税がかかりません。被相続人(亡くなった人)の財産形成に対する配偶者の貢献や、残された生活を保障することが制度の目的。ただし、この特例を利用した結果、次の相続で家族の税負担が急増するケースもあるため慎重な判断が求められます。
配偶者の税額軽減とはどのような制度か
配偶者の税額軽減は、残された配偶者の生活を保障し、長年の夫婦関係による財産形成への貢献を正当に評価するための手厚い税制優遇です。配偶者が遺産を相続する際、一定の金額まで相続税が免除される仕組み。この制度を正しく活用すれば、数千万円から数億円に及ぶ税負担を合法的にゼロに抑えられます。相続における強力な切り札とも言える特例です。
▷関連:1億6千万円まで無税になる配偶者の税額軽減とは何ですか?
配偶者が取得した遺産の1億6000万円までが非課税
配偶者の税額軽減は、相続する財産総額が基礎控除を超える場合に極めて有効なツールです。自社株や事業用資産を含む遺産であっても、配偶者が受け取る正味の額が1億6,000万円以下であれば相続税は一切かかりません。日本の多くの中小企業オーナーの相続において、この枠内に収まるケースが過半数。そのため、配偶者が全財産を引き継げば、1回目の相続における税金をゼロに抑えることが可能です。
▷関連:自分で相続税の計算をして税務署に申告することはできますか?
法定相続分までなら1億6000万円を超えても非課税
遺産総額が非常に大きく、配偶者の取得額が1億6,000万円を超える場合でも心配はいりません。配偶者の法定相続分(民法で定められた取り分の目安)までであれば、いくら高額であっても相続税は非課税です。たとえば、遺産が10億円で配偶者と子1人が相続人の場合、配偶者の法定相続分は2分の1の5億円。この5億円を全額相続しても、配偶者自身に相続税は課されない仕組みとなっています。
💡 プロが教える!実務のワンポイント
税理士の実務では、配偶者に多額の財産を集中させる遺産分割案をよく目にします。一般的には「とりあえず配偶者に全額渡せば税金がかからない」と言われますが、実務の現場では、将来の税負担を全く考慮していないケースが意外と多いです。目先の税額をゼロにすることだけを優先する運用ですが、結果的に、家族全体で大きな損をすることになりかねません。
配偶者の税額軽減を適用するための3つの要件
この手厚い軽減制度を利用するためには、厳格に定められた以下の条件を全て満たさなければなりません。
- 被相続人の法律上の配偶者であること
- 相続税の申告期限までに遺産分割が完了していること
- 期限内に相続税の申告書を税務署に提出すること
要件を一つでも欠いてしまうと、数千万円単位の税金が課される事態にも発展します。具体的な適用条件を順に確認していきましょう。
被相続人の法律上の配偶者であること
最も基本となる要件は、被相続人と法律上の婚姻関係があることです。長年連れ添った事実婚や内縁の妻であっても、戸籍上の配偶者でなければこの制度は利用できません。逆に言えば、婚姻期間がたとえ1日であっても戸籍に入っていれば適用可能。別居期間の長さや同居の実態も問われないため、法律上の夫婦であるかどうかが唯一の判断基準となります。
相続税の申告期限までに遺産分割が完了していること
この制度の適用を受けるためには、誰がどの財産を引き継ぐかという遺産分割が確定している必要があります。期限は原則として、被相続人の死亡を知った日の翌日から10ヶ月以内。相続人同士で意見が対立し、期限内に遺産分割協議がまとまらない場合、未分割の財産には税額軽減を適用できません。遺産分割を円滑に進めることが、大きな節税効果を得るための鍵となります。
期限内に相続税の申告書を税務署に提出すること
たとえ税額軽減を適用して相続税がゼロ円になる場合でも、申告手続そのものは省略できません。税務署に対して「特例を利用して税金がゼロになりました」と報告する義務が課されているからです。期限内に相続税の申告書を提出しない限り、配偶者の税額軽減は適用不可。必要な書類を揃え、速やかに手続を進めることが重要です。
💡 プロが教える!実務のワンポイント
当事務所の過去の事例では、税金がゼロになると自己判断して申告を放置してしまい、後から税務署に指摘されるトラブルがよくありました。教科書的な回答は「期限内に申告を」ですが、税務調査のリスクを考えると、早めに専門家を巻き込んで手続を済ませておくのが無難です。無申告のペナルティは重い罰則。決して放置してはなりません。
二次相続のリスクと配偶者控除の落とし穴
配偶者の税額軽減は非常に強力な制度である一方、二次相続の税負担という大きな落とし穴が存在します。二次相続とは、今回遺産を引き継いだ配偶者が将来亡くなり、子どもたちが再び遺産を相続するタイミングのこと。1回目の相続(一次相続)で配偶者が財産を取得しすぎると、二次相続で子ども世代の税負担が想定以上に重くなる危険性が潜んでいます。
一次相続で全て相続すると二次相続で税負担が増加
二次相続で税金が高くなる理由は複数あります。まず、配偶者の税額軽減という強力な特例が使えません。さらに、法定相続人の数が1人減るため、基礎控除額の縮小。配偶者自身の固有財産や自社株と一次相続で得た財産が合算されることで、累進課税によってより高い税率が適用される仕組みです。目先の税額にとらわれず、将来の事業承継まで見据えた判断が求められます。
💡 プロが教える!実務のワンポイント
一般的には一次相続の税金を最優先に減らしたいと考える方が多いですが、専門家の視点では、二次相続を含めたトータルの税負担をシミュレーションすることが極めて重要です。配偶者の生活を保障しつつ、現預金や収益不動産を一部子どもに渡すことで、結果的に数百万円以上の節税に成功するケースが多々あります。実務の現場における数多くの成功事例です。
相次相続控除を活用して二次相続の負担を和らげる
短期間に相次いで相続が発生した場合、二次相続の負担を軽減する相次相続控除という特例も存在します。一次相続から10年以内に同じ財産が再び相続される際、一次相続で納めた税額の一部を控除できる制度です。配偶者が亡くなったタイミングが早いケースでは、この控除を組み合わせることで子どもたちの税負担を大幅に減らせます。計算が非常に複雑なため、専門家の知見が欠かせません。
申告期限までに遺産分割が間に合わない場合の対処法
親族間で揉めてしまい、10ヶ月の申告期限までに遺産分割が決まらないケースも少なくありません。その場合、まずは配偶者の税額軽減がないものとして、法定相続分で分割したと仮定して相続税を計算し、期限内に納税を済ませます。大変ですが、一つずつ進めれば大丈夫。この際、ある書類を添付しておくことで、将来的に特例の適用を受ける道を残せます。
申告期限後3年以内の分割見込書を添付する
遺産分割が終わっていない段階で申告する際、「申告期限後3年以内の分割見込書」という書類を申告書に添付します。この書類を提出しておけば、申告期限から3年以内に遺産分割が成立したタイミングで、配偶者の税額軽減を遡って適用させることが可能です。税法上の重要な救済措置。忘れずに必ず添付して提出しましょう。
3年以内に分割が成立したら更正の請求を行う
その後、3年以内に無事遺産分割協議が成立した場合、成立した日の翌日から4ヶ月以内に「更正の請求」という手続を行います。この手続により、当初多めに納めていた相続税が還付される仕組みです。万が一、3年を経過しても裁判等で分割できない場合は税務署長の承認を受けることで、さらに期限を延長できます。
その他の権利や配偶者を守る特例
相続発生後、残された配偶者の生活を守るための法制度は、税額軽減だけにとどまりません。民法や税法の改正によって、住み慣れた自宅や生前に受けた贈与を守るための新たな選択肢が用意されました。これらを効果的に組み合わせる相続対策。配偶者の生活資金を確保しつつ、円満な遺産分割を実現しやすくなります。
配偶者居住権で自宅に住み続ける権利を確保する
2020年に新設された配偶者居住権は、被相続人所有の建物に住んでいた配偶者が、終身または一定期間無償で住み続けられる権利です。建物の価値を「所有権」と「居住権」に分けることで、配偶者は自宅に住む権利を確保しながら、現預金など他の遺産も受け取りやすくなりました。所有権を子どもに相続させる柔軟な設計。二次相続の対策としても機能します。
婚姻20年以上の夫婦間における自宅の贈与・遺贈の持戻し免除
婚姻期間が20年以上の夫婦間で居住用不動産の贈与を行った場合、法改正により贈与された財産は遺産分割における持ち戻しの対象外と推定されるルールが導入されました。これにより他の相続人とのトラブルを防ぎつつ配偶者の財産を確実に確保できるため、より安定した老後の生活設計が可能となっています。
配偶者の税額軽減の手続と必要な書類
制度を利用するためには、正しい書類を揃えて所轄税務署へ提出する手続が欠かせません。申告先は、被相続人の最後の住所地を管轄する税務署となります。国税庁のウェブサイトを利用すれば、該当する税務署を簡単に検索可能。第5表と呼ばれる税額控除に関する明細書を作成し、下表に記載された必要書類を漏れなく添付して提出しましょう。
下表に必要な書類と役割をまとめました。
| 必要書類 | 役割と注意点 |
|---|---|
| 相続税申告書(第5表含む) | 税額軽減の明細と非課税額の計算根拠を示す |
| 戸籍謄本等 | 被相続人と配偶者の法律上の婚姻関係を証明する |
| 遺言書の写しまたは遺産分割協議書の写し | 配偶者が実際に取得した財産の内容を明らかにする |
| 相続人全員の印鑑証明書 | 遺産分割協議書に押印された実印を証明する |
💡 プロが教える!実務のワンポイント
一般的にはこれらの書類を自分で集めることも可能だと言われますが、実務の現場では、戸籍の収集や遺産分割協議書の作成に苦戦し、申告期限ギリギリになって駆け込んでくるケースが意外と多いです。書類の不備で手続が止まることもよくある事態。最初の段階で専門家に任せてしまうのが、精神的にも最も負担が少ない解決策と言えます。
配偶者の相続税軽減に関するFAQ
意図的に財産を隠蔽または仮装して申告した場合、後から税務調査でその財産が発覚しても、隠していた部分について配偶者の税額軽減を適用することはできません。税務調査における重加算税などのペナルティは非常に重い負担。最初から全ての財産を包み隠さず正確に申告することが、結果的にご家族の資産を守る最善の道となります。
適用可能です。遺産分割前に残された配偶者が亡くなった場合でも、残りの相続人が「亡くなった配偶者に遺産を相続させる」という内容の遺産分割協議を成立させれば、特例を利用できます。税理士の実務では相次相続控除などの制度も併用し、二つの相続の税負担が最小になるよう複雑な計算を行う高度な案件。専門家のサポートが必須となるケースです。
適用可能です。申告期限までに全ての遺産分割が完了していなくても、取得者が確定している一部の財産については、その範囲内で配偶者の税額軽減を利用できます。生命保険金のように受取人が指定されている財産など、分割が固まっている部分から優先的に特例を適用させる対応。残りの財産は未分割として申告する実務が一般的です。
相続の不安は税理士へ相談を
配偶者の税額軽減は大きな節税効果を生む反面、二次相続を含めたトータルの税負担を見誤ると取り返しのつかない損失を被る危険性があります。自己判断による税務リスクを避けるためにも、遺産分割の方針を決定する前に、豊富な実績と専門知識を持つ相続専門の税理士へ一度相談されることを強くお勧めします。
関連コラム
▷関連:相続税の配偶者控除で税金の負担は確実に回避できますか?
▷関連:相続税は配偶者ならいくらまで非課税にできますか?
▷関連:10年以内の相次相続控除は配偶者の税額軽減と併用できますか?
▷関連:相続で配偶者の控除を活用すれば税金はゼロになりますか?
▷関連:相続の税額軽減を受けるために必要な婚姻期間の条件はありますか?

監修者:税理士 柏原
商社での経理実務を経て、会計業界へ転身。税理士法人にて約20年にわたり、中小企業の決算・税務申告から、上場企業の連結納税、SPC業務まで幅広く従事。みつきコンサルティングではオーナー企業の事業承継や相続税・贈与税のアドバイスも提供。本記事では、長年の実務経験に基づき、内容の正確性と専門性を担保するため、専門家の視点から監修を行っている。(税理士登録番号:126165)