
相続した不動産を売るときの税金は「取得費加算」で安くできますか?
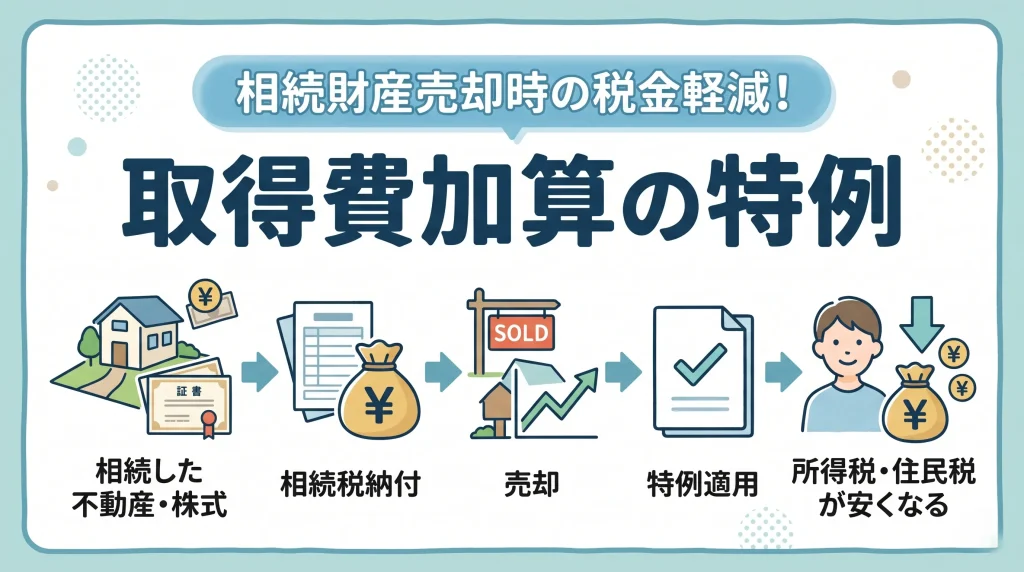
相続から3年10ヶ月以内の売却で取得費加算の特例が使えます。
相続した不動産や株式を売却して利益が出た場合、通常は譲渡所得税が課されます。しかし、一定の期限内に売却すれば、納付した相続税の一部を売却時の取得費(経費)に加算できる特例が適用可能です。所得税や住民税の負担を大きく軽減できる仕組みとなっています。
取得費加算の特例とは
亡くなった人(被相続人)から引き継いだ財産を、相続開始から3年10ヶ月以内に売却した場合に使える特例です。正式には「相続財産を譲渡した場合の取得費の特例」と呼ばれます。すでに相続税を負担した相続人を救済する意味合いの強い制度です。
財産売却時の税負担を和らげる制度
不動産を引き継いで相続税を納め、さらに売却時にも譲渡所得税がかかると、納税者にとって非常に重い負担です。二重課税のような状態を避けるため、税額を調整してくれるのがこの制度の目的となっています。手元に残る資産を守るための重要な手立てと言えるでしょう。
特例の対象となる財産の種類
不動産(土地や建物)だけでなく、株式や投資信託、ゴルフ会員権などの売却時にもこの特例は利用できます。譲渡所得として課税される財産であれば幅広く対象になりますが、暗号資産のような雑所得になるものは対象外です。
💡 プロが教える!実務のワンポイント
一般的には3年10ヶ月と覚えがちですが、実務の現場では「申告期限から3年以内」と管理するケースが意外と多いです。遺産分割が長引くと、この期限に間に合わせるため慌てて安値で手放す失敗も散見されます。余裕を持った売却スケジュールを組むことが何より大切と言えます。
▷関連:生前贈与の加算期間が7年になると相続税は必ず増えますか?
特例が適用できる3つの要件
この特例を利用するためには、法律で定められた厳格なルールをクリアしなければなりません。具体的には以下の3つの条件をすべて満たすことが求められます。
- 相続や遺贈により財産を取得した人であること
- その財産を取得した人に相続税が課税されていること
- 相続開始日の翌日から3年10ヶ月以内に譲渡していること
遺産を相続で引き継いだ人であること
原則として、被相続人から相続または遺贈で財産をもらった人が対象です。遺言書によって財産を譲り受けた相続人以外の方でも、条件さえ合えば適用できる仕組みとなっています。生前贈与で受け取っただけの財産は、基本的に対象外となる点に気をつけましょう。
相続税を実際に納付していること
そもそも相続税が課税され、実際に納税している人だけが使える特例です。基礎控除の範囲内で相続税がかからなかったり、他の税額控除を適用して納税額がゼロになったりした方は利用できません。取得費に上乗せするもとになる相続税が存在しないからです。
相続開始から3年10ヶ月以内の売却であること
相続が始まった日の翌日から計算して、相続税の申告期限の翌日以後3年を経過する日までに譲渡を完了させる必要があります。つまり、トータルで3年10ヶ月以内です。この期限を1日でも過ぎてしまうと特例は使えなくなる厳しいルールとなっています。
💡 プロが教える!実務のワンポイント
税理士の実務では、不動産売却のタイミングについてよく相談を受けます。教科書的な回答は「期限内の売却」ですが、税務調査のリスクを考えると、契約だけでなく引き渡しまで確実に期限内に終わらせておくのが無難です。不動産会社への相談は早めに行動を起こしましょう。
▷関連:自分で相続税の計算をして税務署に申告することはできますか?
取得費に加算される金額の計算方法
加算できる金額は、自身が納めた相続税の全額ではありません。相続したすべての財産のうち、売却した財産が占める割合を算出し、その割合に応じて相続税額を按分する計算方法です。少し複雑ですが、順を追って確認します。
取得費加算額の具体的な計算式
売却財産に対応する部分の計算式は、国税庁の明細書にも記載されています。以下の表で基本の形を把握しておきましょう。
| 項目 | 内容 |
|---|---|
| 計算式 | 支払った相続税額 × (譲渡資産の課税価格 ÷ 相続財産全体の課税価格) |
| 加算の上限 | 譲渡益の金額まで |
マイナス財産の扱いに注意
計算式の分母となる相続財産全体の課税価格は、借入金などの債務を差し引く前のプラス財産の総額を使います。ここを間違えて純資産額で計算してしまうと、正しい加算額が出せません。専門的な知識が要求されるポイントの一つです。
概算取得費との併用も可能です
先祖代々の土地などで購入価格が分からない場合、売却価格の5%を取得費とする概算取得費のルールがあります。取得費加算の特例は、この5%ルールと併せて使うことが可能です。取得費を少しでも増やし、譲渡益を圧縮する助けになるでしょう。
💡 プロが教える!実務のワンポイント
当事務所の過去の事例では、複数の土地を相続したものの、すべてを期間内に売却できないというご相談がありました。このようなケースでは、譲渡益が最も大きく出る不動産から優先して売却するようお伝えしています。節税効果を最大化するための大切な手順です。
他の控除や特例との併用について
不動産の譲渡所得には、取得費加算以外にもさまざまな特例が用意されています。特例同士の併用ができるかどうかは、税額に直結する非常に重要な要素です。状況に応じた正しい選択が求められます。
空き家特例との併用はできません
被相続人の一人暮らしだった実家を売る際、空き家の3000万円特別控除を使いたいと考えるご家族は多いはずです。しかし、取得費加算の特例とこの空き家特例は併用不可というルールがあります。両方の要件を満たす場合、どちらか有利な方を選択する決断が必要です。
居住用財産の3000万円特別控除は併用可
一方で、亡くなった親と同居しており、そのまま引き継いだ自宅を売却するケースはどうでしょうか。この場合、マイホームを売ったときの居住用財産の3000万円特別控除と取得費加算の特例は併用可能です。税金負担をゼロにできる可能性も高まります。
小規模宅地等の特例との関係
相続税の計算で小規模宅地等の特例を使って評価額を大きく下げた土地でも、取得費加算の特例は使えます。ただし、取得費に加算する金額の計算は、特例を適用した後の低い評価額を基準に行う決まりです。そのため、加算の恩恵はやや少なくなるのが実情です。
💡 プロが教える!実務のワンポイント
空き家特例との選択は、専門家の視点でも慎重なシミュレーションが必要です。一般的には空き家特例の方が節税額は大きくなりますが、適用要件が非常に厳しく、書類の不備で手続が止まることがよくありました。要件を満たせないリスクも考え、両パターンの計算を手配しておくべきです。
遺産分割や申告手続きの注意点
節税効果をしっかりと享受するためには、誰がどの財産を引き継ぐかという遺産分割の段階から気をつけるべき点があります。申告書の提出期限に関しても、所得税と相続税でズレが生じる場面に要注意です。
代償分割を利用すると不利になります
1人が不動産を相続し、他の兄弟に代償金として現金を渡す方法を代償分割と呼びます。この方法で取得した不動産を売却すると、加算額の計算で調整が入り、取得費に足せる金額が減ってしまいます。譲渡所得税の計算において不利になる仕組みです。
所得税の確定申告が必須です
この制度を利用して税金を安くするには、売却した翌年に必ず所得税の確定申告を行わなければなりません。特例を適用した結果、納める税金が0円になったとしても申告は必須です。明細書などの必要書類を忘れずに添付して提出してください。
申告期限のズレに伴う更正の請求
相続税の申告前に、売却に伴う所得税の申告期限が来てしまうケースがあります。この場合は一旦、特例を使わずに所得税を申告し、納税する手順です。その後、相続税の申告書を提出した翌日から2ヶ月以内に更正の請求を行い、払いすぎた税金を取り戻す手続きを進めます。
💡 プロが教える!実務のワンポイント
預金などの名義変更を楽にするため、長男が一旦すべて相続して代償金を払うというケースは意外と多いです。しかし、あとで不動産を売る予定があるなら、代償分割は避けた方が賢明でしょう。当事務所では、のちの売却税率まで見越した遺産分割案を複数ご提案しています。
納税資金の確保にとても有効です
多額の相続税を納めるために、引き継いだ土地を売却して現金化しなければならないご家族もいらっしゃいます。このような納税資金の確保を目的とした不動産売却において、取得費加算の特例は非常に大きな助けとなる制度です。
譲渡税をゼロに近づける工夫
特例をフル活用できるよう遺産分割を工夫し、譲渡所得税を極力少なくするアプローチが求められます。売却予定の土地以外も併せて相続することで、加算できる枠を増やす方法などもあるほどです。複雑な計算ですが、手元に残る現金を守るために欠かせません。
詳細は国税庁のサイトで確認を
国税庁のホームページには、特例の概要やチェックシート、必要な明細書のフォーマットが用意されています。この特例は相続した土地を売って税金を支払う場合などに非常に有効です。詳細は国税庁のサイトにて「相続財産を譲渡した場合の取得費の特例」を参照してください。
相続費用加算と控除に関するFAQ
不動産に限らず、株式や投資信託、ゴルフ会員権などの売却でも利用可能です。ただし、暗号資産のように雑所得として扱われる財産には適用できません。実務の現場では、複数の株式銘柄を売却する際、銘柄ごとに譲渡益を計算して特例を適用する細かい作業が求められます。
原則として、生前贈与で受け取った財産にはこの特例は使えません。ただし、相続時精算課税制度を利用していたり、相続開始前3年以内の持ち戻しの対象となったりして、結果的に相続税が課税された財産であれば、例外的に適用可能なケースもあります。
所有期間が5年を超える長期譲渡所得の場合、加算できた取得費の約20%分の税金が軽減されます。仮に1000万円を取得費に加算できれば、ざっくり200万円ほどの節税効果が期待できる計算です。所有期間が5年以下の短期譲渡であれば約39%の税率となり、さらに影響は大きいと言えます。
相続の不安は税理士へ相談を
自己判断で不動産の売却や税金計算を行うと、特例の適用漏れや期限切れにより、本来払わなくてよい税金を納めるリスクが生じます。少しでも不安を感じたら、手遅れになる前に相続専門の税理士へ相談し、確実な手続きを進めていくことが何よりも大切です。
関連コラム
▷関連:相続税の加算とは?孫や兄弟への相続で税金は増えますか?
▷関連:相続税の申告漏れでペナルティの加算税はどのくらいかかりますか?
▷関連:相続の2割加算は誰が対象でいくら増えるかご存知ですか?
▷関連:養子縁組で相続税が2割加算されるケースはありますか?

監修者:税理士 柏原
商社での経理実務を経て、会計業界へ転身。税理士法人にて約20年にわたり、中小企業の決算・税務申告から、上場企業の連結納税、SPC業務まで幅広く従事。みつきコンサルティングではオーナー企業の事業承継や相続税・贈与税のアドバイスも提供。本記事では、長年の実務経験に基づき、内容の正確性と専門性を担保するため、専門家の視点から監修を行っている。(税理士登録番号:126165)