
養子縁組で相続税が2割加算されるケースはありますか?
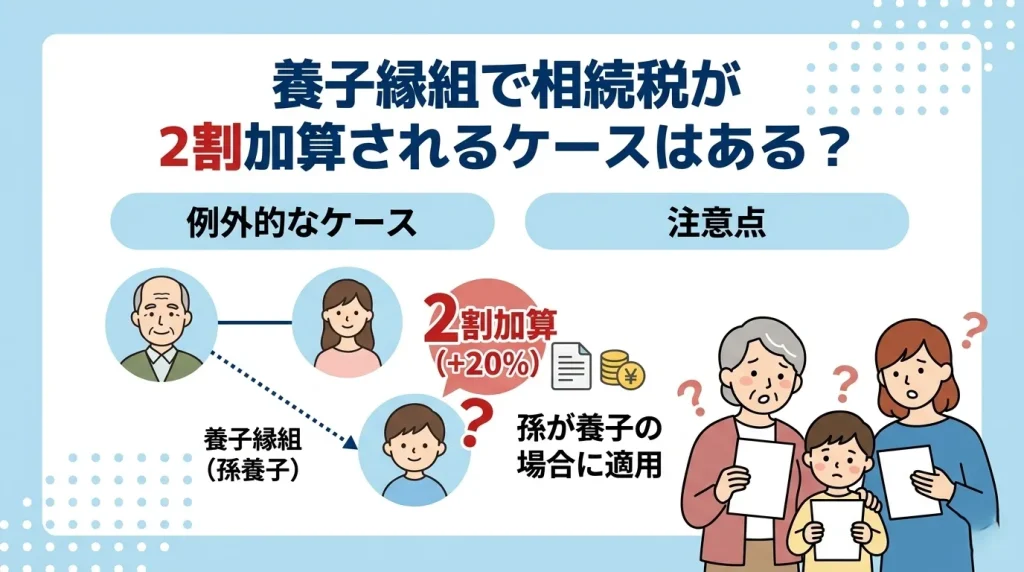
孫を養子にすると例外的に相続税が2割加算されます。
被相続人(亡くなった人)の遺産を引き継ぐ際、特定の人が相続すると税額が2割増しになる制度があります。養子は法律上「一親等の血族」として扱われるため、原則としてこの加算の対象外。しかし、被相続人の孫を養子にした「孫養子」の場合のみ、例外的に2割加算の対象となります。ご家族の構成によって取り扱いが変わるため、慎重な確認が不可欠です。
原則として通常の養子は2割加算の対象外
相続税の2割加算は、配偶者や一親等の血族以外が財産を受け取る場合に適用されるルールです。養子縁組をすると、法律上は実の子と同じ一親等の法定血族となります。そのため、一般的な養子縁組であれば、税額が割り増しになることはありません。
連れ子や婿養子も加算されない
再婚相手の連れ子と養子縁組をした場合や、娘の夫を婿養子として迎えた場合も一親等の血族に該当します。これらのケースでは、相続税の2割加算は適用対象外。財産を割り増しなしの税額で引き継ぐことが可能です。
▷関連:生前贈与の加算期間が7年になると相続税は必ず増えますか?
被相続人の孫を養子にした場合は加算対象
通常の養子が対象外であるのに対し、被相続人の孫を養子にした場合は取り扱いが大きく異なります。孫養子が財産を相続する際には、例外として相続税の2割加算が適用される決まりです。
世代を飛ばした課税逃れを防ぐため
孫養子のみが加算対象となる背景には、税負担の公平性があります。本来、財産は親から子、子から孫へと順番に引き継がれ、その都度税金がかかるもの。孫へ直接財産を渡して課税を1回免れる「世代飛ばし」を防ぐのが、この制度の目的と言えます。
💡 プロが教える!実務のワンポイント
専門家の視点では、資産規模が数億円を超えるようなケースにおいて、あえて孫養子を選択することが多々あります。1世代分の税金を1回飛ばせる効果は絶大。2割加算のペナルティを払ってでも、一族全体の納税額で見ると結果的に安く済むケースが意外と多いからです。
▷関連:生前贈与の加算期間が7年になると相続税は必ず増えますか?
孫養子でも2割加算の対象から外れる例外
孫養子は原則として加算対象ですが、一つだけ重要な例外が存在します。被相続人の子がすでに亡くなっており、孫が親の代わりに相続権を引き継ぐ「代襲相続人」となっている場合です。
代襲相続人となる孫養子の扱い
代襲相続人とは、本来相続するはずだった人が亡くなっていた場合に、代わりに相続する人のことです。代襲相続人である孫は、亡くなった親の立場を引き継ぐため一親等の血族とみなされます。この孫が養子になった場合、加算の対象外に変わるのです。
養子縁組以外の対象者と対象外の分類
誰が加算対象になるのか、ご自身やご家族が当てはまるかどうか迷うことも多いでしょう。配偶者やその他の親族についても、対象になるかどうかが厳密に定められています。
兄弟姉妹や第三者は加算される
亡くなった方の兄弟姉妹や甥・姪が相続する場合、一親等の血族ではないため加算対象です。また、遺言によって財産を受け取る内縁の妻や、血縁関係のない知人などの第三者も同様。
2割加算対象者の分類表
以下の表に主な対象者を整理しましたので、ご確認ください。
| 対象・対象外 | 該当する人 |
|---|---|
| 対象外 | 配偶者、子、父母、通常の養子、代襲相続人の孫 |
| 対象 | 兄弟姉妹、甥・姪、孫養子、代襲ではない孫、第三者 |
💡 プロが教える!実務のワンポイント
当事務所の過去の事例では、代襲相続人の孫が相続放棄をした後、死亡保険金を受け取って加算対象になるケースがありました。代襲相続人は本来対象外ですが、放棄すると相続人の地位を喪失。受け取った保険金に対して2割加算が適用されてしまうのです。
相続税2割加算の具体的な計算方法
加算のルールが適用される場合、遺産全体にかかる税金が増えるわけではありません。対象となる人の税額だけが割り増しになる仕組み。大変ですが、一つずつ計算を進めれば大丈夫です。
各人の税額控除前の金額にかかる
加算される金額は、対象者の「税額控除前の相続税額」に0.2(20%)を掛けた金額となります。全体の税額計算が終わった後の最終段階で、各個人の負担額に上乗せされる形です。
計算の手順リスト
実際の計算は以下の手順で進めていきます。
- 正味の遺産額から基礎控除を引いて課税遺産総額を出す。
- 法定相続分で仮の税額総額を計算する。
- 実際の取得割合で各人の税額を按分する。
- 対象者の税額に20%を足し、その後に各種控除を引く。
2割加算のデメリットを超える孫養子の効果
孫養子にすると税金が上乗せされるペナルティがありますが、それ以上の節税メリットが生まれる場合もあります。最大の利点は「法定相続人の数」が増加することに尽きます。
基礎控除と非課税枠の拡大
法定相続人が増えると、基礎控除額(3000万円+600万円×人数)が増加します。さらに、死亡保険金や死亡退職金の非課税限度額(500万円×人数)も拡大。遺産全体にかかる税負担を大きく抑えられる可能性があります。
💡 プロが教える!実務のワンポイント
教科書的な回答では孫への相続は税金が高くなるとされますが、当事務所では「小規模宅地等の特例」を孫養子に適用する手法をご提案することがあります。土地の評価額を最大80%下げた上で加算額を計算。ダメージを最小限に抑えられるからです。
贈与税や他の控除との比較検討が必須
孫を養子にして財産を残す場合、最終的な負担額が20%上乗せされるため、事前の入念なシミュレーションが欠かせません。他の生前対策や特例との比較検討が必要です。
相続時精算課税制度利用時の注意点
相続時精算課税制度を利用する際も注意しておきましょう。制度利用時に孫養子(一親等)であったならば、その後離縁して相続時に一親等でなくなっていても、その贈与財産分は加算の対象外として扱われます。
💡 プロが教える!実務のワンポイント
一般的には節税効果ばかりが注目されますが、実務の現場では他の親族から不満が出てトラブルになるケースが意外と多いです。養子縁組によって本来の相続人の取り分が減少。事前の丁寧な説明と合意形成しておくのが無難と言えます。
養子の2割加算に関するFAQ
なりません。一般的に、通常の養子縁組であれば一親等の血族となるため対象外です。しかし、被相続人の孫を養子にした「孫養子」の場合は、世代飛ばしを防ぐ目的から例外として加算の対象となります。
対象外に変わります。親(被相続人の子)がすでに亡くなっており、孫が代わりに相続権を持つ代襲相続人の場合、亡くなった親の立場を引き継ぐため一親等の血族として扱われます。この状況での養子縁組は加算されません。
遺産全体に対して2割増しになるわけではありません。各相続人の取得割合に応じて算出された「孫養子自身の税額控除前の相続税額」に対して20%(0.2)を掛けた金額が加算されます。他の相続人の税額には影響しません。
メリットは存在します。加算されるものの、法定相続人の数が増えることで基礎控除や生命保険金の非課税枠が拡大します。資産規模が大きい場合、1世代分の税金を飛ばせるため、一族全体で見ると節税になるケースも多いです。
相続の不安は税理士へ相談を
養子縁組や加算の判定は非常に複雑です。ネットの情報だけで自己判断し、計算を誤ると、後から多額の加算税などのペナルティを科される税務リスクがあります。複雑な税務計算や特例の適用は、信頼できる専門家である税理士へ早めにご相談ください。
関連コラム
▷関連:相続税の加算とは?孫や兄弟への相続で税金は増えますか?
▷関連:相続税の申告漏れでペナルティの加算税はどのくらいかかりますか?
▷関連:相続費用加算や控除で財産売却の税金を安くできますか?
▷関連:相続の2割加算は誰が対象でいくら増えるかご存知ですか?

監修者:税理士 柏原
商社での経理実務を経て、会計業界へ転身。税理士法人にて約20年にわたり、中小企業の決算・税務申告から、上場企業の連結納税、SPC業務まで幅広く従事。みつきコンサルティングではオーナー企業の事業承継や相続税・贈与税のアドバイスも提供。本記事では、長年の実務経験に基づき、内容の正確性と専門性を担保するため、専門家の視点から監修を行っている。(税理士登録番号:126165)