
初めての相続税申告書の書き方で迷わずに提出まで完了できますか?
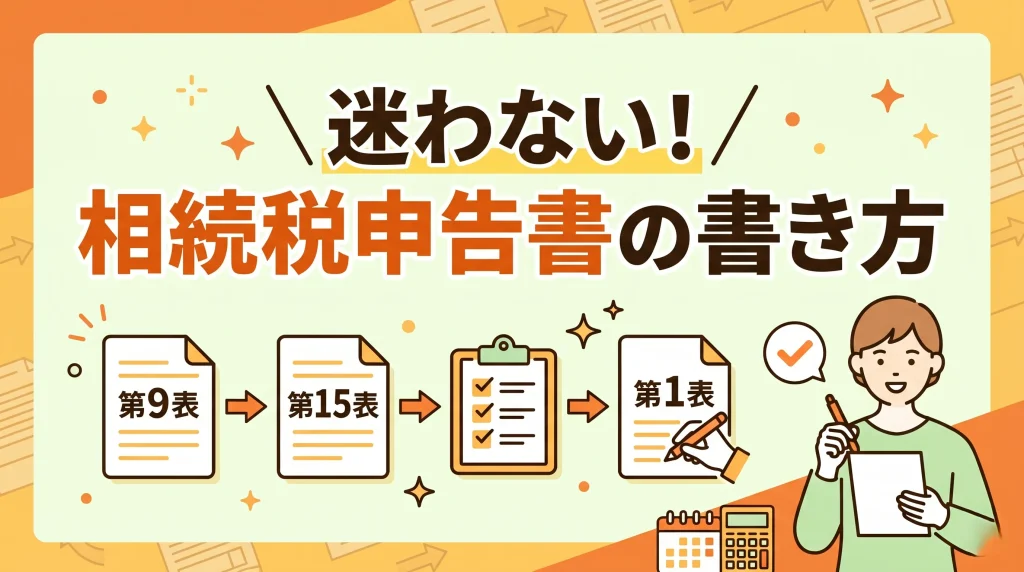
相続税申告書は第9表から逆算して書くことで迷わず完成します。
申告書は第1表からではなく、第9表〜第15表の「財産・債務の明細」から作成するのが正解です。書き方の手順を間違えると計算が複雑になり、ミスにつながるため、正しい順番で進めることが重要と言えます。
申告書を作成する前の準備事項
相続税の申告書を作成する前に、相続人の確認や財産・債務の調査など、重要な準備を進めておく必要があります。遺産分割が申告期限までにまとまらない場合でも、未分割のまま申告できます。
誰が相続人になるかの確定
被相続人(亡くなった人)の出生から死亡までの戸籍謄本を取り寄せ、誰が法定相続人になるかを確定させます。相続人の人数によって基礎控除額や非課税枠の計算が変わるため、非常に重要な手続です。
財産と債務の正確な調査
預貯金や不動産だけでなく、借入金などのマイナス財産も漏れなく調査します。残高証明書や固定資産税評価証明書などの資料を集め、それぞれの財産の評価額を正確に算出しておきましょう。
遺産分割協議の進行
遺言書などで分け方が決まっていない場合は、誰がどの財産を引き継ぐのかを相続人全員で話し合い、遺産分割協議書を作成します。申告期限までに協議がまとまらない場合は、未分割のまま申告します。誰がどの財産を取得するかによって最終的な納付税額が変動するため、早めに協議をまとめることが大切です
▷関連:相続税の申告期限を1日でも過ぎたらペナルティはありますか?
相続税申告書の基本的な作成手順
申告書は15種類以上ありますが、全てを使用するわけではありません。財産の計算、相続税の総額の計算、各人の納付額の計算という3つのステップに分けて進めると、スムーズに作成できるでしょう。
💡 プロが教える!実務のワンポイント
土地の評価や小規模宅地等の特例の適用では、適用要件や評価内容の確認が必要です。財産が多岐にわたる場合は、早めに専門家を頼ることも検討してください。
ステップ1:財産と債務の計算(第9〜15表)
まずは被相続人の財産と債務の詳細を各明細書にまとめます。ここで作成した明細が、全ての計算の基礎となる仕組みです。計算ミスを防ぐためにも、預金や不動産などを漏れなく拾い上げることが大切と言えます。
生命保険と退職金の明細(第9表・第10表)
受け取った生命保険金や死亡退職金があれば、金額と受取人を記入します。これらには「500万円×法定相続人の数」の非課税枠があり、その計算もここで行う決まりです。
非課税枠の計算における注意点
非課税枠の適用を受けられるのは法定相続人に限られます。相続放棄をした人や、相続人ではない人が受け取った保険金には適用されないため、計算時に混同しないよう注意して進めましょう。
不動産の明細(第11表の付表1)
土地や家屋などの不動産について、所在地や面積、評価額を記載します。小規模宅地等の特例を適用する場合は、別途「第11・11の2表の付表1」を作成し、特例適用後の金額をこの表に転記してください。
有価証券の明細(第11表の付表2)
株式や投資信託、国債などの有価証券に関する情報を記載します。銘柄ごとに保有数や単価、評価額を細かく記入し、誰がその有価証券を取得したのかも明記する必要があります。
現金や預貯金の明細(第11表の付表3)
被相続人が残した現金や、金融機関の預貯金口座の詳細を記載します。口座の種類や口座番号、金融機関名と支店名に加え、死亡日時点の残高に、原則として既経過利息(源泉税相当額を差し引いた金額)を加えて評価額を記入します(普通預金などで既経過利息が少額の場合は、残高のみで評価できます)。
その他の財産の明細(第11表の付表4)
自動車、骨董品、家庭用財産などのその他の財産をここに記載します。2024年分からは第11表が細分化されており、これらの付表1から4で計算した金額を第11表の合計表に集約する流れです。
債務と葬式費用の明細(第13表)
未払金や借入金、葬式費用を記載し、全体の財産額から差し引きます。初七日などの法要費用や香典返し、墓石の購入費用は葬式費用に含められないため注意が必要です。
💡 プロが教える!実務のワンポイント
生前贈与や被相続人以外の名義の預貯金は、相続税申告で確認が必要な項目です。相続財産の申告漏れを防ぐため、過去の入出金履歴も確認しておきましょう。
過去の生前贈与の加算(第14表・第11の2表)
2026年中に相続が始まった場合、相続や遺贈で財産を取得した人が被相続人から相続開始前3年以内に受けた暦年贈与は、第14表に記載して課税価格に加算します。相続時精算課税を利用した贈与は、第11の2表で相続税の課税価格に算入する金額を計算します。この記載が漏れると申告漏れにつながる可能性があります。
相続財産の種類別価額表(第15表)
これまでの表で計算した各相続人の取得財産と負担した債務を集計し、種類別に一覧にします。ここまでの計算を正確に行うことで、次のステップへスムーズに移行できるでしょう。
ステップ2:相続税の総額の計算(第1表・第2表)
ステップ1で集計した金額をもとに、全体の相続税額を計算します。第15表で計算した各人の課税価格を第1表に転記し、その合計額を第2表に記入します。
課税価格の合計と基礎控除
第1表で計算した各人の課税価格を合計します。そこから「3000万円+600万円×法定相続人の数」で計算した基礎控除額を引き、相続税の対象となる課税遺産総額を算出する仕組みです。
法定相続分での税額計算
課税遺産総額を、いったん法定相続分で分割したと仮定して各人の税額を計算し、それを合計して「相続税の総額」を算出します。この総額が、納めるべき税金全体のベースとなります。
ステップ3:各人の納付額の確定(第1表・第4〜8表)
全体の相続税額が出たら、各人の課税価格の割合に応じて各相続人に税額を割り振ります。その後、個別の税額控除や加算を計算する流れです。
各自の税額の割り振り
第2表で計算した相続税の総額を、各人の課税価格の割合(あん分割合)で分配します。この時点で、各自が負担すべき基本的な税額が明らかになります。
配偶者の税額軽減(第5表)
配偶者が財産を相続する場合、1億6000万円または法定相続分のいずれか大きい金額まで税金がかからない特例を適用できます。この計算を行い、税額を大きく減額することが可能です。
💡 プロが教える!実務のワンポイント
配偶者の税額軽減を使うと一次相続の税額を抑えられますが、二次相続まで含めた税負担を考えると、配偶者だけでなく子どもも財産を相続するほうが、一次相続と二次相続の合計税額が少なくなるケースもあります。
その他の税額控除の計算
未成年者控除(第6表)や相次相続控除(第7表)などの税額控除を計算し、第8の8表にまとめて第1表へ転記します。また、兄弟姉妹などが相続する場合は2割加算(第4表)の対象となるため、ここで調整を加えてください。
申告書の完成(第1表)
各人が実際に納める税額を計算し、申告書の本体である第1表に転記して仕上げます。第1表は相続税申告の結論にあたる書類です。全体の数値を再確認してから提出の準備を進めましょう。
提出先と確認ポイント
作成した申告書は、期限内に正しい提出先へ提出する必要があります。遅れると延滞税などのペナルティが発生しますので、余裕を持ったスケジュールで進めてください。
申告書の提出先
提出先は、被相続人の最後の住所地を管轄する税務署です。財産を受け取った相続人の住所地を管轄する税務署ではない点に注意しましょう。郵送や窓口への持参で提出可能です。
相続税の納付期限
申告書の提出期限は、相続の開始を知った日の翌日から10か月以内と定められています。税金の納付期限もこれと全く同じ日になるため、現金で一括納付できるよう準備しておくことが大切です。
提出が必要な主な添付書類
相続税申告書に添付する書類は、申告内容や適用する特例によって異なります。以下の表に主な書類をまとめましたので、参考にしてください。
| 書類名 | 概要 | 取得先 |
|---|---|---|
| 戸籍謄本等または法定相続情報一覧図の写し | 被相続人の全ての相続人を明らかにするもの | 市区町村役場・法務局 |
| 遺言書または遺産分割協議書の写し | 一般の申告では提出をお願いされる書類で、配偶者の税額軽減などでは添付が必要 | 手元の書類など |
| 相続人全員の印鑑証明書 | 配偶者の税額軽減や小規模宅地等の特例を遺産分割協議書に基づいて適用する場合などに必要 | 市区町村役場 |
| 本人確認書類の写し | 書面提出でマイナンバーを記載する申告者分(窓口提出者本人は提示でも可、e-Taxは不要) | マイナンバーカードなど |
添付書類を集める際の注意点
戸籍謄本などは本籍地でしか取得できない場合があり、郵送請求には時間がかかります。複数の役所を回る手間を省くためにも、必要な書類は早い段階でリストアップして手配を始めましょう。
💡 プロが教える!実務のワンポイント
税務署の窓口で手書きの申告書を提出することもできますが、計算ミスや転記漏れがないか十分に確認する必要があります。不安がある場合は、専門家のサポートを活用することも検討してください。
相続税申告書の書き方に関するFAQ
はい、相続税の申告をする各人のマイナンバーの記載が必要です。被相続人のマイナンバーは記載不要です。書面で提出する場合は本人確認書類の写しを添付しますが、税務署の窓口で提出する本人は提示に代えることができ、e-Taxでは本人確認書類の提示・添付は不要です。
税務署の窓口で直接受け取るか、国税庁のウェブサイトからPDFファイルをダウンロードして印刷することができます。必ず被相続人が亡くなった年分の最新様式を使用してください。
書き間違えた箇所に二重線を引いて、その近くに正しい内容を黒ボールペンで記載します。修正テープや修正ペンは使用できません。訂正印を押す必要もないため、落ち着いて修正しましょう。
法的な綴じ方の決まりはありません。国税庁は、添付書類をのり付けせず、複数枚に及ぶ場合はクリップ等で留めて提出するよう案内しています。申告書と添付書類は、確認しやすいように整理しておきましょう。
税制改正により、相続税申告書への押印は原則として不要となりました。ただし、配偶者の税額軽減や小規模宅地等の特例を遺産分割協議書に基づいて適用する場合などは、遺産分割協議書の写しと相続人全員の印鑑証明書が必要です。
相続の不安は税理士へ相談を
相続税の申告書作成は、複雑な財産評価や特例の適用判断が伴います。自己判断で行うと過大納付や税務調査によるペナルティのリスクが生じやすいため、少しでも不安がある場合は税理士への相談をご検討ください。
相続税・相続手続の関連コラム
▷関連:相続の資産評価と申告書への書き方は自分で行うことができますか?
▷関連:相続の障害者控除の書き方は申告書第6表と第1表で完了しますか?
▷関連:相続税の納付書の書き方は?どこで手に入れてどう提出しますか?
▷関連:配当期待権の相続税別表書き方は第11表へどう記載しますか?
▷関連:相続時精算課税適用財産の明細の書き方はどこに注意すべきですか?
▷関連:相次相続控除の書き方は?第7表の手順で税額を正しく引けますか?

監修者:税理士 柏原
商社での経理実務を経て、会計業界へ転身。税理士法人にて約20年にわたり、中小企業の決算・税務申告から、上場企業の連結納税、SPC業務まで幅広く従事。みつきコンサルティングではオーナー企業の事業承継や相続税・贈与税のアドバイスも提供。本記事では、長年の実務経験に基づき、内容の正確性と専門性を担保するため、専門家の視点から監修を行っている。(税理士登録番号:126165)