
遺産分割の方法で迷ったときはどれを選べば損をしませんか?
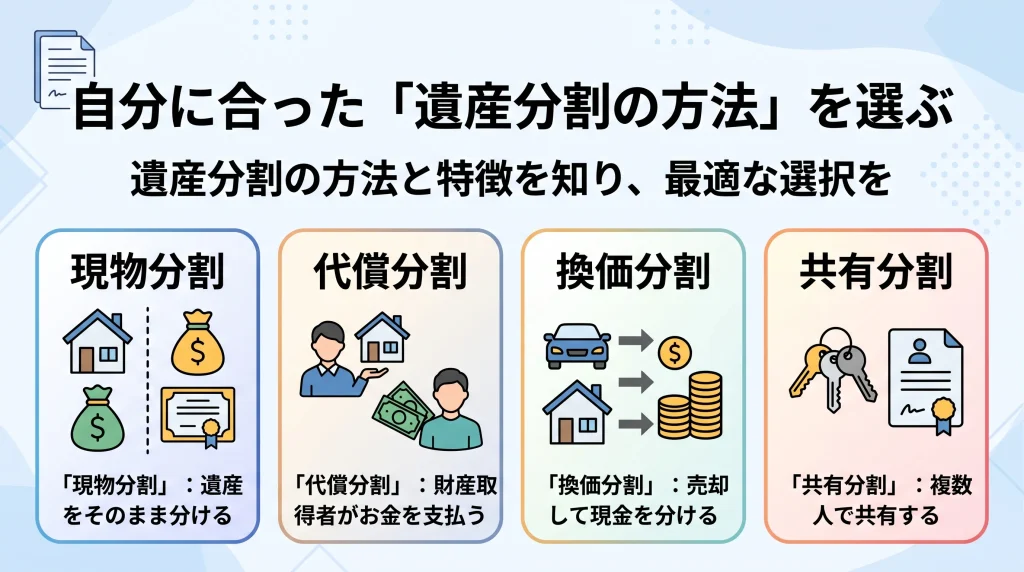
遺産分割の方法は主に4種類あり財産の種類や家族の状況に合わせて選ぶのが基本です。
2026年時点の法制度において、遺産分割には「現物分割」「代償分割」「換価分割」「共有分割」の4つの方法があります。現金を分けるか、不動産を売却するかなどの条件で最適な方法は変わります。相続税の申告期限である10か月以内に合意できるよう、各方法の特徴を正しく理解して選択することが大切です。
遺産分割における4つの基本的な分け方と特徴
被相続人の遺産は、相続人が複数いる場合は全員の共有状態となります(民法第898条)。共有状態を解消して各相続人の単独財産にするために、4つの分割方法から状況に合う形を選びます。
| 分割方法 | 主な仕組み | 主なメリット | 注意すべき点 |
|---|---|---|---|
| 現物分割 | 財産をそのままの形で分ける | 手続きが簡単で手放さずに済む | 財産ごとの価値に差が出やすい |
| 代償分割 | 特定の人が財産を取り代償金を払う | 不動産などを手放さずに公平に分ける | 代償金を支払う資金力が必要 |
| 換価分割 | 財産を売却して現金で分ける | 1円単位で公平に分配できる | 売却費用がかかり、売却益が出ると譲渡所得税の対象となる |
| 共有分割 | 1つの財産を複数人で共有する | その場の話し合いがまとまりやすい | 将来の売却や管理で揉めやすい |
現物分割の特徴と適しているケース
現物分割は、土地は長男、預金は長女というように財産をそのまま分ける方法です。売却の手間がかからず、手続きがシンプルに進む点が大きな特徴といえます。
預貯金や複数の不動産があり、それぞれの価値が釣り合っている場合に適しています。一方で、特定の不動産だけ価値が高い場合は、受け取る額に差が生じて不公平になりやすい側面があります。
代償分割の特徴と適しているケース
代償分割は、特定の相続人が価値の高い財産を受け取り、他の相続人へ自己の資金から代償金を支払う方法です。実家の土地や建物など、物理的に分けにくい財産があるときに活用されます。
自宅に住み続けたい相続人がいる場合や、事業用資産を1人に集中させたいときに適しています。ただし、財産を受け取る人に代償金を支払える十分な資金力がないと成り立ちません。
換価分割の特徴と適しているケース
換価分割は、不動産や有価証券などを売却して現金に変え、そのお金を相続人間で分配する方法です。現金を分けるため、法定相続分どおりに1円単位まで公平に分けられます。
誰も住まない実家がある場合や、預貯金が少なくて代償分割ができないケースに適しています。ただし、仲介手数料などの売却費用がかかり、売却益が出ると譲渡所得税の対象となります。
共有分割の特徴と注意点
共有分割は、1つの不動産などを複数の相続人で持分を決めて共有名義にする方法です。妥協点を見つけやすいため、話し合いが難航した際の仮の解決策として選ばれることがあります。
しかし、共有名義の不動産は共有者全員の同意がないと売却や建て替えができません。将来的に次の相続が発生すると権利関係が非常に複雑になるため、実務上は極力避けるべき方法です。
💡 プロが教える!実務のワンポイント
代償分割を行う際、代償金の計算基準となる不動産の評価額を「相続税評価額」にするか「時価(市場価格)」にするかで意見が分かれやすいです。税務上はどちらで合意しても違法ではありませんが、実務上は時価を用いないと不公平感が残りトラブルの要因になります。遺産分割協議書には代償金の額と支払い期限を明確に記載する必要があります。
遺産分割協議を進める基本的な5つのステップ
遺言書がない場合、相続人全員で遺産の分け方を決める遺産分割協議を行います。手続きをスムーズに進めるための具体的な手順を確認しましょう。
ステップ1:遺言書の有無を確認する
最初に、被相続人が遺言書を残していないか捜索します。自筆証書遺言は自宅や法務局、公正証書遺言は公証役場の検索システムで調べることができます。
有効な遺言書が存在する場合は、原則として遺言書の内容が最優先されます(民法第902条)。遺言書がないこと、または遺言書に記載のない財産があることを確認してから次の工程へ進みます。
ステップ2:相続人と相続財産を調査・確定する
次に、戸籍謄本を収集して法定相続人を確定させます。被相続人の出生から死亡までの連続した戸籍を集め、隠れた相続人がいないか確認する必要があります。
同時に、預貯金の残高証明書や不動産の登記事項証明書を集め、負債も含めた財産目録を作成します。遺産分割の対象になる財産と対象外の財産を正しく整理することが大切です。
ステップ3:相続人全員で遺産分割協議を行う
相続人と財産が確定したら、どのような割合と方法で分けるか全員で話し合います。対面で集まる必要はなく、電話や手紙、オンラインでのやり取りでも差し支えありません。
合意の基準として民法第900条の法定相続分を目安にしますが、全員が納得すれば自由な割合で分けられます。特定の相続人がすべてを受け取る内容であっても、全員の合意があれば有効です。
ステップ4:遺産分割協議書を作成し実印を押す
話し合いがまとまったら、合意内容を明確に記録した遺産分割協議書を作成します。解約手続きや登記申請での提出書類となるため、誤解の生じない正確な記載が求められます。
作成した協議書には、相続人全員が署名し、実印を押印します。あわせて、印鑑証明書を各自用意し、協議書と一緒に保管しておきます。
ステップ5:名義変更や預貯金の解約を行う
最後に、作成した遺産分割協議書を使って各種の名義変更手続きを行います。不動産は法務局で相続登記を行い、預貯金は金融機関の窓口で口座の解約や払い戻しを進めます。
株式や自動車などの名義変更もこの段階で行います。すべての財産の移転手続きが完了した時点で、一連の遺産分割手続きは終了となります。
遺産分割協議がまとまらない場合の手続の流れ
相続人間で意見が折り合わず、話し合いが進まないときは、裁判所の手続きを利用して解決を目指します。
家庭裁判所での遺産分割調停
当事者同士での協議が不成立となった場合、家庭裁判所へ遺産分割調停を申し立てます。調停では裁判官と調停委員が間に入り、双方の言い分を聞きながら合意を目指します。
調停は話し合いの場であるため、強制的にお金を分けられるわけではありません。当事者全員が提示された解決案に合意すれば調停成立となり、確定判決と同じ効力を持ちます。
調停不成立による遺産分割審判
調停でも合意に至らない場合、手続きは自動的に遺産分割審判へと移行します。審判では、裁判官が提出された資料や事情をもとに、法的な基準に従って分割方法を決定します。
審判が下されると、当事者の意思にかかわらずその内容に従う必要があります。希望通りの結論にならないリスクもあるため、審判に至る前に調停や協議で落としどころを探るのが一般的です。
💡 プロが教える!実務のワンポイント
令和3年の民法改正により、相続開始から10年が経過した後の遺産分割では、特別受益や寄与分の主張が原則として認められなくなりました(民法第904条の3)。ただし、相続人全員が合意すれば、10年経過後でも生前贈与や介護の貢献度を考慮して分けられます。合意できない場合でも、原則として10年以内に家庭裁判所へ遺産分割調停・審判を申し立てれば、特別受益や寄与分を考慮した分割が可能です(2023年4月1日より前に始まった相続には経過措置が適用される場合があります)。
遺産分割協議で押さえておくべき重要な期限
遺産分割協議そのものに直接の時効はありませんが、関連する税金や登記の手続きには厳格な期限が設けられています。
相続税の申告期限である10か月
相続税の申告と納税の期限は、相続の開始を知った日の翌日から10か月以内です(相続税法第27条)。この期限までに遺産分割が成立していないと、大きなデメリットが生じます。
未分割のままでは「配偶者の税額軽減」や「小規模宅地等の特例」などの節税特例が使えません。一時的に高い税額で仮申告と納付を行う必要が出てくるため、注意が必要です。
不動産相続登記の義務化に伴う3年以内
不動産を取得したことを知った日から3年以内に、相続登記を申請することが法律で義務付けられています(不動産登記法第76条の2)。正当な理由なく放置すると過料の対象になります。
遺産分割協議が長引く場合は、先に「相続人申告登記」を行い、義務を果たしておく方法もあります。協議が成立した後は、成立日から3年以内に改めて登記を行う必要があります。
💡 プロが教える!実務のワンポイント
相続税の申告期限である10か月以内に遺産分割が間に合わない場合は、期限内に「法定相続分で計算した仮の申告書」を提出し、同時に「申告期限後3年以内の分割見込書」を税務署へ提出します。この手続きを行っておけば、申告期限から3年以内に協議が成立した際に、分割が成立した日の翌日から4か月以内に更正の請求を行うことで、遡って特例を適用し税金の還付を受けることが可能です。
遺産分割の方法に関するFAQ
法律上、作成自体が強制されているわけではありません。しかし、不動産の相続登記や預貯金の解約手続きでは、金融機関や法務局から提出を求められます(法定相続分での登記や遺言書による手続きなどでは不要です)。また、後から「言った・言わない」のトラブルを防ぐためにも、必ず作成して各自1通ずつ保管しておくことが推奨されます。
無視や連絡拒否を理由に、その人を除外して遺産分割協議を進めることはできません。手紙などで話し合いへの参加を促しても応じない場合は、家庭裁判所に遺産分割調停を申し立てる方法があります。裁判所からの呼出しをきっかけに、話し合いに応じることもあります。
借金などの債務は、法律上、当然に法定相続分に応じて各相続人に引き継がれます(最高裁判所判決)。協議によって「特定の人が借金を全額引き継ぐ」と決めることは相続人間では有効ですが、債権者(銀行など)の同意を得ない限り、債権者に対してその合意を主張することはできません。
原則として一度成立した協議を取り消すことはできません。ただし、相続人全員の合意があれば、協議をやり直すことが可能です。なお、やり直して財産を移動させると、相続税とは別に「贈与税」や「所得税」が課されるリスクがあるため、税務上の影響を慎重に確認する必要があります。
相続の不安は税理士へ相談を
遺産分割の進め方を誤ると、本来受けられるはずの税制上の特例が使えなくなり、多額の相続税が発生するリスクがあります。特に不動産の評価や代償金の算定は、税務の専門知識がないと不公平が生じやすい部分です。自己判断で手続きを進めず、相続税に精通した税理士へ早期に相談し、適切なアドバイスを受けることを強くおすすめします。
相続税・相続手続の関連コラム

監修者:税理士 柏原
商社での経理実務を経て、会計業界へ転身。税理士法人にて約20年にわたり、中小企業の決算・税務申告から、上場企業の連結納税、SPC業務まで幅広く従事。みつきコンサルティングではオーナー企業の事業承継や相続税・贈与税のアドバイスも提供。本記事では、長年の実務経験に基づき、内容の正確性と専門性を担保するため、専門家の視点から監修を行っている。(税理士登録番号:126165)