
相続税の納付方法はどれが得ですか?自分に合う支払いを選べますか?
相続税の納付方法は税額や期限に合わせて最適なものを選ぶのが最もお得です。
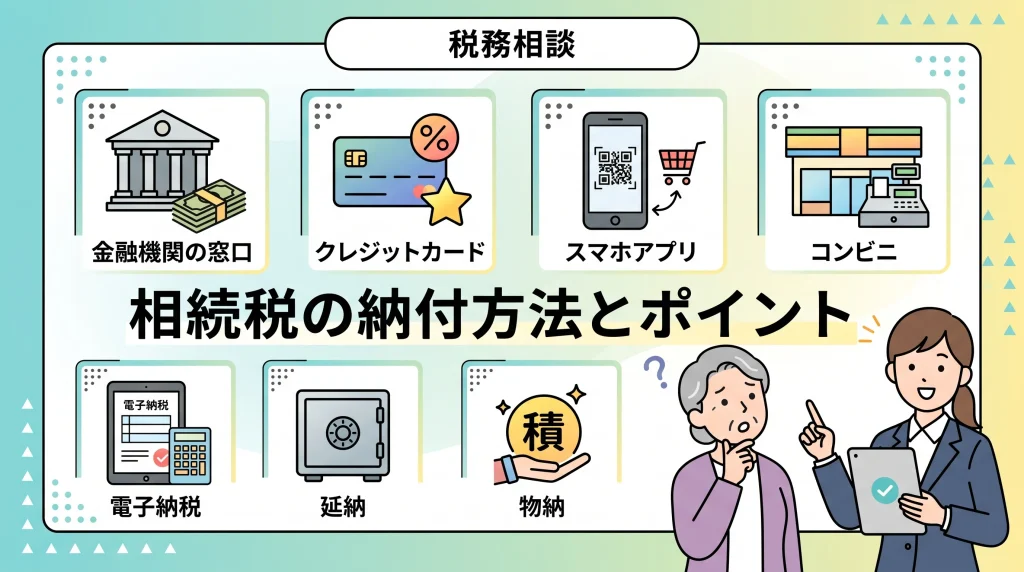
相続税の納付方法は窓口やキャッシュレスなど全部で7種類あります。手数料がかからず上限もない金融機関の窓口納付がもっとも基本的です。クレジットカード納付はポイント還元を受けられますが決済手数料がかかります(2026年時点)。税額が30万円以下であればコンビニやスマホアプリ納付も選択できます。納期限は相続開始を知った翌日から10か月以内です(相続税法27条)。
相続税の納付における基本ルールと納期限
相続税を納付するときはあらかじめ決められた法的なルールを守る必要があります。手続きの遅れや間違いを防ぐために基本的な原則を確認しましょう。
納期限は相続開始を知った翌日から10か月以内
相続税の納期限は被相続人が死亡したことを知った日の翌日から10か月以内です(相続税法27条)。例えば1月10日に死亡を知った場合は同じ年の11月10日までに納付します。期限が土曜日や日曜日または祝日にあたるときは翌営業日が期限となります(国税通則法10条)。申告書の提出期限と納付期限はまったく同じ日です。
原則は金銭での一括納付
相続税の支払いは指定された期限までに金銭で一度に納めるのが原則です(相続税法33条)。税務署から納付書や請求書が自動で自宅に送られてくることはありません。納税者自身が自ら納付書を入手して納付税額を記入し納める必要があります(国税通則法34条)。納付を忘れて期限を過ぎると利息にあたる延滞税が発生するため注意が必要です(国税通則法60条)。
💡 プロが教える!実務のワンポイント
納期限が土日祝日の場合、法律上は翌平日に延長されます(国税通則法10条)。しかし金融機関の窓口で納付する場合、平日の15時で受付が終了します。期限当日の夕方に窓口へ行っても納付できません。夜間や休日に手続きを完了させるには、24時間対応のクレジットカード納付やネットバンキングを活用する必要があります。
相続人ごとにそれぞれの納付書で納付する(現金納付の場合)
相続税は相続人それぞれが自分の取得した財産に応じて個別に納付します。申告書は相続人全員で1通にまとめて提出できます。窓口で現金納付する場合は、相続人ごとに別々の納付書を作成して納めます。税務署の窓口などで必要人数分の納付書を入手し、各自の納付税額を正しく記入して納税します。キャッシュレス納付では納付書は不要です。
口座振替による振替納税は利用できない
所得税の確定申告などで利用できる口座振替(振替納税)は相続税では利用できません。口座引き落としを待っていても自動で税金が引かれることはありません。口座から直接引き落として納付したい場合は、事前にe-Tax(電子申告・納税システム)でダイレクト納付の手続きを行う必要があります。
▷関連:相続税の納付期限を過ぎたりお金が足りなかったりするとどうなりますか?
主な7つの納付方法とそれぞれの特徴
相続税には7つの納付方法があります。それぞれ上限額や決済手数料の有無、領収証書が発行されるかどうかが異なります。状況に合わせて選びましょう。
7つの納付方法の比較一覧
納付方法ごとの上限額や手数料および領収証書の有無を整理しました。
| 納付方法 | 上限額 | 決済手数料 | 領収証書の発行 |
|---|---|---|---|
| 金融機関・郵便局の窓口 | なし | 無料 | 発行される |
| 税務署の窓口 | なし | 無料 | 発行される |
| コンビニ納付 | 30万円以下 | 無料 | 発行されない |
| クレジットカード納付 | 1,000万円未満 | 1万円ごとに99円 | 発行されない |
| スマホアプリ納付 | 30万円以下 | 無料 | 発行されない |
| ダイレクト納付(e-Tax) | 金融機関により異なる | 無料 | 発行されない |
| インターネットバンキング | 金融機関により異なる | 無料(金融機関によっては別途手数料あり) | 発行されない |
領収証書が必要な場合は窓口納付を選ぶ必要があります。税額が30万円を超える場合はコンビニやスマホアプリ納付は利用できません。
金融機関や郵便局の窓口での現金納付
銀行や信用金庫および郵便局(ゆうちょ銀行)の窓口で納付する方法です。納付書と現金を持参して手続きを行います。上限額がなく手数料もかかりません。手続き完了後にその場で領収証書を受け取ることができます。口座を開設している金融機関であれば口座引き落としによる納付も可能です。高額な税額を納めるときに安全な方法です。
税務署の窓口での現金納付
被相続人の住所地を管轄する税務署の窓口で納付する方法です(相続税法27条)。申告書の提出と同時に納付を済ませられる利点があります。手数料は無料で領収証書も発行されます。ただし納付できるのは管轄の税務署に限られます。また多額の現金を持参する必要があるため盗難などのリスクに気をつける必要があります。
💡 プロが教える!実務のワンポイント
納付書の金額欄を書き間違えた場合、二重線や訂正印による訂正は認められません。必ず新しい納付書に書き直す必要があります。一方、住所や氏名などの金額以外の欄は、二重線を引くことで訂正できます。この際、訂正印を押す必要はありません。窓口で慌てないために、予備の納付書を多めに準備しておくとスムーズです。
クレジットカード納付の手続きと注意点
「国税クレジットカードお支払サイト」を利用して納付する方法です。利用上限額は1,000万円未満かつカードの限度額範囲内となります。24時間いつでも手続きが可能です。ただし納付税額1万円ごとに99円(税込)の決済手数料がかかります(2026年時点)。ポイント還元率が1.0%未満のカードでは手数料負担の方が高くなります。
コンビニ納付の手続きと注意点
全国の主要なコンビニエンスストアで現金で支払う方法です。納付できる金額は30万円以下に限られます。手数料は無料ですが領収証書は発行されず払込金受領証が渡されます。コンビニで支払うには国税庁サイトで作成したQRコードか税務署が発行したバーコード付き納付書が必要です。手書きの納付書は使用できません。
スマホアプリ納付(Pay払い)の手続きと注意点
e-Taxを経由して「国税スマートフォン決済専用サイト」からPayPayなどの決済アプリで支払う方法です。利用上限額は30万円以下となります。決済手数料は無料で24時間手続きできます。あらかじめアプリに必要額をチャージしておく必要があります。領収証書は発行されないためアプリ内の利用履歴や完了画面を保存して記録を残します。
e-Taxによるダイレクト納付とインターネットバンキング
e-Taxを利用した納付には2つの種類があります。ダイレクト納付は指定口座から即時または指定日に引き落とす方法です。事前届出から利用開始まで、書面での届出は約1か月、オンラインでの届出は約1週間かかります。インターネットバンキング(Pay-easy)はペイジー対応の金融機関口座から支払う方法です。どちらも利用上限額は金融機関によって異なります。ダイレクト納付は無料ですが、インターネットバンキングでは金融機関によって手数料がかかる場合があります。自宅から高額な納付を行えます。
💡 プロが教える!実務のワンポイント
相続人の一人が代表して全員分の相続税を一括で支払うと、他の相続人への贈与とみなされるおそれがあります(相続税法21条の2)。贈与税の課税を避けるためには、各自が自分の口座から納付するのが原則です。一時的に立替払いをした場合は、速やかに送金で精算し、銀行の振込明細などの立証資料を保管しておく必要があります。
現金一括払いが難しいときの救済制度
相続税を期限までに金銭で一括納付することが困難な場合には、法律で定められた特別な納付制度を利用することができます。
分割で支払う「延納」制度の要件
延納は相続税を年払いの分割で納める制度です(相続税法38条)。利用するには納期限までに申請書を提出し税務署長の許可を受ける必要があります。金銭で一括納付することが困難な理由がある場合に適用されます。納付税額が10万円を超えていることが条件です。延納期間中は利子税が発生し原則として不動産などの担保の提供が必要です。
財産で納める「物納」制度の要件
物納は金銭ではなく相続で取得した不動産などの財産で納める制度です(相続税法41条)。延納によっても金銭で納めることが困難な場合に限って認められます。申請には厳格な順位が定められており第1順位は不動産や国債などです。管理処分不適格財産に該当しないことが条件となります。物納についても申告期限までの申請と許可が必要です。
相続税の納付方法に関するFAQ
税務署の窓口で入手できます。一部の金融機関の窓口でも取り扱っています。国税庁のウェブサイトから印刷して使用することはできません(2026年時点)。郵送で取り寄せる場合は返信用封筒を同封して税務署へ送付します。書き間違えに備えて予備も含めて多めに入手しておくと安心です。
決済手数料が1万円ごとに99円(税込)かかるため、ポイント還元率が1.0%未満のカードでは損になります。また税金の支払いではポイント還元率が下がったり付与対象外になったりするカードもあります。カード会社の規定を事前に確認して手数料を超える還元が得られるか判断する必要があります。
納期限を過ぎると翌日から延滞税というペナルティが発生します(国税通則法60条)。2026年時点の延滞税率は納期限の翌日から2か月以内が年2.8%、2か月を超えると年9.1%です。日割りで計算されるため、遅れるほど負担が増えます。期限内の手続きが難しい場合は早めに専門家へご相談ください。
クレジットカードやスマホアプリおよびe-Taxで納付した場合、領収証書は発行されません。納付の事実を証明したい場合は手続き完了画面のスクショや印刷物を保存します。正式な証明が必要な場合は税務署で納税証明書を発行してもらえます。ただしクレジットカード納付は反映まで約3週間かかります。
相続税には連帯納付義務があります(相続税法34条)。他の相続人が滞納した場合、自分が相続などで受けた利益の価額を上限として代わりに納付する義務を負います。税務署から連帯納付義務の通知が届くことがあります。遺産分割の段階で各人の納税資金を確保できる分け方を検討することが重要です。
相続の不安は税理士へ相談を
相続税の納付方法や税額の計算を自己判断で進めると、納期限の遅れによる延滞税が発生したり、誤った立替で贈与税を課されたりするリスクがあります。納税資金の準備や最適な納付手続きについては、相続税の対応実績が豊富な税理士へ相談することをお勧めします。専門家の助言を受けることで税務トラブルを防げます。
相続税・相続手続の関連コラム

監修者:税理士 柏原
商社での経理実務を経て、会計業界へ転身。税理士法人にて約20年にわたり、中小企業の決算・税務申告から、上場企業の連結納税、SPC業務まで幅広く従事。みつきコンサルティングではオーナー企業の事業承継や相続税・贈与税のアドバイスも提供。本記事では、長年の実務経験に基づき、内容の正確性と専門性を担保するため、専門家の視点から監修を行っている。(税理士登録番号:126165)