
相続する人の手続はすべて期限内に完了させることができますか?
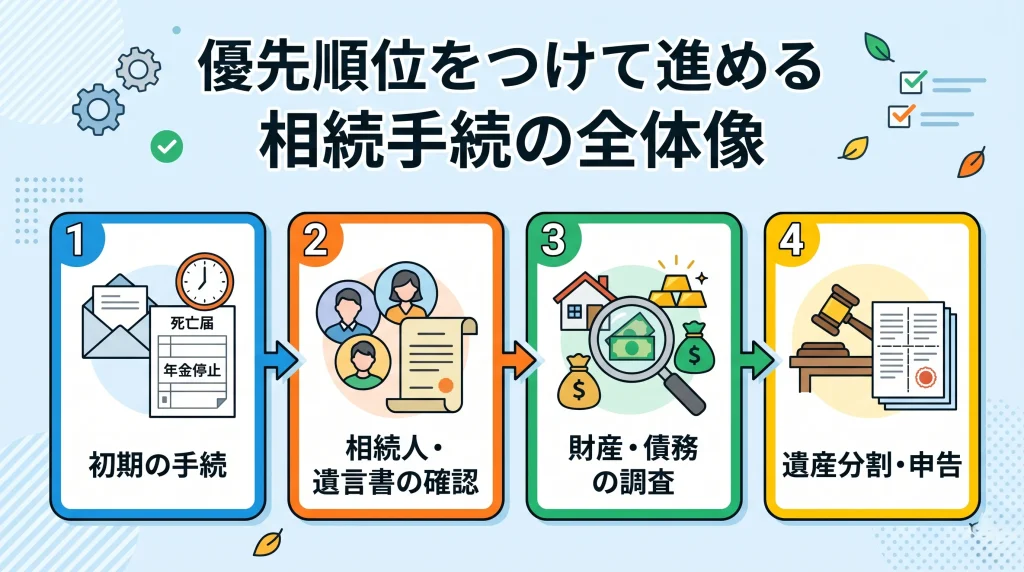
期限のある手続を優先して計画的に進めることが重要です。
相続手続は非常に多岐にわたるため、期限のある手続を優先して順番に進めることが重要です。 具体的には、死亡届や年金停止の手続から始まり、遺言書の確認、相続人の確定、財産調査、遺産分割協議、そして名義変更や納税へと進めていきます。 特に2024年4月から相続登記が義務化された点には注意が必要不可欠。
相続手続の基本的な流れと5つのステップ
相続手続は複雑に思われがちですが、基本となる5つのステップに沿って進めるのが確実な方法といえます。 この手順を間違えると、後からやり直しが発生するリスクが生じることも。 以下の流れを意識して、一つずつ丁寧に進めていきましょう。
- 死亡届の提出や年金停止の手続
- 遺言書の確認と相続人の確定
- 預貯金や不動産などの財産調査
- 相続人全員での遺産分割協議
- 財産の名義変更および相続税の申告
死亡直後から14日以内に行うべき行政手続
被相続人が亡くなった直後は、死亡届など期限の短い行政手続を優先して確認します。 年金受給権者死亡届は、日本年金機構にマイナンバーが収録されている場合は原則不要ですが、未支給年金の請求などが必要になることがあります。 加入していた医療保険の資格喪失手続や、必要に応じた世帯主変更届なども確認しましょう。
遺言書の有無の確認と相続人調査
役所での手続が一段落したら、次に行うのは遺言書の捜索と相続人を確定させる作業です。 遺言書があるかどうかで、その後の遺産の分け方が根本的に変わってきます。 遺言書がない場合は、被相続人の出生から死亡までの戸籍謄本を収集し、法定相続人が誰であるかの漏れのない調査が不可欠。 さらに、隠し子や過去の養子縁組の存在が発覚することもあるため、戸籍は念入りに確認を。
💡 プロが教える!実務のワンポイント
自宅で自筆の遺言書を発見した場合、法務局で保管されていたものを除き、家庭裁判所での検認が必要です。 封印されている遺言書は、家庭裁判所で相続人等の立会いのもと開封します。 家庭裁判所以外で封印された遺言書を開封すると、5万円以下の過料の対象となることがあります。
プラスとマイナスの両面で行う財産調査
相続人の確定と並行して、被相続人が所有していたすべての財産を洗い出す作業が必要です。 不動産や預貯金といったプラスの財産だけでなく、借金や未払金などのマイナスの財産も正確に把握しなければなりません。 見落としは禁物です。 財産調査に漏れがあると、後になって多額の借金を引き継いでしまう危険性が。 自宅内の書類だけでなく、金融機関の郵便物や通帳の履歴も確認しましょう。
相続人全員による遺産分割協議
遺言書が存在しない場合、確定した相続人全員で遺産の分け方を話し合う遺産分割協議を行います。 誰がどの財産をどれくらい受け継ぐかを決定し、その結果を遺産分割協議書として文書にまとめることになります。 未成年の相続人とその親権者がともに相続人になるなど、利益が相反する場合は、家庭裁判所で特別代理人の選任が必要です。 さらに、認知症などで遺産分割について判断する能力が不十分な相続人がいる場合は、判断能力の程度に応じて成年後見制度の利用が必要になることがあります。
財産の名義変更と税金の申告手続
遺産分割協議がまとまれば、その決定に従って不動産や預貯金などの名義変更を行います。 また、債務や葬式費用などを差し引いた正味の遺産額が基礎控除額を超える場合には、原則として税務署へ相続税の申告と納税を行わなければなりません。 特に不動産の名義変更については、期限内に手続を行わないとペナルティの対象に。 自動車や有価証券なども同様に、各所管の機関で速やかに手続を進めて名義を書き換えていくことが求められます。
▷関連:自分で相続税の申告手続をするのは無謀なケースもありますか?
相続手続における重要な期限と一覧
相続に関する手続には、法律で厳格に期限が定められているものが数多く存在します。 期限を過ぎると、税金の特例が受けられなくなったり、罰則を受けたりするリスクが高まるものです。 以下の表は、各手続の期限と提出先をまとめたもの。 下表を参考にしてください。 日々の生活に追われていると、あっという間に期限が到来してしまうため、カレンダー等で確実に管理を。
| 手続の名称 | 期限 | 提出先 |
|---|---|---|
| 死亡届の提出 | 死亡を知った日から7日以内 | 市区町村役場 |
| 年金受給権者死亡届(必要な場合) | 10日以内(国民年金は14日以内) | 年金事務所等 |
| 相続放棄・限定承認 | 相続開始を知った時から3ヶ月以内 | 家庭裁判所 |
| 所得税の準確定申告 | 相続開始を知った日の翌日から4ヶ月以内 | 税務署 |
| 相続税の申告・納付 | 相続開始を知った日の翌日から10ヶ月以内 | 税務署 |
| 不動産の相続登記 | 取得を知った日から3年以内 | 法務局 |
7日以内に行う死亡届の提出と火葬許可
被相続人の死亡を知った日から7日以内に、市区町村役場へ死亡届を提出しなければなりません。 この届出と同時に火葬許可申請を行い、火葬許可証を受け取るのが一般的な流れとなります。 死亡届の提出期限に遅れると、過料が科される可能性があるため迅速な対応が必須。 近年では、葬儀会社がこれらの手続を代行してくれるケースも増えており、負担軽減のために依頼するのも良い選択です。
3ヶ月以内の相続放棄と限定承認の選択
財産調査の結果、借金などのマイナスの財産が多いと判明した場合、相続放棄や限定承認を検討します。 これらの手続は、相続の開始があったことを知った時から3ヶ月以内に家庭裁判所へ申し立てる必要があります。 期限を過ぎると、自動的にすべての財産と借金を引き継ぐ単純承認をしたとみなされることに。 判断に迷う場合は、期間の伸長を裁判所に申し立てることも可能。
4ヶ月以内の所得税の準確定申告
被相続人について確定申告が必要な場合は、相続人が代わりに所得税の申告を行います。 これを準確定申告と呼び、相続の開始を知った日の翌日から4ヶ月以内に申告と納税を行います。 期限に遅れると、延滞税などのペナルティが課されるリスクが発生。 年の途中で亡くなった方の所得を正確に計算するため、早めに資料を集めることが大切です。
💡 プロが教える!実務のワンポイント
準確定申告は、相続人が2人以上いる場合は連署して提出するのが基本ですが、他の相続人の氏名を付記して各人が別々に提出することもできます。 その場合、提出した相続人は他の相続人に申告内容を通知します。 医療費控除を適用できる場合もあるため、領収書などは整理しておきましょう。
10ヶ月以内の相続税の申告と納付手続
正味の遺産額が基礎控除額を超える場合、原則として相続税の申告と納付が必要です。 この期限は、相続の開始を知った日の翌日から10ヶ月以内と定められています。 配偶者の税額軽減や小規模宅地等の特例は、期限後でも要件を満たせば適用できる場合があります。 申告だけでなく、現金による一括納付もこの期限内に行う必要があるため、納税資金の確保も大きな課題となります。
3年以内の不動産相続登記の義務化対応
2024年4月から、不動産の相続登記による名義変更が法律で義務化されました。 不動産の取得を知った日から3年以内に登記手続を行わないと、10万円以下の過料の対象となります。 2024年4月1日より前に相続で取得したことを知っていた未登記の不動産も義務化の対象で、2027年3月31日までに相続登記が必要です(2024年4月1日以後に取得を知った場合は、その日から3年以内)。 正当な理由なく期限までに登記しないと、10万円以下の過料の対象となる可能性があります。
▷関連:相続税の申告期限を1日でも過ぎたらペナルティはありますか?
相続人の確定に必要な書類の集め方
遺産分割や各種の名義変更を進めるためには、誰が正当な相続人であるかを公的な書類で証明しなければなりません。 そのためには、被相続人の一生分の戸籍を途切れることなく収集する作業が求められます。 この戸籍収集は、相続手続において最も時間と労力がかかる工程の一つといえるでしょう。 平日の日中に役所へ出向く必要があるため、スケジュールの確保が最初のハードルとなります。
出生から死亡までのすべての戸籍が必要
相続人を確定させるには、被相続人の出生から死亡までのすべての戸籍謄本や除籍謄本が必要です。 結婚や転籍などで本籍地が変わるたびに新しい戸籍が作られるため、過去に遡って一つずつ取得していくことになります。 また、相続人全員の現在の戸籍謄本もあわせて用意しなければならない決まり。 古い戸籍は手書きで読みづらいことも多く、解読に苦労することも少なくありません。
本籍地以外でも取得可能な広域交付制度
以前は、戸籍謄本を取得するために過去の本籍地がある各市区町村役場へ個別に請求する必要がありました。 しかし現在は制度が変更され、最寄りの市区町村役場の窓口でも全国の戸籍をまとめて取得できる広域交付制度が利用可能です。 これにより、遠方の役所へ郵送請求する手間が大幅に削減。 戸籍収集の負担が劇的に軽くなったことは、相続人にとって非常に喜ばしい変化といえます。
💡 プロが教える!実務のワンポイント
広域交付制度では、本人、配偶者、父母・祖父母などの直系尊属、子・孫などの直系卑属の戸籍証明書等を請求できますが、兄弟姉妹の戸籍は対象外です。 また、広域交付は郵送や代理人による請求ができないため、必要な戸籍の範囲を確認してから収集を進めましょう。
遺産分割協議と銀行手続の進め方
相続人の確定と財産調査が完了したら、具体的な遺産の分け方を決めて預貯金などの解約手続へと進みます。 金融機関での手続は厳格なルールに基づいて行われるため、必要書類を正確に準備することが不可欠です。 書類に不備があると、窓口で何度もやり直しを求められる事態に。 平日日中に金融機関の窓口で待たされる時間は、想像以上のストレスとなることが多いものです。
遺言がない場合は全員で遺産分割協議を
遺言書が残されていない場合、法定相続人全員が参加して遺産分割協議を行わなければなりません。 一人でも欠けた状態で合意した協議は無効となるため、慎重に進める必要があります。 話し合いがまとまったら、その内容を記載した遺産分割協議書を作成し、全員で署名と実印の押印を行う流れ。 遠方に住む親族がいる場合は、郵送で協議書を回覧して署名を集める方法を取ることも認められています。
銀行預金の解約と名義変更に必要な書類
銀行預金の解約や名義変更を行うためには、金融機関が指定する書類を提出します。 必要書類は、遺言書や遺産分割協議書の有無、相続の方法、金融機関によって異なるため、事前に確認しましょう。 金融機関ごとに所定の申請書も用意されているため、窓口やホームページで確認しておくとスムーズ。 複数行あると非常に骨が折れます。
💡 プロが教える!実務のワンポイント
金融機関に相続の連絡をすると、被相続人の口座での入出金などは原則として制限されます。 公共料金などの支払方法も確認しておきましょう。 また、遺産分割前でも一定額まで預貯金を払い戻せる制度があります。
手間がかかる相続手続は専門家へ相談を
平日に役所や金融機関を何度も往復することは、仕事を持つ方にとって大きな負担となるのが現実です。 戸籍の収集から遺産分割協議書の作成、名義変更まで、自力で行うには膨大な時間と専門知識を要します。 無理をして手続が停滞してしまう前に、専門家への依頼を検討してみるのも一つの有効な手段。 費用はかかりますが、それ以上の時間的価値と確実性が得られるはずです。
司法書士や税理士の活用でスムーズに完了
手続の負担を軽減するためには、司法書士や税理士、行政書士などの専門家を活用するのがスムーズです。 不動産の相続登記は司法書士、相続税の申告は税理士、遺産分割協議書などの書類作成は行政書士がそれぞれの専門分野となります。 専門家に任せることで、期限内の確実な手続完了と精神的な安心感を得ることができるでしょう。 無料相談窓口を設けている事務所も多いため、まずは相談を。
相続人の手続に関するFAQ
まずは医師から死亡診断書を受け取り、7日以内に市区町村役場へ死亡届を提出してください。 これと同時に火葬許可証の交付を受けます。 その後は年金受給停止や健康保険証の返却など、期限の短い行政手続を優先して進めることが大切。
ご自身で行うことは可能ですが、転籍や改製などで戸籍が複数にわたる場合、非常に手間がかかります。 現在は広域交付制度で最寄りの役所から取得しやすくなりました。 しかし、兄弟姉妹が相続人になる場合は対象外となるため、専門家への依頼を推奨。
相続開始を知った日の翌日から10ヶ月以内に申告と納付を行わないと、延滞税や無申告加算税といったペナルティが課される可能性があります。 また、小規模宅地等の特例や配偶者の税額軽減の適用にも影響することがありますが、所定の要件を満たせば後から適用できる場合があります。
銀行が口座名義人の死亡の事実を知った時点で凍結されます。 役所に死亡届を提出しただけで自動的に凍結されるわけではありません。 ご遺族からの連絡などがきっかけとなります。 凍結されると預金の引き出しや公共料金の引き落としが不可能に。
相続の不安は税理士へ相談を
相続手続には厳格な期限があり、自己判断で放置すると多額のペナルティや税務上の不利益を被る危険性があります。複雑な財産評価や税務調査のリスクを回避するためにも、少しでも不安を感じたら、相続税に精通した専門家である税理士へ早めにご相談されることをお勧めします。
関連コラム
▷関連:遺産の手続は自分で遅れずに完了できますか?
▷関連:相続税の一括払いが難しい場合、分割できる延納手続はありますか?
▷関連:国税庁の相続手続は自分でもミスなく完了できますか?
▷関連:相続の申告流れについて税理士に依頼するメリットはありますか?

監修者:税理士 柏原
商社での経理実務を経て、会計業界へ転身。税理士法人にて約20年にわたり、中小企業の決算・税務申告から、上場企業の連結納税、SPC業務まで幅広く従事。みつきコンサルティングではオーナー企業の事業承継や相続税・贈与税のアドバイスも提供。本記事では、長年の実務経験に基づき、内容の正確性と専門性を担保するため、専門家の視点から監修を行っている。(税理士登録番号:126165)