
家族が亡くなった時の死亡後手続きは何から始めればよいですか?
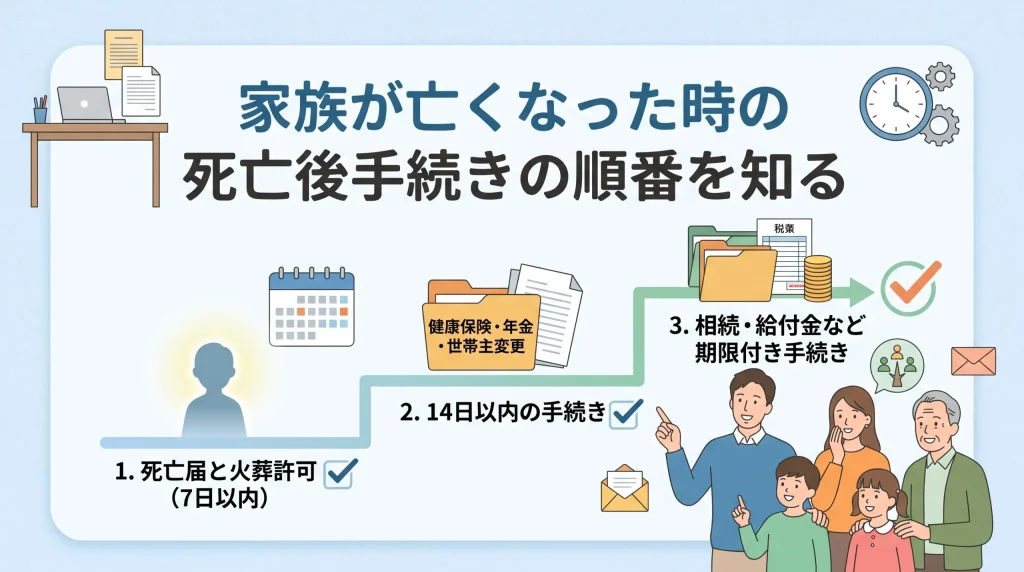
家族が亡くなったら、7日以内の死亡届と、必要に応じて10日・14日以内の年金・行政手続きを優先します。
家族が亡くなった直後は、死亡の事実を知った日から7日以内の死亡届提出と火葬許可の申請を優先します。続いて、必要に応じて10日以内の年金受給権者死亡届や14日以内の世帯主変更、健康保険関連の手続きを確認します。未支給年金や葬祭費などの給付金申請も忘れずに進めることが大切です。(2026年時点の法令に基づきます)
死亡直後から7日以内に行う緊急性の高い手続き
身近な人が亡くなったときは、まず医師から死亡診断書を受け取ります。事故死や突然死などで死亡診断書を交付できない場合は、検案を行った医師が死体検案書を作成します。この書類と一体になっている死亡届を役所へ提出します。国内で亡くなった場合、提出期限は戸籍法第86条により、死亡の事実を知った日から7日以内と定められています。
死亡届の提出と火葬許可証の取得手順
死亡届の届出義務者は戸籍法第87条により同居親族やその他の同居者などが定められています。死亡者の本籍地・死亡地、または届出人の所在地にある市区町村役場へ提出します。同時に火葬許可を申請し、墓地、埋葬等に関する法律第5条・第8条に基づく火葬許可証の交付を受けます。葬儀社が提出を代行することも多くあります。
💡 プロが教える!実務のワンポイント
死亡診断書や死体検案書は、後の年金手続きや生命保険の請求でも原本またはコピーの提出を求められることがあります。役所へ提出する前にA4サイズで5枚から10枚ほどコピーを取り、保管しておくと便利です。原本が必要になる手続きもあるため、提出先に必要書類を確認しましょう。
▷関連:相続の手続はいつまでに何をすれば期限内に完了できますか?
死亡後10日・14日以内に行う役所や年金の手続き
葬儀の前後を問わず、年金事務所や役所で必要な手続きを所定の期限内に進めます。期限が定められた届出もあるため、必要書類をまとめて確認しましょう。マイナンバーの登録状況や自治体の取扱いによって、届出が不要になる場合もあります。
年金の資格喪失と未支給年金の請求
年金受給者が亡くなった場合、死亡届が必要なときは、国民年金は国民年金法第105条等に基づき14日以内、厚生年金は厚生年金保険法第98条等に基づき10日以内に提出します。ただし、日本年金機構にマイナンバーが収録されている場合は、原則として年金受給権者死亡届の提出は不要です。未支給年金がある場合は、国民年金法第19条に基づき、生計を同じくしていた一定の遺族が別途請求できます。請求権には原則5年の時効があるため、早めに手続きを行います。
健康保険の資格喪失と世帯主変更
国民健康保険や後期高齢者医療制度では、死亡届の提出により資格喪失が自動処理され、別途の届出が不要となる自治体もあります。国民健康保険法第9条等の規定や自治体の取扱いを確認し、資格確認書の返却など必要な手続きを行いましょう。世帯主が亡くなり、残された15歳以上の世帯員が2人以上いるなど新たな世帯主を定める必要がある場合は、住民基本台帳法第25条に基づき14日以内に世帯主変更届を提出します。変更届が不要な場合もあります。
💡 プロが教える!実務のワンポイント
亡くなった方が会社員や公務員などの健康保険の被保険者本人で、その扶養に入っていた家族がいる場合、被扶養者も死亡日の翌日に健康保険の資格を失います。国民健康保険に加入する場合は14日以内に届出を行い、他の家族の扶養に入る場合は、その家族の勤務先などで速やかに手続きします。無保険状態を防ぐためにも早めの切り替えが重要です。
役所などで確認したい主な行政手続きの期限と窓口、根拠法令を整理しました。
| 手続きの種類 | 提出期限・取扱い | 提出先の窓口 | 根拠となる法令 |
|---|---|---|---|
| 死亡届の提出 | 死亡を知った日から7日以内(国内死亡) | 死亡者の本籍地・死亡地、届出人の所在地の役所 | 戸籍法第86条 |
| 世帯主変更届 | 変更日から14日以内(必要な場合) | 故人の住所地の役所 | 住民基本台帳法第25条 |
| 国民健康保険などの資格喪失に伴う手続き | 死亡届と連動し、届出不要の場合あり | 故人の住所地の役所 | 国民健康保険法第9条等 |
| 年金受給権者死亡届 | 厚生年金10日・国民年金14日以内(必要な場合) | 年金事務所、年金相談センターまたは役所 | 国民年金法第105条、厚生年金保険法第98条 |
期限や時効が決められている相続と給付金の手続き
死亡後の手続きには数ヶ月から数年の期限や時効があるものもあります。ここでは確認すべき期限の要点を整理します。相続手続き全体の詳しい流れは上記の関連コラムも参照してください。
相続放棄や税金申告の厳格な期限
相続放棄は、民法第915条により、自己のために相続の開始があったことを知った時から原則3ヶ月以内に家庭裁判所へ申述します。故人に所得税の確定申告義務がある場合は、所得税法第125条等に基づき、相続の開始があったことを知った日の翌日から4ヶ月以内に準確定申告と納税を行います。相続税の申告が必要な場合は、相続税法第27条に基づき、原則として同日の翌日から10ヶ月以内に申告・納税します。
葬祭費や生命保険などの請求時効
国民健康保険や後期高齢者医療制度の葬祭費については、国民健康保険法第110条や高齢者の医療の確保に関する法律第160条等により、原則2年の時効があります。生命保険金の請求権は保険法第95条により原則3年、遺族年金の受給権は国民年金法第102条や厚生年金保険法第92条により原則5年で時効となります。ただし、年金の時効には例外的な取扱いもあるため、早めの確認が大切です。
💡 プロが教える!実務のワンポイント
葬祭費や埋葬料は、死亡届を提出しただけでは原則として自動的に支給されません。自治体や加入先の健康保険に申請が必要です。葬儀費用の領収書や会葬礼状など必要書類を確認し、忘れずに申請しましょう。
死亡後の手続きをスムーズに進めるための注意点
手続きを滞りなく進めるためには、事前の準備と情報収集が欠かせません。金融機関や公共料金の名義変更など、行政窓口以外の手続きも多岐にわたるため、優先順位を決めて行動することが大切です。
銀行口座の凍結と公共料金の名義変更
銀行が死亡の事実を把握すると、原則として故人名義の口座は凍結されます。公共料金や通信費の引き落とし口座に指定していた場合は、早めに支払方法を変更します。当面の資金が必要な場合は、民法第909条の2に基づく相続預金の単独払戻し制度を利用できることがあります。
不動産の相続登記義務化への対応
故人が土地や建物を所有していた場合、不動産登記法第76条の2により、自己のために相続の開始があったことを知り、かつ、その不動産の所有権を取得したことを知った日から3年以内に相続登記を申請する義務があります。また、遺産分割が成立した場合には、その成立日から3年以内に遺産分割の内容を反映した登記を申請する義務があります。正当な理由なく怠ると同法第164条により10万円以下の過料の対象となります。
💡 プロが教える!実務のワンポイント
故人宛ての郵便物には、未払いの請求書や所有口座、加入保険の案内など重要な手掛かりが含まれています。郵便物の確認を怠ると手続きの漏れや有料契約の放置につながります。定期的に実家の郵便受けを確認して整理することがトラブル防止に役立ちます。
主な相続手続きと給付金申請の期限を一覧にしました。申告が不要な場合もあり、期限の起算点は手続きごとに異なります。
| 手続き名 | 申請期限・時効 | 申請先 | 手続きの目的 |
|---|---|---|---|
| 相続放棄の申述 | 相続開始を知った時から原則3ヶ月以内 | 家庭裁判所 | 民法第915条に基づき負債の承継を避けるため |
| 準確定申告(必要な場合) | 相続開始を知った日の翌日から4ヶ月以内 | 税務署 | 所得税法第125条等に基づく故人の所得税の申告・納税 |
| 相続税の申告・納付(必要な場合) | 相続開始を知った日の翌日から原則10ヶ月以内 | 税務署 | 相続税法第27条に基づく申告・納税 |
| 葬祭費・埋葬料の請求 | 原則2年(時効) | 役所または加入先の健康保険 | 国民健康保険法第110条等に基づく給付金の請求 |
| 相続登記の申請 | 取得等を知った日から3年以内(別途、遺産分割後の期限あり) | 法務局 | 不動産登記法第76条の2に基づく名義変更 |
死亡後の手続きに関するFAQ
医師から死亡診断書(または死体検案書)を受け取り、国内での死亡の場合は、死亡の事実を知った日から7日以内に役所へ死亡届を提出し、火葬許可を申請します。火葬には火葬許可証が必要です(戸籍法第86条、墓地、埋葬等に関する法律第5条)。
正当な理由なく死亡届を期限内に提出しないと5万円以下の過料の対象となり、正当な理由なく相続登記義務を怠ると10万円以下の過料の対象となります(戸籍法第137条、不動産登記法第164条)。死亡後に受給権のない年金を受け取った場合は、返還を求められます。
年金事務所または街角の年金相談センターなどで行います。死亡届が必要な場合、国民年金は14日以内、厚生年金は10日以内が提出期限です。日本年金機構にマイナンバーが収録されていれば死亡届は原則不要ですが、未支給年金は別途請求が必要です。
相続関係や遺言書・遺産分割協議書の有無に応じて、金融機関が指定する戸籍謄本や印鑑証明書などを揃えて解約・名義変更の手続きを行います。急ぎの資金は、相続預金の単独払戻し制度で一定額まで引き出せる場合があります。
相続の不安は税理士へ相談を
死亡後の手続きや遺産相続は、特例の適用や税金計算など専門知識が必要です。自己判断で進めると、申告漏れやペナルティが発生するリスクがあります。相続税の試算や手続きに不安がある方は、早めに税理士などの専門家へ相談することをお勧めします。
相続税・相続手続の関連コラム

監修者:税理士 柏原
商社での経理実務を経て、会計業界へ転身。税理士法人にて約20年にわたり、中小企業の決算・税務申告から、上場企業の連結納税、SPC業務まで幅広く従事。みつきコンサルティングではオーナー企業の事業承継や相続税・贈与税のアドバイスも提供。本記事では、長年の実務経験に基づき、内容の正確性と専門性を担保するため、専門家の視点から監修を行っている。(税理士登録番号:126165)