
相続税の調査はいつまで遡る?生前贈与や申告の時効はありますか?
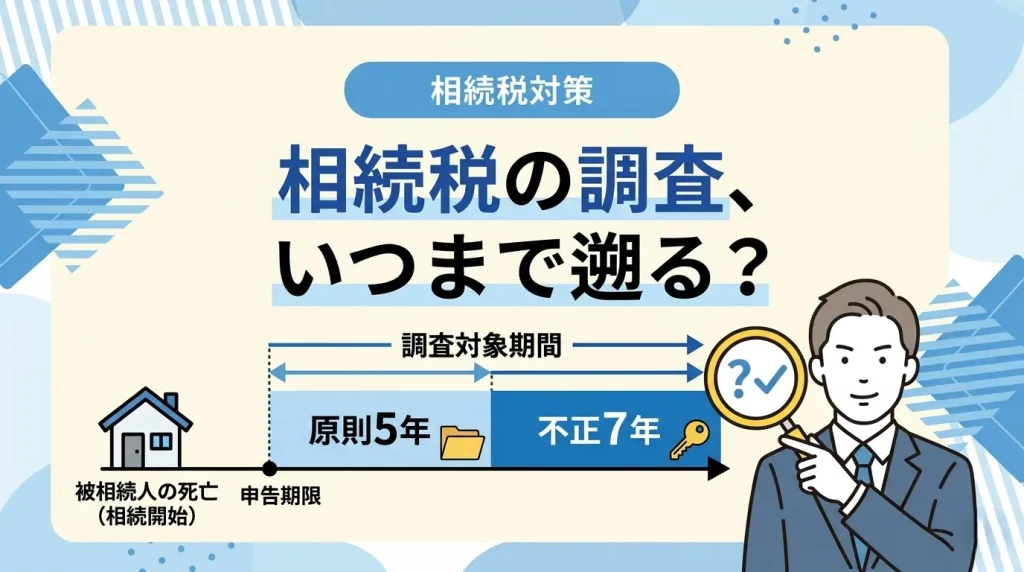
税務署が相続税を更正・決定できる期間は原則5年、不正があれば7年です。
被相続人が亡くなり、債務などを差し引いた正味の遺産額が基礎控除額(3,000万円+600万円×法定相続人の数)を超える場合、原則として相続税の申告が必要です。税務署が相続税を更正・決定できる期間は、法定申告期限から原則として5年です。偽りその他不正の行為で税額を免れた場合は7年まで延びます。
税務署が更正・決定できる期間と徴収権の時効
相続税では、税務署が税額を更正・決定できる期間と、確定した税金を徴収する権利の時効は別です。更正・決定できる期間は法定申告期限から原則5年で、偽りその他不正の行為で税額を免れた場合は7年です。一方、徴収権は原則として法定納期限の翌日から5年で、督促や差押えなどにより時効の完成猶予や更新が生じることがあります。
具体的な期間のシミュレーション例
以下の表で、2026年1月15日に亡くなったことを同日に知った場合の申告期限と、税務署が更正・決定できる期限をまとめました。
| 項目 | 日付 |
|---|---|
| 死亡日 | 2026年1月15日 |
| 相続税の申告・納付期限 | 2026年11月16日 |
| 時効成立(原則5年) | 2031年11月16日 |
| 時効成立(不正あり7年) | 2033年11月16日 |
時効の中断や更新に関する注意点
確定した税金を徴収する権利の時効は原則5年ですが、督促や差押えなどによって時効の完成猶予や更新が生じることがあります。一方、税務署が相続税を更正・決定できる5年・7年の期間制限は、これとは別の制度です。
💡 プロが教える!実務のワンポイント
税務署が更正・決定できる期間が7年になるのは、「偽りその他不正の行為」によって税額を免れた場合です。自社株など評価が複雑な財産は、申告前に評価方法や計算根拠を確認しておきましょう。
生前贈与や税務調査の対象期間は時効とどう違う?
相続税の時効とは別の切り口として、生前に行われた贈与や、税務調査においてお金の動きを確認される期間についても注意が必要です。
2026年中の相続では生前贈与は相続前3年分が加算対象
被相続人から暦年課税で生前贈与を受け、その被相続人から相続や遺贈でも財産を取得した場合、一定期間内の贈与財産を相続税の課税価格に加算します。2026年12月31日までに開始した相続では、加算対象期間は相続開始前3年以内です。2027年以後は段階的に延び、2031年以後に開始する相続から7年以内となります。
税務調査では過去10年以上さかのぼることも
税務調査において「何年前まで調べるか」という法律上の明確な年数制限は設けられていません。税務署は金融機関の銀行口座などの動きから財産形成の実態を確認するため、過去10年以上の取引が確認されるケースもあります。経営者の方であれば、会社の資金と個人の資金の動きも厳しくチェックされるでしょう。
💡 プロが教える!実務のワンポイント
預金の名義だけではなく、誰が資金を出し、誰が管理していたかも重要です。家族名義の預金や大きな資金移動がある場合は、資金の出所や贈与の有無を確認できる資料を整理しておきましょう。
▷関連:相続税の申告期限を1日でも過ぎたらペナルティはありますか?
申告期限を過ぎた場合に課される追徴課税とペナルティ
相続税の申告・納付期限である「死亡を知った日の翌日から10ヶ月以内」を過ぎると、加算税や延滞税がかかることがあります。
無申告加算税と過少申告加算税の発生
期限までに申告しなかった場合は、原則として無申告加算税が課されます。2024年1月1日以後に法定申告期限が到来するものでは、税務調査の事前通知前に自主的に期限後申告した場合は5%、事前通知後は10%から25%、調査後などは15%から30%です。また、申告した税額が少なかった場合の過少申告加算税は原則10%で、一定部分は15%です。事前通知前に自主的に修正申告した場合は、原則として過少申告加算税はかかりません。
延滞税は遅れるほど雪だるま式に増える
加算税とは別に、納付が遅れた日数に応じて延滞税がかかります。2026年中は、納期限の翌日から2ヶ月を経過する日までは年2.8%、それ以後は年9.1%です。
悪質な場合は最大50%の重加算税や刑事罰も
財産を意図的に隠したり、申告書類を改ざんしたりするなど、隠蔽や仮装があった場合は「重加算税」が課されることがあります。税率は過少申告の場合は原則35%、無申告の場合は原則40%で、一定の場合には税率が加重されます。さらに、偽りその他不正の行為で相続税を免れた場合は、刑事罰の対象となることもあります。
💡 プロが教える!実務のワンポイント
税務調査の事前通知前に自主的に申告すると、加算税が軽減されたり、過少申告加算税がかからなかったりする場合があります。無申告や申告漏れに気づいたら、期限後申告や修正申告を早めに行いましょう。
特例の不適用やその他の手続期限について
申告期限を過ぎることのデメリットは、追徴課税が発生することだけではありません。本来であれば利用できるはずだった有利な税制上の制度が、使えなくなるおそれがあります。
申告期限を過ぎると特例の適用に影響することも
申告期限を過ぎても、小規模宅地等の特例や配偶者の税額軽減を適用できる場合があります。ただし、申告期限時点で未分割の財産について後から適用を受ける場合は、「申告期限後3年以内の分割見込書」の提出など所定の手続が必要です。一方、非上場株式等の納税猶予は、申告期限までの申告や担保提供などが必要です。
不動産の名義変更や相続放棄の期限
以下の表に、不動産登記や各種手続の期限をまとめました。2024年4月1日より、過去の相続分も含めて不動産の相続登記も義務化されています。
| 手続内容 | 期限の目安 | 過ぎた場合のリスク |
|---|---|---|
| 不動産の名義変更(相続登記) | 取得を知ってから3年以内 | 10万円以下の過料 |
| 相続税の申告・納付 | 死亡を知った翌日から10ヶ月以内 | 無申告加算税、延滞税など |
| 相続放棄・限定承認 | 自己のために相続の開始があったことを知った時から3ヶ月以内 | 原則として単純承認とみなされる(期間の伸長が認められる場合あり) |
未分割のまま申告期限を迎えた場合の対処法
親族間で遺産分割協議がまとまらなくても、申告期限は延長されません。この場合、各相続人が法定相続分に従って取得したものとして計算し、期限内に申告・納付します。後から小規模宅地等の特例や配偶者の税額軽減を受ける予定がある場合は、「申告期限後3年以内の分割見込書」を申告書と一緒に提出し、原則として申告期限から3年以内に分割した上で必要な手続を行います。
💡 プロが教える!実務のワンポイント
「申告期限後3年以内の分割見込書」は、後から小規模宅地等の特例や配偶者の税額軽減を受ける予定がある場合に、当初の申告書と一緒に提出します。原則として3年以内に分割した後は、分割日の翌日から4ヶ月以内に更正の請求を行います。
相続税はいつまで遡るに関するFAQ
相続税がいつまでさかのぼるのかについて、よくある疑問にお答えします。
税務署が相続税を更正・決定できる期間には、原則5年、偽りその他不正の行為で税額を免れた場合は7年という制限があります。ただし、税務調査で過去の取引を確認する期間や、すでに確定した税金を徴収する権利の時効は別のルールです。無申告のまま放置せず、必要な申告を行いましょう。
タンス預金であっても、相続開始時に被相続人が所有していた現金は相続財産です。また、家族名義の預金でも、被相続人が資金を拠出していたことなどから被相続人の財産と認められるものは、相続税の課税対象となります。
速やかに修正申告を行ってください。意図的に隠していたわけではなくても、放置して税務署から指摘を受けるとペナルティが重くなります。自主的に申告すれば加算税が軽減される可能性が高いでしょう。
相続の不安は税理士へ相談を
相続税の無申告や自己判断での財産評価は、のちに高額な追徴課税を招く大きな税務リスクを伴います。大変ですが、一つずつ手続を進めれば大丈夫。不安な点や不明なことがあれば、被害が大きくなる前に速やかに信頼できる税理士へご相談ください。
関連コラム
▷関連:相続税の支払期限を1日でも過ぎたらペナルティはありますか?
▷関連:相続で簡易課税を引き継ぐ届出期限はいつまでですか?
▷関連:相続税の配偶者控除は申告期限後でも特例を適用できますか?
▷関連:相続税や名義変更の期限を過ぎたら追徴等の罰則はありますか?
▷関連:亡くなった人の医療費控除はいつまでに申告が必要ですか?

監修者:税理士 柏原
商社での経理実務を経て、会計業界へ転身。税理士法人にて約20年にわたり、中小企業の決算・税務申告から、上場企業の連結納税、SPC業務まで幅広く従事。みつきコンサルティングではオーナー企業の事業承継や相続税・贈与税のアドバイスも提供。本記事では、長年の実務経験に基づき、内容の正確性と専門性を担保するため、専門家の視点から監修を行っている。(税理士登録番号:126165)