
株式を相続すると相続税や口座名義変更の手続はありますか?
相続税を申告した人のうち約6%に実地調査が実施されます。
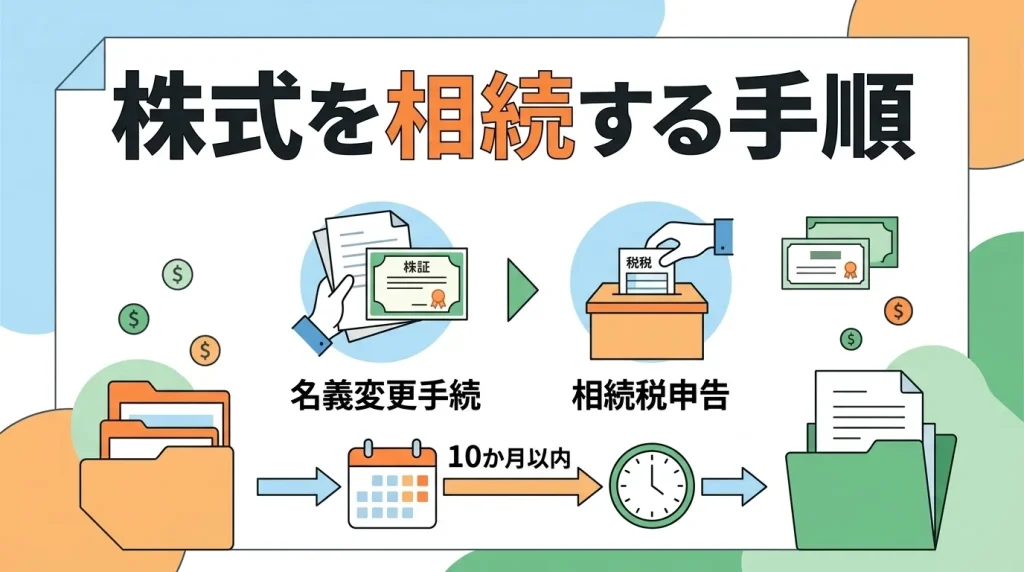
株式を相続する場合、被相続人(亡くなった人)が取引していた証券会社への連絡から始まり、名義変更の手続、そして被相続人の死亡から10か月以内となる相続税の申告まで、一連のステップを期限内に進める必要があります。 株式は日々価格が変動する性質を持つため、評価額の算出方法や遺産の分割方法には独特のルールが存在します。 専門知識がないとトラブルに発展しやすいため、適切な手順を理解することが大切でしょう。
株式を相続する際の大まかな流れ
株式は日々価格が変動する性質を持つため、預貯金や不動産とは異なる独自のルールが存在します。 相続人が株式の取引経験がない場合でも、戸惑わずに進められるよう、まずは全体像を把握することが大切です。
株式相続における6つのステップ
株式を相続するにあたっては、様々な法的期限や手続が関係してきます。 具体的には、大きく分けて以下の6つのステップに沿って、期限が短いものから優先的に対応していくことになります。
1. 遺言書の確認と相続人の特定
まずは遺言書の有無を確かめ、戸籍謄本を収集して誰が相続人であるかを確定させます。 被相続人の出生から死亡までの連続した戸籍謄本を取り寄せることで、養子や婚外子の有無なども正確に把握することができるでしょう。
2. 相続放棄や限定承認の判断
被相続人に多額の借金などのマイナスの財産がある場合、株式も含めてすべての財産を引き継がない相続放棄を検討します。 相続放棄を選択する場合は、自己のために相続の開始があったことを知った時から3か月以内に、家庭裁判所へ申し立てる必要があります。
3. 被相続人の準確定申告
配当金や株式の売買による一定の所得が被相続人にあった場合、相続人が代わりに所得税の申告と納税を行います。 準確定申告の期限は、相続開始を知った日の翌日から4か月以内と定められています。
4. 遺産分割協議と協議書の作成
遺言書がない場合は、相続人全員で話し合い、誰がどの株式をどの割合で引き継ぐかを決める遺産分割協議を行います。 合意がまとまったら、全員の署名と実印による押印、印鑑証明書を添付した遺産分割協議書を作成しましょう。
5. 証券口座の名義変更と移管
遺産分割の合意内容に基づいて、証券会社で株式の名義変更手続を行います。 株式を相続人の証券口座へと移すため、相続人が同じ証券会社に口座を持っていない場合は、新規で口座開設を行う必要があります。
6. 相続税の申告と納税
被相続人の死亡を知った日の翌日から10か月以内に、相続財産の総額に応じた相続税の申告と納税を行います。 期限を1日でも過ぎるとペナルティが発生するため、早めの手続を心がけてください。
取引していた証券会社を調べる方法
インターネットでの取引が主流となった現代では、被相続人がどこの証券会社を使っていたか相続人が把握できないケースが増えています。 スマートフォンの履歴や郵便物だけでは特定できない場合は、専門の機関へ調査を依頼しましょう。
証券保管振替機構への開示請求
取引先の証券会社が分からないときは、証券保管振替機構(通称ほふり)に対して、登録済加入者情報の開示請求を行います。 この請求を行うことで、被相続人が口座を開設していた証券会社を一覧で確認することが可能です。
開示請求にかかる費用と必要書類
開示請求には、被相続人の死亡を確認できる除籍謄本や、相続人であることを証明する戸籍謄本などの書類が必要です。 手続きは郵送で行い、手数料は1件につき6,050円(税込)ですが、法務局発行の法定相続情報一覧図のコピーを提出した場合は1件4,950円(税込)です。
💡 プロが教える!実務のワンポイント
税理士の実務では、被相続人のスマートフォンのロックが解除できず、ネット証券の存在に気づかないケースが多発しています。 ほふりへの開示請求で口座の有無は分かりますが、保有銘柄や残高までは開示されないため、判明した証券会社へ個別に問い合わせる必要があるでしょう。
株式の相続税評価額はどうやって計算するか
株式は市場で常に価格が動いているため、相続税を計算する基準となる評価額の決め方が法律で厳格に定められています。 基本的には時価に基づきますが、相続人が一時的な株価高騰で不利益を被らないよう、緩和措置が用意されているのです。
上場株式の評価方法における4つの基準
上場株式の相続税評価額は、次に挙げる4つの価格のうち、最も低い金額を採用することができます。 複数の銘柄を保有している場合、銘柄ごとに最も低い価格を選ぶことができるため、統一する必要はありません。
1. 被相続人が死亡した日の終値
原則として、被相続人が亡くなった当日の株式市場における取引終了時の価格(終値)を基準とします。
2. 被相続人が死亡した月の終値平均
被相続人が死亡した月の毎日の終値の平均値を算出します。 月の中で株価の変動が激しかった場合に有利になる可能性があります。
3. 被相続人が死亡した前月の終値平均
被相続人が亡くなった前月における、毎日の終値の平均額を計算します。
4. 被相続人が死亡した前々月の終値平均
被相続人が亡くなった前々月における、毎日の終値の平均値を算出して比較対象とします。
死亡日が取引所の休場日の場合のルール
被相続人が亡くなった日が土日や祝日など、株式市場が休みの日の場合は、その日に最も近い平日の終値を採用します。 もし、前後の平日までの日数が同じ場合は、その両日の終値の平均値を用いましょう。
銘柄ごとの個別評価と端数の処理
各銘柄を評価する際、小数点以下の端数が生じることがあります。 相続税の申告に使う評価明細書では、円未満の端数を切り捨てて、円単位で記載するルールとなっています。
REITの評価における取引単位の注意点
株式と同様に市場で取引されているものに、REIT(上場不動産投資信託)があります。 上場株式は100株単位での取引が原則ですが、REITは1口単位で取引されるため、数量や評価の計算を混同しないように気をつけてください。
非上場株式における特殊な評価方法
被相続人が中小企業のオーナー経営者などであった場合、市場に流通していない非上場株式を相続することがあります。 非上場株式には取引相場がないため、会社の資産状況や業績を基に、特殊な方法で評価額を算出します。
原則的評価方式と配当還元方式
会社の規模や株主の経営権の有無によって、類似業種比準価額方式や純資産価額方式を用いる原則的評価方式、あるいは配当実績を基にする配当還元方式が適用されます。 計算が極めて複雑なため、自己判断は禁物でしょう。
💡 プロが教える!実務のワンポイント
税務に関する一般的なご相談事例では、自社株の評価を誤って低く算出し、税務調査で多額の追徴課税を課された中小企業オーナーの家族がいました。 非上場株式の評価は、決算書や保有資産の細部まで分析する必要があるため、必ず専門の税理士に計算を依頼してください。
相続した株式を分ける3つの遺産分割方法
複数の相続人がいる場合、被相続人の株式をどのように分けるかを決定します。 株式は不動産と異なり、株数で細かく分けることができますが、値動きがあるため、分け方次第で不公平感が生じやすい特徴があります。
現物分割による株式のままの引き継ぎ
株式を売却せずに、そのままの状態で分配する方法です。 例えば、同一銘柄を相続人間で半分ずつ分けたり、銘柄ごとに引き継ぐ人を決めたりします。 最も一般的な方法ですが、将来の株価変動によって実際の価値に差が出るリスクがあるでしょう。
単元未満株が発生するリスク
現物分割で細かく株数を分けた結果、100株未満の単元未満株になってしまうと、通常の市場では売却できなくなります。 発行会社への買取請求は可能ですが、手続に手間がかかるため、極力単元株で分けられるよう事前の調整が欠かせません。
換価分割による一括売却と現金の分配
株式を一度売却して現金化し、その売却代金を相続人で分配する方法です。 最も公平に遺産を分けることができるため、相続人の中に株式の保有を望まない人がいる場合や、投資に興味がない場合などに有効な手段となるでしょう。
代表相続人の口座を経由する手続
換価分割を行うには、一旦相続人の中から選んだ代表者の証券口座に株式を移管し、その代表者が一括売却した上で分配します。 遺産分割協議書に、換価分割であることと、売却代金の分配割合を明記しておく必要があるでしょう。
代償分割による不公平感の解消と調整
特定の相続人が株式をすべて現物のまま取得する代わりに、他の相続人に対して自己の預貯金などから代償金(見合う現金)を支払ってバランスを取る方法です。 株式を売却したくない後継者がいる場合などに適しているでしょう。
代償金を支払う資金力の重要性
代償分割を選択する場合、株式を引き継ぐ相続人に十分な手元資金(代償金)があることが大前提となります。 資金がない状態で合意すると、後に支払いが滞り、深刻な親族間トラブルに発展するケースがあるため注意が必要でしょう。
遺産分割協議中の株主権利の行使
被相続人が亡くなってから遺産分割が完了するまでの間、株式は相続人全員が共有している状態(準共有)となります。 この期間中であっても、相続人の中から権利行使者を1人定めて会社に通知すれば、議決権などの行使が可能です。
株式名義変更の手続と必要書類のすべて
遺産分割の割合が決まったら、被相続人の名義から相続人の名義へと証券口座内の株式を移し替える手続(名義変更・移管)を進めます。 この手続を行わない限り、株式を売却することも配当金を受け取ることもできません。
故人と同じ証券会社に口座を開設する理由
名義変更を行うためには、原則として、被相続人が利用していた証券会社と同一の証券会社に、相続人名義の口座を所有している必要があります。 すでに他社の口座を持っていても、直接他社へ移管することは基本的にできません。
自社内口座での移管手続が原則
ほとんどの証券会社では、相続による株式の移管は自社内の口座間に限定しています。 そのため、相続人はまず被相続人と同じ証券会社に新規口座を開設し、そこへ株式を移管させた上で、必要に応じて他社へ移す手続を取るのです。
名義変更(移管)に必要な書類一覧
手続に必要となる代表的な書類は以下の通りです。
- 証券会社所定の相続手続依頼書
- 被相続人の出生から死亡までの一連の戸籍謄本
- 相続人全員の戸籍謄本
- 相続人全員の印鑑証明書
- 遺産分割協議書または遺言書
タンス株や古い紙の株券が出てきた場合
自宅で昔の紙の株券が見つかることがあります。 上場株式は2009年に電子化されたため、証券会社に預けていなかった古い株(タンス株)は、株主名簿管理人である信託銀行に開設された特別口座で管理されているのです。
特別口座がある信託銀行での手続
タンス株の名義変更は、一般の証券会社では手続ができません。 まずは発行会社に問い合わせて管理先の信託銀行を確認し、その特別口座で名義変更手続を行った後、相続人が開設した証券口座へ移管するステップを踏みましょう。
💡 プロが教える!実務のワンポイント
税理士の実務現場では、必要書類を提出してから手続完了までに約3週間かかるのが一般的です。 書類の記入漏れや印鑑の相違、戸籍謄本の不足があると、手続が最初からやり直しになり、1か月以上遅れることもよくあるでしょう。
株式の相続で注意すべき税金と配当金のルール
株式を相続する際、相続税だけでなく、準確定申告や売却時の譲渡所得税など、所得税に関する課税関係にも注意を払う必要があります。 特に配当金やNISA口座の扱いは、タイミングや制度による違いが複雑になるため正しい理解が欠かせません。
被相続人の準確定申告が必要なケース
被相続人が亡くなった年の1月1日から死亡日までの間に、株式の売買で20万円を超える利益(譲渡所得)を出していた場合、相続人が4か月以内に準確定申告を行う必要があります。
特定口座やNISA口座の申告不要制度
被相続人の証券口座が「源泉徴収ありの特定口座」や「NISA口座」であった場合は、証券会社が税金を自動的に徴収、または制度上非課税となるため、相続人が準確定申告を行う必要はありません。
準確定申告をしたほうが有利になるケース
確定申告が不要な口座であっても、被相続人が複数の証券会社で取引し、一方で利益、他方で損失が出ていた場合や、過去の繰越損失がある場合は、準確定申告を行うことで税金の還付を受けられる場合があります。
相続後に株式を売却した際にかかる譲渡所得税
相続した株式を将来売却して利益が出た場合、相続人自身の譲渡所得として、一律20.315%(所得税15%、復興特別所得税0.315%、住民税5%)の税率で分離課税が課されます。
被相続人が実際に購入した取得費の引き継ぎ
譲渡所得を計算する際、差し引くことができる取得費は、相続した時の株価ではなく、「被相続人が実際にその株式を購入した時の価格」となります。 被相続人が昔安く買った株の場合、売却時に多額の税金がかかることがあります。
取得費が分からない場合の5%ルール
古い株などで購入価格が不明な場合、売却代金の5%を取得費とみなして計算するルールがあります。 この場合、売却代金の95%が利益とみなされてしまうため、税金の負担が極めて重くなってしまうのです。
譲渡所得税を抑える取得費加算の特例
相続税を支払って取得した株式を、相続開始の翌日から3年10か月以内に売却した場合、支払った相続税の一部を株式の取得費に上乗せして、譲渡所得税を安くできる特例があります。
特例を適用するための3つの要件
特例を利用するには、以下の3つの条件をすべて満たす必要があります。
- 相続や遺贈で財産を取得した人
- その人に相続税が課税されている
- 相続開始の翌日から3年10か月以内に売却している
取得費加算の具体的な計算例
相続税500万円を支払い、株式(評価額2000万円)を含む課税価格の合計が8000万円の場合、加算額は500万×2000万/8000万=125万円です。 これを取得費に加算し、売却時の課税対象額を減額しましょう。
非上場株式の売却と金庫株特例の活用
非上場株式を発行会社に売却すると、原則として「みなし配当」となり総合課税(最大55%)が課されます。 しかし、相続人が相続開始の翌日から3年10か月以内に発行会社に売却する場合、株式の譲渡所得として20.315%の分離課税に抑えられる特例が存在します。
NISA口座内の株式の相続における注意点
近年、NISA口座で運用する人が増えていますが、被相続人がNISA口座で保有していた株式を、相続人自身のNISA口座に直接移管して非課税枠を引き継ぐことはできません。
相続人のNISA口座への直接移管は不可
NISA口座の株式は、相続が発生すると一旦すべて、相続人の特定口座(または一般口座)に払い出されます。 つまり、相続人が引き継いだ後は、通常通り課税対象の口座で運用することになるでしょう。
相続発生日の時価が新たな取得費となる
NISA口座から相続人の特定口座へ移管される際、被相続人の購入時の価格はリセットされ、相続発生日(死亡日)の終値が相続人の新たな取得価格(取得費)として設定されます。
相続発生タイミングで変わる配当金の扱い
被相続人の株式から得られる配当金の税務上の取り扱いは、被相続人が亡くなった日と「配当基準日」「配当確定日」「配当受取日」の前後関係によって、以下の表のように細かく分類されます。 相続人間の合意や確定申告の有無に影響するため、正確な把握が大切でしょう。
相続発生時期別の課税区分一覧
以下の表は、相続発生時期による配当金の税務区分を示したものです。
| 相続発生の時期 | 税務上の取り扱い | 課税対象の区分 |
|---|---|---|
| 配当基準日より前 | 相続人の配当所得 | 所得税 |
| 配当基準日から確定日まで | 配当期待権(相続財産) | 相続税 |
| 配当確定日から支払日まで | 未収配当金(相続財産) | 相続税 |
| 配当支払日より後 | 預貯金等(相続財産) | 相続税 |
配当期待権と未収配当金の相続財産計上
配当期待権や未収配当金として相続財産に含める金額は、予想される配当金の額から、源泉徴収されるべき所得税に相当する額を差し引いた、手取りベースの金額を計上することになります。
未受領配当金の受け取りと請求の時効
配当金を受け取らないまま被相続人が亡くなった場合、株主名簿管理人である信託銀行等で受領手続を行います。 ただし、多くの会社では定款で配当金の時効を3年または5年としており、期限を過ぎると請求できません。
💡 プロが教える!実務のワンポイント
実務では、配当金領収証(郵便局で換金する紙)が引き出しから大量に見つかるケースが本当によくあります。 すでに時効が成立していて1円も換金できない悔しい思いをされる相続人を何組も見てきました。 郵便物は必ず開封し、早めに確認してください。
相続税の時効と株式が後から見つかった場合の対応
相続手続がすべて終わった後、あるいは数年が経過してから、被相続人が保有していた株式の存在が発覚することがあります。 このような場合、税務上の時効の考え方と、必要な修正申告の手続を理解しておく必要があります。
相続税の時効は原則5年で成立する
相続税の時効(国税の除斥期間)は、申告期限(被相続人の死亡から10か月)から原則として5年です。 ただし、意図的に財産を隠していたり、虚偽の申告を行っていたりした不正行為が認められる場合は、時効の期間は7年へと延長される仕組みになっています。
5年以内に株式が見つかった場合の修正申告
当初の相続税の申告を行っていなかった場合、期限から5年(または7年)が経過するまでの間に新たな株式が見つかり、その価格を含めることで遺産の総額が基礎控除額を超えることになった場合には、新たに期限後申告を行う必要があります。税務署から指摘を受ける前に自発的に申告を済ませておけば、重いペナルティの発生を一定程度抑えることができるでしょう。
被相続人が生前に行っておくべき4つの準備
株式を保有している経営者や個人投資家は、自身に万が一のことがあった場合、相続人が困らないように生前から対策をしておくことが重要です。 事前に対策をしておくことで、遺族の負担を劇的に軽減できるでしょう。
1. 証券口座を1社に集約する
口座が複数の証券会社に分散していると、相続人はその社数分の口座を開設し、名義変更を行う必要があり、手間が数倍になります。 高齢になったら、取引する証券会社を1社にまとめておくのが賢明でしょう。
2. 取得費の記録や売買報告書の保管
将来相続人が売却する際、購入時の価格(取得費)が分からないと重い税金がかかります。 売買報告書や取引履歴などの購入記録は、捨てずに大切に保管し、家族が分かる場所に置いておいてください。
3. 証券口座情報のリスト化とエンディングノート
どこの証券会社(ネット証券など)の口座に、どの銘柄をどれだけ持っているかをリスト化し、エンディングノートや遺言書に記載しておきます。 これがあるだけで、ほふりへの開示請求などの無駄な手続が不要になるでしょう。
4. 配当金の受け取りを株式数比例配分方式にする
配当金の受け取りを「株式数比例配分方式(証券口座での振込)」に設定しておきます。 これにより、配当金が自動的に証券口座に入金され、紙の領収証を紛失したり時効で受け取れなくなったりするリスクを防げるでしょう。
💡 プロが教える!実務のワンポイント
実務の現場では、生前の口座集約とエンディングノートへの記載を行っていたおかげで、遺産分割がわずか数週間で円満に完了した事例があります。 逆に何も対策がないと、口座の特定だけで半年以上かかり、親族間での不信感に繋がることがあるでしょう。
株式相続に関するFAQ
証券保管振替機構(ほふり)に対して「登録済加入者情報」の開示請求を行うことで、故人が口座を開設していた証券会社を特定することができます。 ただし、判明するのは証券会社名のみであるため、具体的な保有銘柄や残高については、その証券会社へ個別に問い合わせる必要があります。
いいえ、引き継ぐことはできません。 被相続人のNISA口座内の株式を、相続人自身のNISA口座に直接移管することは不可能です。 株式は一度、相続人の課税口座(特定口座または一般口座)へと払い出されて移管されます。 ただし、移管される際の新たな取得価格は、元の購入価格ではなく「被相続人が亡くなった日の時価」へと更新されるルールとなっています。
無効にはなっていません。 西暦2009年の株券電子化に伴い、証券会社に預けていなかった株(タンス株)は信託銀行の特別口座で管理されています。 そのため、まずは発行会社に問い合わせて特別口座のある信託銀行を特定しましょう。 名義変更の手続は証券会社ではなく、その信託銀行で行うルール。 実務の現場では、未受領の配当金が同時に見つかることもよくあります。 時効で失効する前に、早めの確認が不可欠でしょう。
証券会社へ顧客勘定元帳の開示を請求して確認します。 それでも判明しない場合、信託銀行で名義書換日を調べて当時の株価から取得費を算定する流れ。 どうしても不明なときは売却代金の5%を取得費とみなすルールが適用されます。 しかし、この場合は売却額の95%に課税されるため、税金負担が極めて重くなってしまう。 税理士の実務では、古い購入記録や預金通帳から取得費を立証した事例が多々あります。
名義変更自体に法的な期限はありません。 しかし、被相続人の口座のままでは、株価が急落しても売却して現金化することが困難。 また、証券口座や受取口座の名義変更を行わないままでいると、新しい配当金の受け取りや管理が滞り、未受領のまま放置された配当金が3年の消滅時効を迎えて最終的に失われてしまうことも。 遺産分割の合意が遅れるほど、相続人同士でトラブルが起きやすくなるのが実務のリアル。 二次相続が発生して手続がさらに複雑化する前に、速やかに進めてください。
相続の不安は税理士へ相談を
株式の相続は、日々の株価変動、配当所得、NISAの仕組み、非上場株の評価など、税法や実務の専門知識が求められる場面が極めて多いです。 自己判断による過少申告は、後の税務調査でペナルティを課される大きなリスクとなります。 手続や税金計算に少しでも不安がある場合は、相続実務に精通した専門の税理士への相談を強く推奨します。
相続税・相続手続の関連コラム

監修者:税理士 柏原
商社での経理実務を経て、会計業界へ転身。税理士法人にて約20年にわたり、中小企業の決算・税務申告から、上場企業の連結納税、SPC業務まで幅広く従事。みつきコンサルティングではオーナー企業の事業承継や相続税・贈与税のアドバイスも提供。本記事では、長年の実務経験に基づき、内容の正確性と専門性を担保するため、専門家の視点から監修を行っている。(税理士登録番号:126165)