
相続の評価書類は何が必要ですか?集め方のコツはありますか?
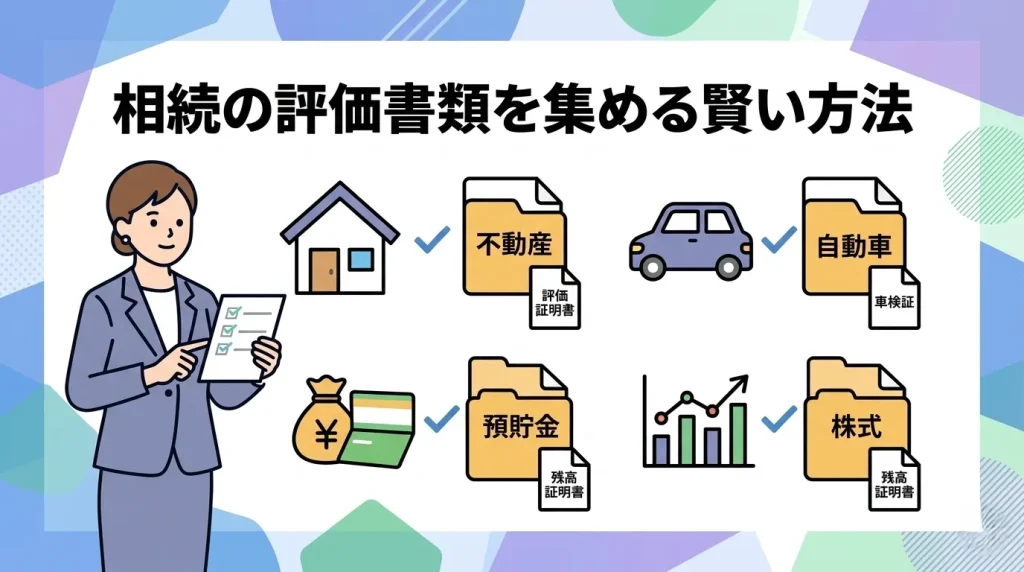
相続の評価書類は財産ごとに異なり計画的な収集が必要です。
遺産を相続する際、正確な税額計算には財産の価値を証明する資料が欠かせません。各機関で求められる評価書類は、財産の種類によって異なります。スムーズに手続を進めるため、全体の流れを早めに把握しておくこと。
評価書類は手続の基礎となる重要な証明資料となります
名義変更や税務申告を滞りなく進めるには、客観的な証拠を集めなくてはなりません。遺産分割協議を行う上でも、財産の適正な価値を知る必要があります。これらの書類は、後々の親族間のトラブルを防ぐ強力な盾となるはず。
▷関連:相続の手続で必要な書類を自分で全て集めることはできますか?
基礎控除額の計算方法を知りましょう
相続や遺贈で取得した財産などから債務や葬式費用などを差し引き、一定の生前贈与などを加えた金額が基礎控除額の範囲内であれば、原則として相続税の申告は必要ありません。基礎控除額は「3000万円+(600万円×法定相続人の数)」という計算式で求められます。まずは財産や債務などの全体像を把握し、申告の要否を判断すること。
▷関連:相続税の申告期限を1日でも過ぎたらペナルティはありますか?
相続財産の評価に必要な書類は多岐にわたります
相続財産の評価書類は、不動産、預貯金、有価証券、生命保険など非常に幅広いです。特に不動産の場合は、評価方法に応じて固定資産税評価額、路線価図、登記事項証明書、公図などを確認します。これらは財産評価の根拠となる資料ですが、すべてが一律に税務署への提出や相続登記に必要となるわけではありません。
💡 プロが教える!実務のワンポイント
戸籍や不動産関係資料、金融機関の残高証明書などは取得先が異なります。必要な資料を財産ごとに整理し、早めに収集を始めましょう。自分で集めることが難しい場合は、専門家への依頼も検討を。
相続財産の評価に必要な主な書類一覧
遺産の全体像を正確に把握するためには、各財産に応じた根拠資料の取り寄せが不可欠です。漏れがあると後からやり直しになるリスクも否定できません。以下の表に主な財産別の必要書類をまとめましたので、ぜひ参考に。
不動産の評価に必要な書類
土地や建物の評価では、評価方法や物件の状況に応じて必要な資料が異なります。評価額が大きく税額への影響も強いため、慎重な対応が求められます。以下の表に主な確認資料をまとめました。
| 財産の種類 | 必要な書類 |
|---|---|
| 不動産(土地・建物) | 固定資産税評価証明書(名寄帳でも可) |
| 不動産(土地・建物) | 登記簿謄本(登記事項証明書) |
| 不動産(土地・建物) | 公図・地積測量図・建物図面(必要に応じて) |
| 貸地・貸家の場合 | 賃貸借契約書 |
預貯金の評価に必要な書類
預貯金は、原則として相続開始日現在の残高を確認します。定期預金などは、その日に解約した場合に受け取れる税引後の利息も含めて評価します。取引していた金融機関ごとに、残高証明書や取引履歴の取得方法を確認しましょう。
| 財産の種類 | 必要な書類 |
|---|---|
| 預貯金 | 預金残高証明書(相続開始日現在のもの) |
| 預貯金 | 預金通帳のコピー・取引履歴(必要に応じて) |
| 預貯金 | 定期預金証書 |
有価証券の評価に必要な書類
株式や投資信託などの有価証券も、金融資産として評価の対象となります。上場株式は原則として、相続開始日の終値と、その月・前月・前々月の月平均額のうち最も低い価額を基準に評価します。投資信託は種類に応じた方法で評価するため、残高証明書などを確認しましょう。以下の表で具体的な必要書類の確認を。
| 財産の種類 | 必要な書類 |
|---|---|
| 上場株式・投資信託 | 残高証明書(証券会社から発行) |
| 上場株式・投資信託 | 配当金通知書 |
| 非上場株式 | 過去3年分の決算書や法人税申告書など |
みなし相続財産にも注意が必要です
生命保険金や死亡退職金のうち一定のものは、相続税法上のみなし相続財産として課税対象に含まれます。相続人が受け取る場合は、それぞれ「500万円×法定相続人の数」という非課税枠があります。相続人以外が受け取った場合、この非課税枠はありません。受取額などを確認できる書類を準備しておきましょう。
生命保険や退職金の評価に必要な書類
みなし相続財産となる生命保険金や死亡退職金についても、受取額を証明する書類が求められます。非課税枠の適用を受けるためにも、正確な金額の把握が欠かせません。以下の表で関連する書類のチェックを。
| 財産の種類 | 必要な書類 |
|---|---|
| 生命保険 | 保険証書、死亡保険金支払明細書 |
| 退職金 | 死亡退職金の支払通知書 |
| その他財産 | 自動車の車検証、ゴルフ会員権の預託金証書など |
💡 プロが教える!実務のワンポイント
預貯金は残高だけでなく、家族名義の預金や生前の大きな資金移動が被相続人の財産に関係しないかも確認しましょう。必要に応じて取引履歴を取り寄せ、資金の出所や贈与の有無を確認できるようにしておくことが重要です。
負債や葬儀費用の評価にも書類が必要です
プラスの財産だけでなく、マイナスの財産も正確に把握しなくてはなりません。借入金などの債務や葬儀にかかった費用は、遺産総額から差し引くことが可能です。そのため、関連する書類をしっかり保管しておくべき。
借入金などマイナス財産の書類
借入金や未払金といった債務は、相続税を計算する際に控除の対象となります。正確な残高を証明するため、各種明細を早めに手元へ。
- 借入金の残高証明書や返済予定表
- 金銭消費貸借契約書
- 未払いの税金や医療費の請求書・領収書
葬儀関連費用の書類
葬儀にかかった費用もマイナスの財産として控除可能です。ただし、すべての出費が認められるわけではない点にご注意を。
- お通夜や告別式にかかった葬儀費用の領収書
- 読経料やお車代などお寺へ支払った領収書
※香典返しや初七日、法事などの費用、墓石の購入費は控除の対象外。
💡 プロが教える!実務のワンポイント
読経料などお寺へ支払った費用も、葬式費用として控除できるものがあります。領収書がない場合は、支払先、支払日、金額などを記録し、支払いを確認できる資料を残しておきましょう。
書類の取得場所と注意点
各種書類は、財産の種類に応じて異なる窓口で取得する必要があります。取得場所や有効期限などのルールを把握しておくことが、手続を滞りなく進めるためのコツです。それぞれの取得先を確認し、計画的に行動を。
主な書類の取得先一覧
書類の取得先は多岐にわたるため、効率よく回ることが大切です。手続先を間違えると大幅な時間のロスに繋がります。まずは以下のリストで確認を。
- 固定資産税評価証明書や名寄帳:不動産が所在する市区町村役場など(東京23区は都税事務所)
- 登記簿謄本や公図・地積測量図:全国の法務局
- 預貯金や有価証券の残高証明書:取引のあった各金融機関の窓口
書類取得時の注意点と期限
不動産の評価では、相続開始日の属する年の1月1日時点の固定資産税評価額を確認します。特に1月から3月に亡くなった場合は、死亡日時点の年度ではなく、その年の1月1日を基準とする年度の評価額を使うため注意が必要です。また、印鑑証明書の有効期間は提出先によって異なるため、取得前に確認しておきましょう。
法定相続情報証明制度の活用
数多くの窓口で戸籍謄本の束を何度も提出するのは、非常に骨の折れる作業です。そこで法務局で「法定相続情報一覧図の写し」を取得しておけば、その後の金融機関などでの手続が極めてスムーズになります。無料で何通でも発行してもらえるため、ぜひ積極的な活用を。
💡 プロが教える!実務のワンポイント
印鑑証明書の有効期間などの取扱いは提出先によって異なります。必要な発行時期や通数を金融機関などに確認してから取得しましょう。
詳細なリスト等は国税庁ウェブサイトも併せてご確認ください
相続税の申告や納税は、相続の開始があったことを知った日の翌日から10か月以内に行います。相続や遺贈で取得した財産などから債務等を差し引き、一定の生前贈与などを加えた金額が基礎控除額を超える場合は、原則として申告が必要です。詳細な書類や申告方法については、国税庁の「相続税の申告のしかた(令和8年分用)」も併せて確認しましょう。
申告期限を過ぎた場合のペナルティ
申告や納付が遅れると、状況に応じて無申告加算税や延滞税がかかることがあります。また、小規模宅地等の特例などの適用に影響することがありますが、所定の要件を満たせば後から適用できる場合もあります。期限を確認して早めに手続を進めましょう。
💡 プロが教える!実務のワンポイント
土地や非上場株式などは評価方法が複雑になることがあります。評価方法や特例の適用要件を自分で判断することが難しい場合は、必要に応じて税理士へ相談しましょう。
相続の評価書類に関するFAQ
手続先や提出方法によって扱いが異なります。必要な書類が原本か写しかは、金融機関や法務局など各提出先で確認しましょう。相続税申告をe-Taxで行う場合は、戸籍謄本など多くの添付書類をPDF形式のイメージデータで提出できます。
通帳を紛失していても、金融機関で取引履歴を確認できる場合があります。取引していた可能性のある金融機関がある場合は、相続人が利用できる残高証明書や取引履歴の取得方法を確認しましょう。
遺産より借金などの負債が多いことが明らかな場合、相続放棄を検討する方法があります。相続放棄は、自己のために相続の開始があったことを知った時から3か月以内に家庭裁判所へ申述するのが原則です。3か月以内に判断できない場合は、期間が過ぎる前に家庭裁判所へ熟慮期間の伸長を申し立てることができます。
書類によっては、委任状を作成して親族などの代理人に取得を頼むことができます。また、税理士や司法書士などの専門家に、その業務に必要な範囲で書類収集を依頼できる場合もあります。代理取得できるかは書類ごとに確認しましょう。
相続の不安は税理士へ相談を
相続財産の評価や書類収集を自己判断で進めると、特例の適用漏れや財産の過小評価を招き、後から税務調査でペナルティを受けるリスクが高まります。複雑な税金計算や手続の負担に悩む前に、資産税に精通した税理士へ相談し、正確かつ安心できるサポートを受けることをおすすめします。自分と家族を守るため、まずは初回無料相談などの活用を。
関連コラム
▷関連:相続税の必要書類は自分で過不足なく集められますか?
▷関連:相続税の書面添付割合は?税務調査を回避する効果はありますか?
▷関連:相続税の書面添付は相続人ごとの申告でも利用できますか?
▷関連:相続税の税務調査は書面添付制度で完全に回避できますか?
▷関連:相続申請の添付書類である評価証明書はコピーで代用できますか?
▷関連:相続の情報がまとまる法定相続情報一覧図は自分で作成できますか?
▷関連:相続財産の一覧表はどう作れば家族間で揉めずに済みますか?
▷関連:相続関係図を手書きで作成して戸籍原本の返却は受けられますか?

監修者:税理士 柏原
商社での経理実務を経て、会計業界へ転身。税理士法人にて約20年にわたり、中小企業の決算・税務申告から、上場企業の連結納税、SPC業務まで幅広く従事。みつきコンサルティングではオーナー企業の事業承継や相続税・贈与税のアドバイスも提供。本記事では、長年の実務経験に基づき、内容の正確性と専門性を担保するため、専門家の視点から監修を行っている。(税理士登録番号:126165)